猜你想问
胜宏科技2Q业绩表现如何?
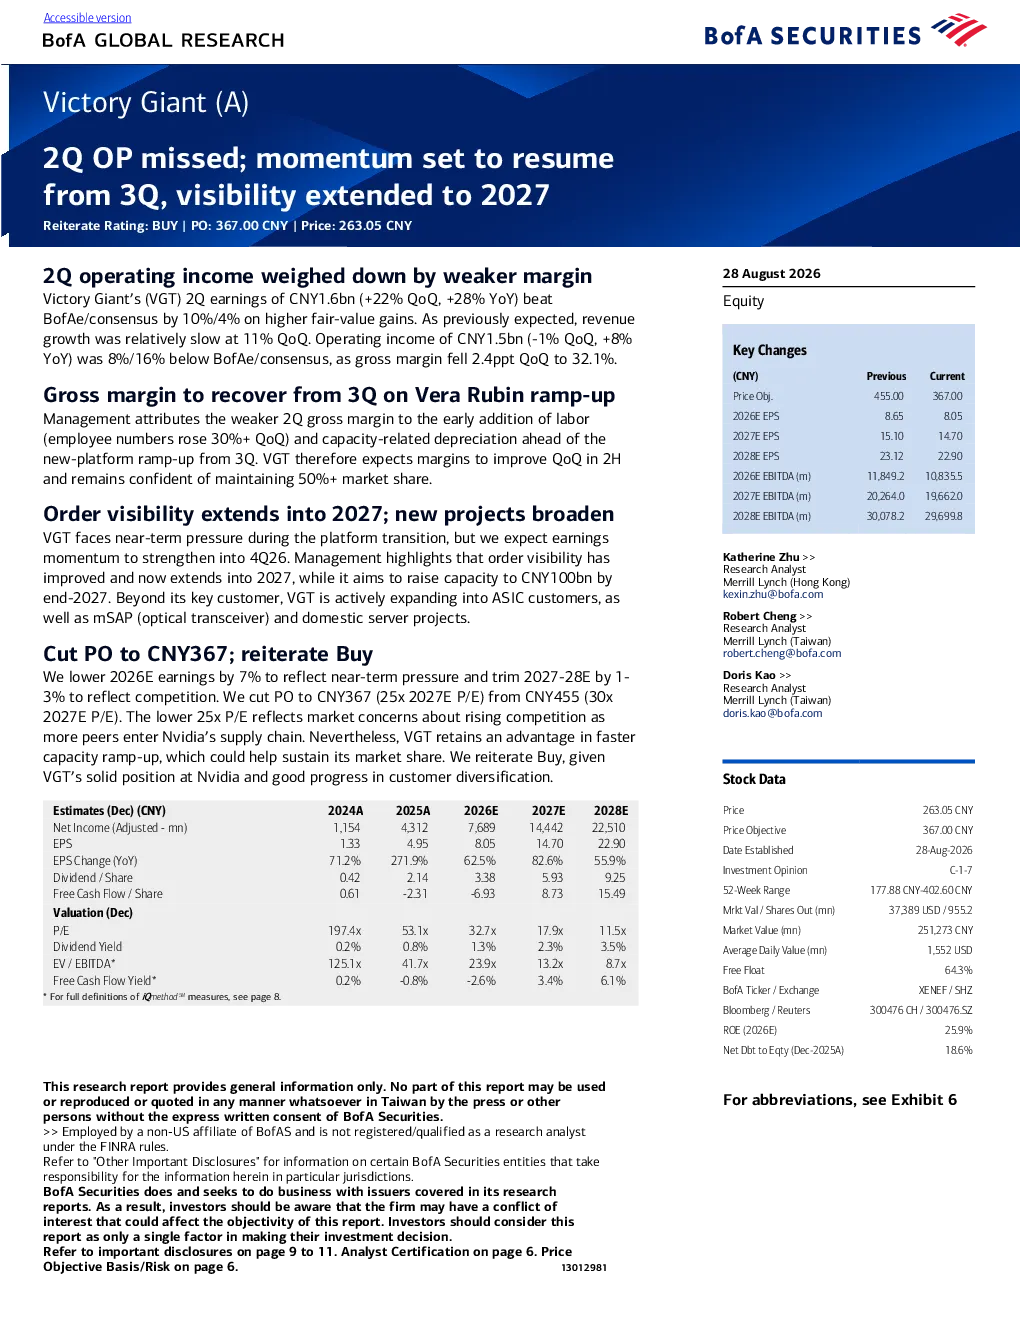
胜宏科技第二季度盈利16亿元人民币,环比增长22%,同比增长28%,但运营收入环比下降1%,低于市场预期。毛利率环比下降2.4个百分点至32.1%,主要归因于劳动力成本增加及新平台量产前的折旧。
胜宏科技第三季度展望如何?
管理层预计第三季度毛利率将逐步恢复,主要得益于Vera Rubin项目的推进。订单可见度已延伸至2027年,公司目标是将产能提升至2027年底的1000亿元人民币。此外,公司在积极拓展ASIC客户、mSAP(光收发器)和国内服务器项目。
AI服务器赛道发展趋势如何?
AI服务器市场持续增长,PCB内容价值不断提升。胜宏科技凭借其在Nvidia平台等领域的行业领先地位,能够很好地把握AI服务器市场的增长机遇,积极拓展ASIC客户、mSAP和国内服务器项目。
当前AI服务器市场竞争情况怎样?
AI服务器市场竞争激烈,胜宏科技面临来自竞争对手的压力。美林证券将2026年预期盈利下调7%,并将2027-28年预期盈利下调1-3%,以反映短期压力和竞争压力。尽管如此,胜宏科技在产能快速提升方面仍具优势,这可能有助于维持其市场份额。
胜宏科技面临哪些风险?
胜宏科技面临的风险包括全球AI云资本支出低于预期、GPU平台升级速度低于预期、市场份额显著流失于竞争对手、服务器机柜出货量受限的供应链瓶颈、中美争端加剧等。
你可能感兴趣
胜利精密2Q增长放缓,3Q后有望恢复动能,维持买入评级,目标价455元
美银美林2026-06-29
台表科-:营运动能不如预期,下修2Q获利与3Q展望
统一证券投顾2013-06-25
龙源电力(H/A)2Q因成本超预期业绩不及预期
美银证券2026-08-28
SGI动能加速;2Q核心业务因运营支出上升不及预期
美银证券2026-08-19
5月份经济数据解读:经济恢复不及预期,动能夯实仍待政策发力
大同证券2024-06-18
商贸零售行业周报:永辉全国首家胖东来式自主调改店恢复营业,关注同店提升效率
商贸零售上海证券2024-09-08
胜宏科技(300476.SZ)2026年二季度业绩不及预期 最坏时期或已过去
花旗2026-08-28
英特尔(INTC.OQ)预期2Q呈正增长,也可能上升至3Q / CY
交运设备德意志银行2018-07-17
Victory Giant 2Q运营未达预期,3Q后有望重启上行,目标价下调至367元,重申买入
美银证券2026-08-28