猜你想问
龙源电力2Q业绩为何不及预期?
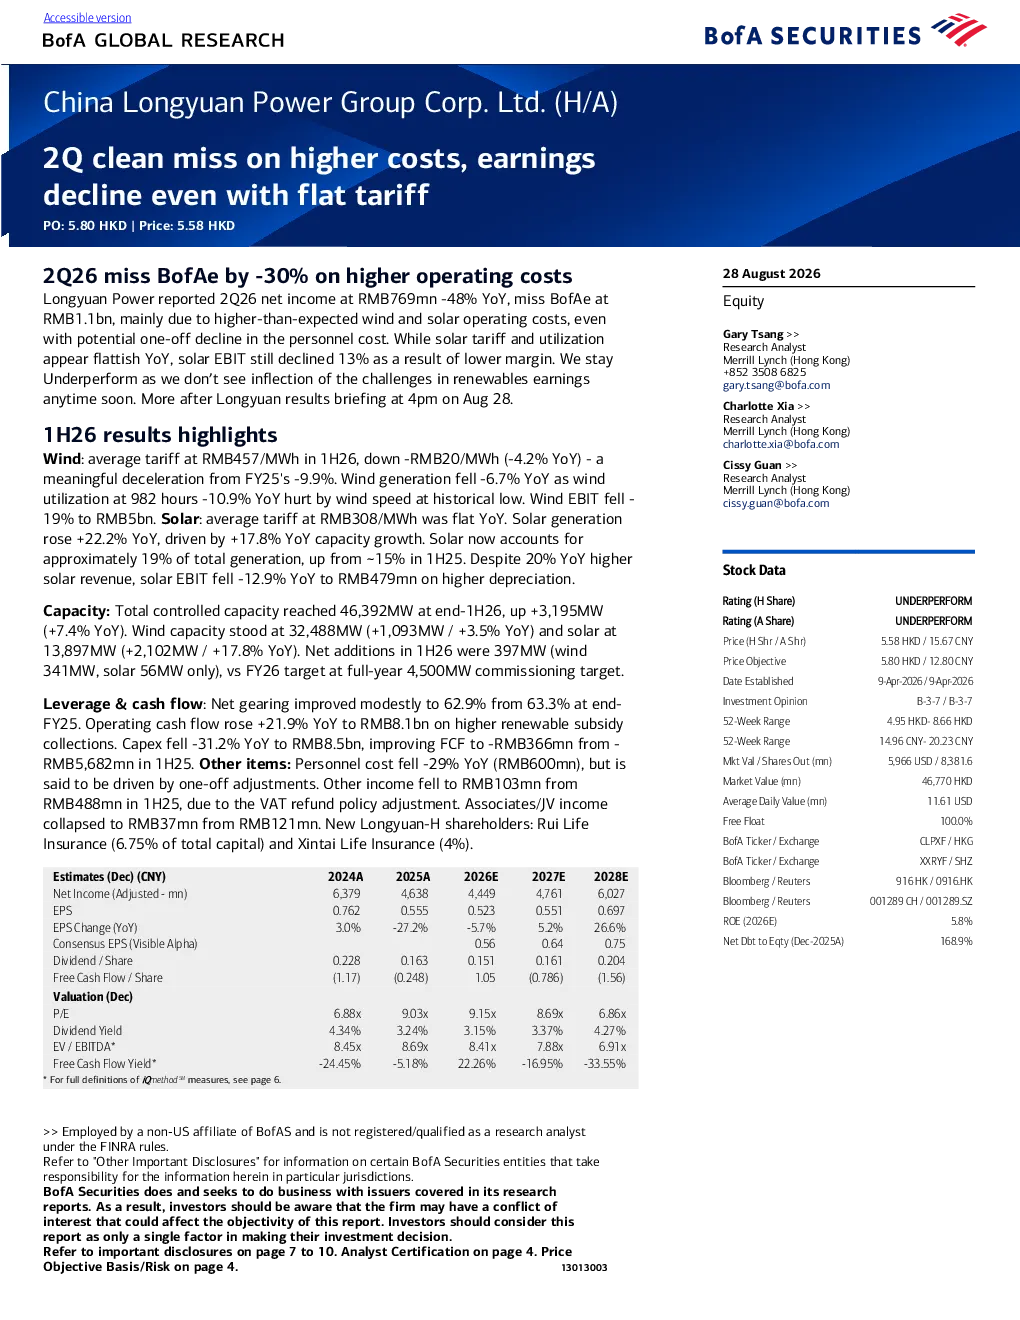
龙源电力2026年第二季度净利润同比下降48%至7.69亿元人民币,主要由于风电和太阳能运营成本高于预期。风电平均电价同比下降4.2%,发电量同比下降6.7%;太阳能平均电价持平,发电量同比增长22.2%。公司预计短期内可再生能源收益挑战无拐点,维持“表现不佳”评级。
可再生能源赛道发展趋势如何?
根据龙源电力报告,短期内可再生能源收益挑战无拐点,但长期来看,风电和太阳能发电量仍呈现增长趋势。太阳能发电量同比增长22.2%,显示出较强的增长动力。然而,风电平均电价同比下降4.2%,发电量同比下降6.7%,反映出行业竞争加剧和成本压力增大。
研报对龙源电力的重点分析方向是什么?
研报重点分析了龙源电力风电和太阳能业务的运营成本和发电量变化。报告指出,风电和太阳能运营成本高于预期,导致净利润大幅下降。此外,报告还分析了风电平均电价和发电量的变化趋势,以及太阳能发电量的快速增长。
当前可再生能源市场现状如何?
当前可再生能源市场面临成本压力和竞争加剧的挑战。龙源电力报告显示,风电平均电价同比下降4.2%,发电量同比下降6.7%,反映出行业竞争加剧和成本压力增大。同时,太阳能发电量同比增长22.2%,显示出较强的增长动力。市场整体仍处于发展初期,未来增长潜力较大。
研报提示哪些相关风险?
研报提示的下行风险包括关税下调、业务收缩、风电开发商为获取资源报出不盈利电价、利率上调等。这些风险可能导致公司业绩进一步下滑。上行风险包括风机价格下降、政府提高风电上网电价补贴、解决电网并网瓶颈等。这些风险可能为公司带来新的增长机会。
你可能感兴趣
龙源电力2026年第二季度业绩不及预期,运营成本高企致净利润下滑
美银证券2026-08-28
SGI动能加速;2Q核心业务因运营支出上升不及预期
美银证券2026-08-19
胜宏科技(A)2Q营业利润不及预期,动能自3Q恢复
美银证券2026-08-28
天风通信源杰科技2Q业绩大超预期产能扩张准备充分A
未知机构2026-07-21
宁波拓普(A)2026年第二季度业绩不及预期:受原材料成本上涨、高折旧及汇兑损失拖累,目标价下调至60元人民币
美银证券2026-08-28
株洲中车时代电气(H/A)2Q26不及预期;关注功率半导体改善
美银证券2026-08-20
深南电路(A)2Q超预期,算力产品结构强劲,基板与mSAP业务扩产带来进一步增长空间
美银证券2026-08-28
长城汽车:H / A:减少:2016年第一季度业绩:盈利下降幅度低于预期
交运设备汇丰银行2016-04-23
H / A:持有/减持:2015年第四季业绩符合预期
信息技术汇丰银行2016-03-31
3季度业绩因游戏淡季及WPS不及预期;WPS将开启AI付费测试
交银国际2023-11-22