猜你想问
Workday最新研报核心内容是什么?
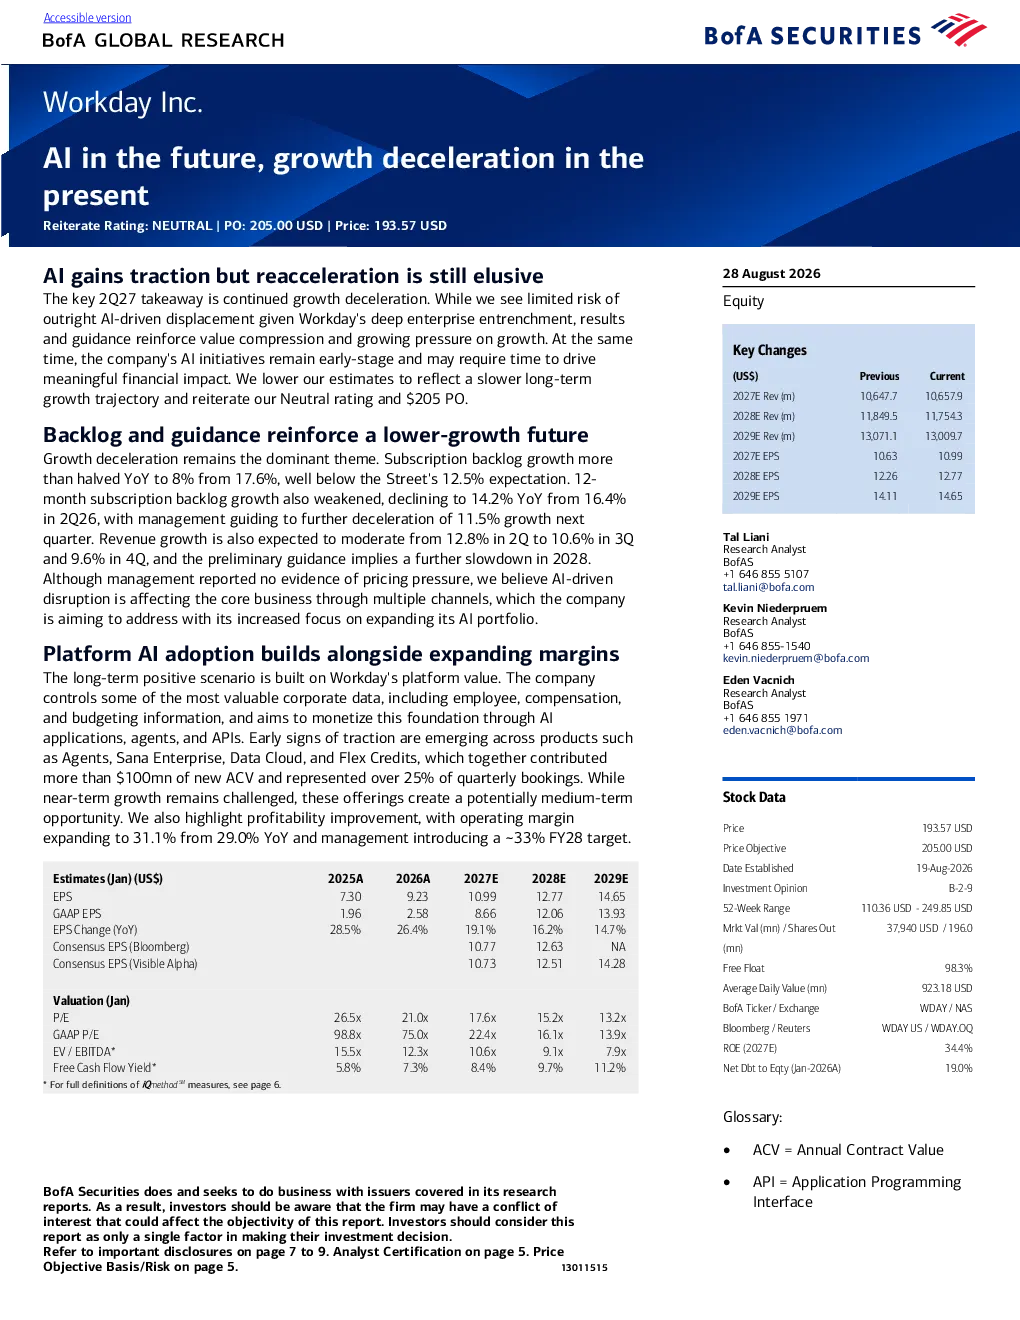
最新研报显示Workday增长放缓,订阅积压增长同比大幅放缓至8%,收入增长预期也逐步放缓。尽管企业级深度嵌入限制了AI的完全替代风险,但AI引入了长期价值压缩的合理风险。公司AI举措仍处于早期阶段,可能需要时间才能产生有意义的财务影响。营业利润率提升至31.1%,管理层设定了2028财年约33%的利润率目标。
企业级软件赛道AI发展趋势如何?
企业级软件赛道AI发展趋势显示,AI正逐步融入企业级软件产品中,如Workday推出的Agents、Sana Enterprise、Data Cloud、Flex Credits等AI产品已贡献超过1亿美元的新年合同价值,占季度预订额的25%以上。AI的应用将提升软件智能化水平,但同时也引入了长期价值压缩风险,因为AI原生替代品可能加速侵蚀现有软件产品的定价。
研报重点分析了Workday的哪些方面?
研报重点分析了Workday的企业级软件产品AI化进展,包括订阅积压增长、收入增长预期、营业利润率变化以及AI产品贡献的新年合同价值。报告指出,Workday仍是HCM和财务数据的系统记录,但AI引入了长期价值压缩风险。当前估值下,下行风险有限,但若无客户收入稳定或增长证据,上行空间受限。
当前Workday的市场现状如何被判断?
当前Workday的市场现状被判断为增长放缓但仍有长期潜力。订阅积压增长和收入增长预期均出现放缓,但营业利润率提升显示盈利能力增强。AI产品已开始贡献收入,但整体AI举措仍处于早期阶段。Workday作为HCM和财务数据的系统记录具有深厚的企业级深度嵌入优势,但AI的引入也带来了长期价值压缩的合理风险。
研报提示了哪些相关风险?
研报提示了多项相关风险,包括AI原生替代品加速侵蚀定价、AI转型未达预期、裁员超预期以及合同和续约压力。AI转型若未达预期,可能影响公司长期价值。此外,若客户收入稳定或增长证据不足,上行空间受限。长期积极情景基于Workday的平台价值,其控制着高价值企业数据,计划通过AI应用、代理和API变现,但短期内增长仍面临挑战。