猜你想问
伊利股份研报核心内容是什么?
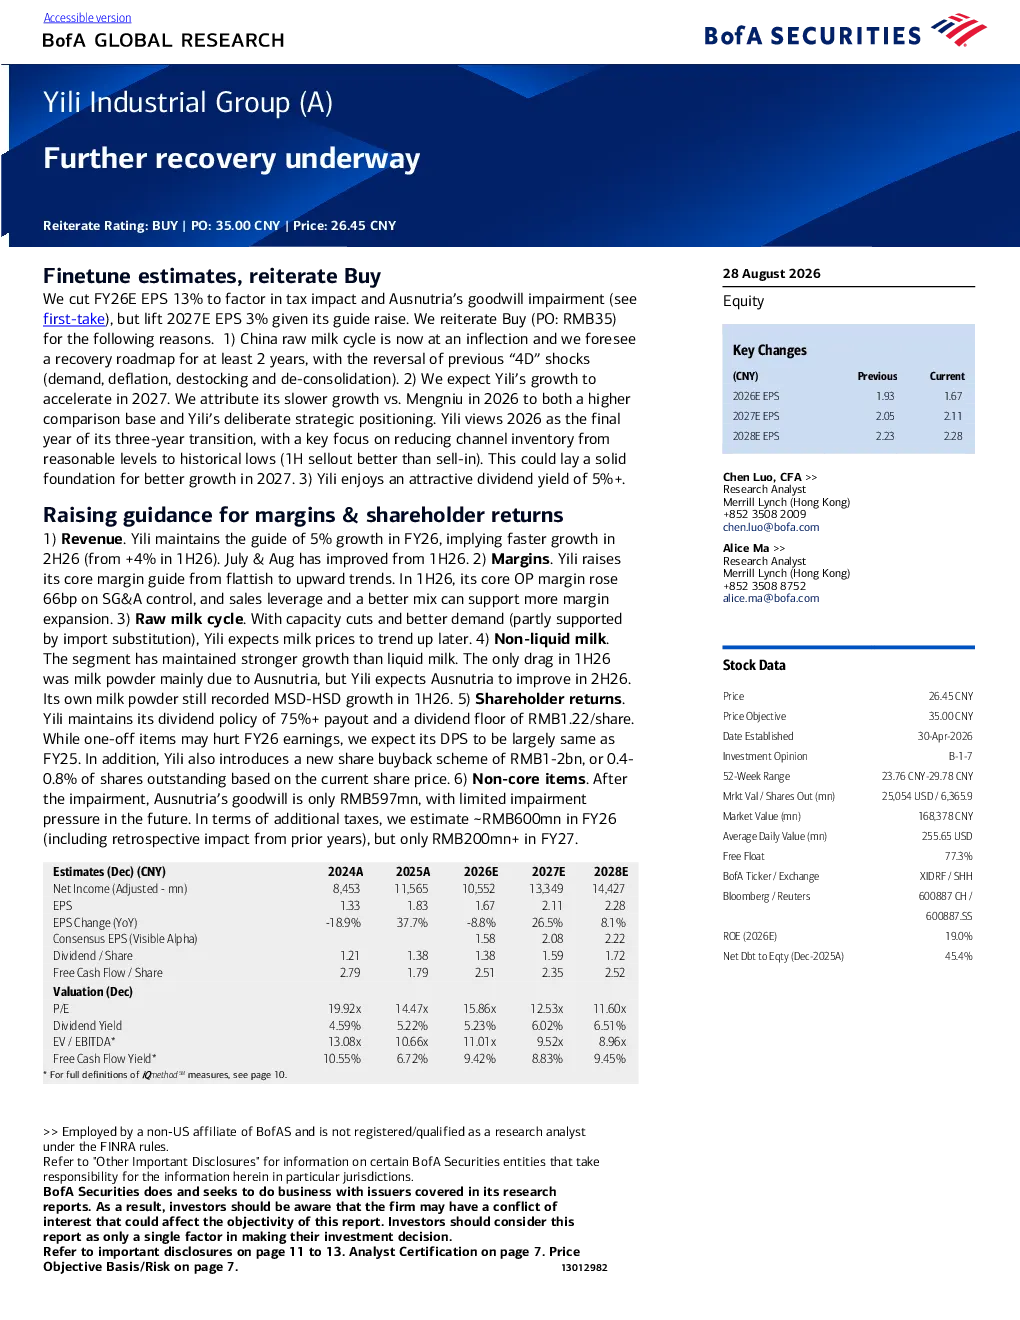
研报指出中国乳制品行业处于周期性拐点,伊利股份预计未来两年将迎来复苏,扭转此前“4D”(需求疲软、通缩、去库存、行业分散)冲击。伊利凭借市场份额优势、品类结构优化、稳健的执行力及较高的股息率,仍具备投资价值,且可作为中国原奶价格拐点的风向标。
乳制品行业发展趋势如何?
乳制品行业正经历周期性调整,伊利股份的复苏被视为行业拐点的风向标。报告预测伊利未来两年将扭转困境,非液态奶(奶粉)增长将强于液态奶,行业集中度提升,原奶价格可能随之改善。伊利通过优化品类结构、降低渠道库存等措施,为长期增长奠定基础。
研报重点分析了哪些方面?
研报重点分析了伊利股份的业绩复苏路径,包括渠道库存管理、品类结构优化及核心利润率提升。报告下调了2026年每股收益预期(13.4%),但上调了2027年预期(3%),并关注其股息政策与股票回购计划。此外,报告还分析了澳牛商誉减值及未来税收影响等非核心业务因素。
当前乳制品市场现状如何?
当前乳制品市场面临需求疲软、通缩、去库存等挑战,伊利股份的业绩也受到澳牛商誉减值(24亿元)的影响,导致2026年净利润下降20.0%。但报告认为伊利凭借市场份额优势及稳健执行力,正在逐步走出困境,2026年将完成三年转型,为2027年增长奠定基础。液态奶、奶粉、冰淇淋品类表现分化,非液态奶增长更强劲。
研报提示哪些风险因素?
研报提示的风险因素包括原奶价格趋势变化、同行竞争加剧、销售与利润恢复速度不及预期。原奶价格波动直接影响伊利成本,同行竞争可能加剧市场份额争夺,而销售与利润恢复若低于预期,将影响公司估值与目标价实现。此外,澳牛业务仍存在减值压力,需持续关注其长期影响。
你可能感兴趣
伊利股份(600887)-渠道跟踪反馈
食品饮料未知机构2022-02-09
伊利股份(600887)-专家交流纪要
食品饮料未知机构2022-03-03
伊利股份(600887)-2021年&2022Q1业绩交流会纪要
食品饮料未知机构2022-05-04
伊利股份(600887)2023年半年度业绩交流要点-调研纪要
未知机构2023-08-30
伊利股份(600887)2023年半年度业绩说明会-调研纪要
未知机构2023-09-03
伊利股份(600887)23年年报及24Q1电话会要点-调研纪要
未知机构2024-04-30
伊利股份(600887)-调研纪要
食品饮料未知机构2022-09-09
伊利股份 600887 2026年中报业绩发布
未知机构2026-08-27
伊利股份(600887)-调研纪要
食品饮料未知机构2022-12-12
伊利实业 (600887 CH) 我们预计收购澳优将产生协同效应
医药生物招银国际2022-02-08