猜你想问
中国太保上半年业绩表现如何?
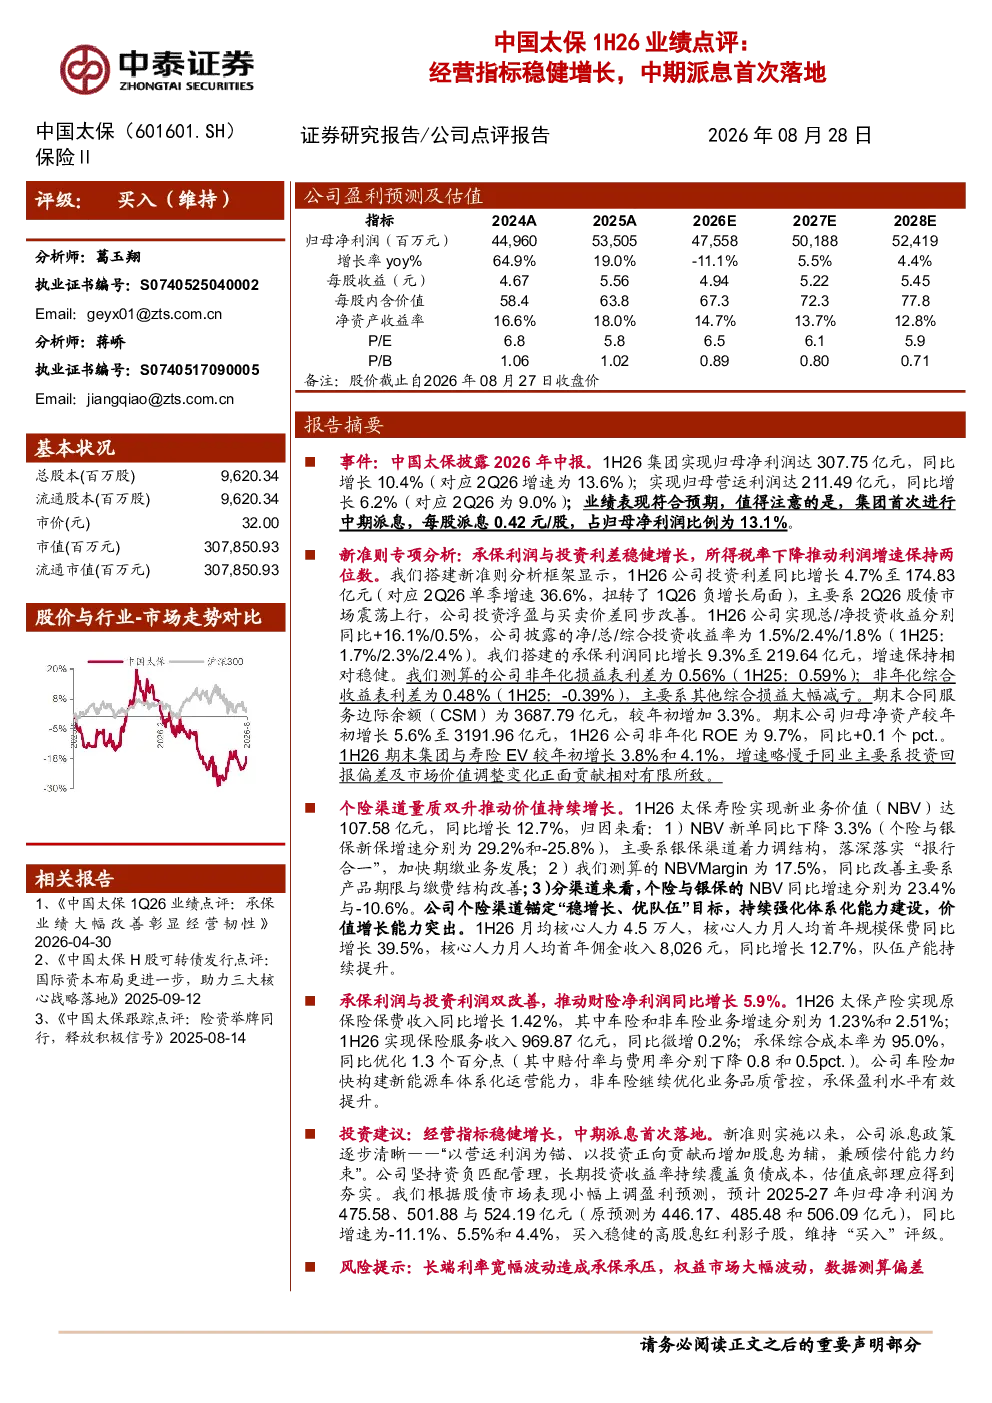
中国太保2026年中报业绩符合预期,归母净利润同比增长10.4%至307.75亿元,归母营运利润同比增长6.2%至211.49亿元。集团首次进行中期派息,每股派息0.42元。投资利差同比增长4.7%至174.83亿元,主要因股债市场震荡上行;承保利润同比增长9.3%至219.64亿元,增速稳健;所得税率下降推动利润增速保持两位数。期末合同服务边际余额(CSM)增加3.3%,归母净资产增长5.6%。
财险业务发展趋势如何?
财险业务方面,产险原保险保费收入同比增长1.42%,车险和非车险业务增速分别为1.23%和2.51%。承保综合成本率优化1.3个百分点至95.0%。这表明财险业务保持稳健增长,成本控制能力提升,未来有望受益于车险综合改革和非车险市场的拓展。
个险渠道的关键数据有哪些?
个险渠道方面,太保寿险新业务价值(NBV)同比增长12.7%至107.58亿元,主要因产品期限与缴费结构改善。月均核心人力4.5万人,月人均首年规模保费同比增长39.5%。这显示个险渠道价值增长能力突出,人力产能持续提升,未来有望继续推动新业务价值的增长。
当前市场对保险行业的判断是什么?
当前市场对保险行业的判断是,行业经营指标稳健增长,头部公司率先落地中期派息政策,显示行业盈利能力和股东回报意愿提升。同时,个险渠道转型和财险业务稳健发展,表明行业在渠道优化和业务结构调整方面取得积极进展,未来有望受益于经济复苏和保险需求的持续增长。
研报提示的主要风险有哪些?
研报提示的主要风险包括长端利率波动可能影响投资收益,权益市场大幅波动可能影响股票投资表现,以及数据测算偏差可能导致业绩预测与实际情况存在差异。这些风险需要关注,但保险行业长期稳健经营的基本面仍然稳固。
你可能感兴趣
业绩增长稳健,首次中期派息
国金证券2023-08-22
远东宏信2024年半年报点评:盈利承压,首次实施中期派息彰显经营韧性
国泰君安证券2024-08-11
2024年中报业绩点评:气量高增&结构调整真实价差有韧性,首次中期派息
东吴证券2024-08-29
中报点评:中报业绩增长稳健,低估值高派息有望实现估值修复
公用事业中原证券2019-08-12
26Q2扣非净利+12%超预期,首次实施中期派息,重视具备全球化布局能力的HALO资产优等生:招商港口(001872)2026年半年报点评
交通运输华创证券2026-08-30
经营稳健,派息增长
兴证国际2025-08-20
2024年中报点评:自由现金流增厚,首次中期派息&发布三年分红规划
公用事业东吴证券2024-08-31
2024年报点评:业绩稳健增长&派息大增,并购粤丰增厚在即
公用事业东吴证券2025-04-13
收入利润稳健增长,中期保持100%派息
房地产国信证券2026-09-08
量增本降经营业绩稳健,增持派息彰显投资价值
化石能源信达证券2024-08-31