猜你想问
特步国际2026年半年度报告核心内容是什么?
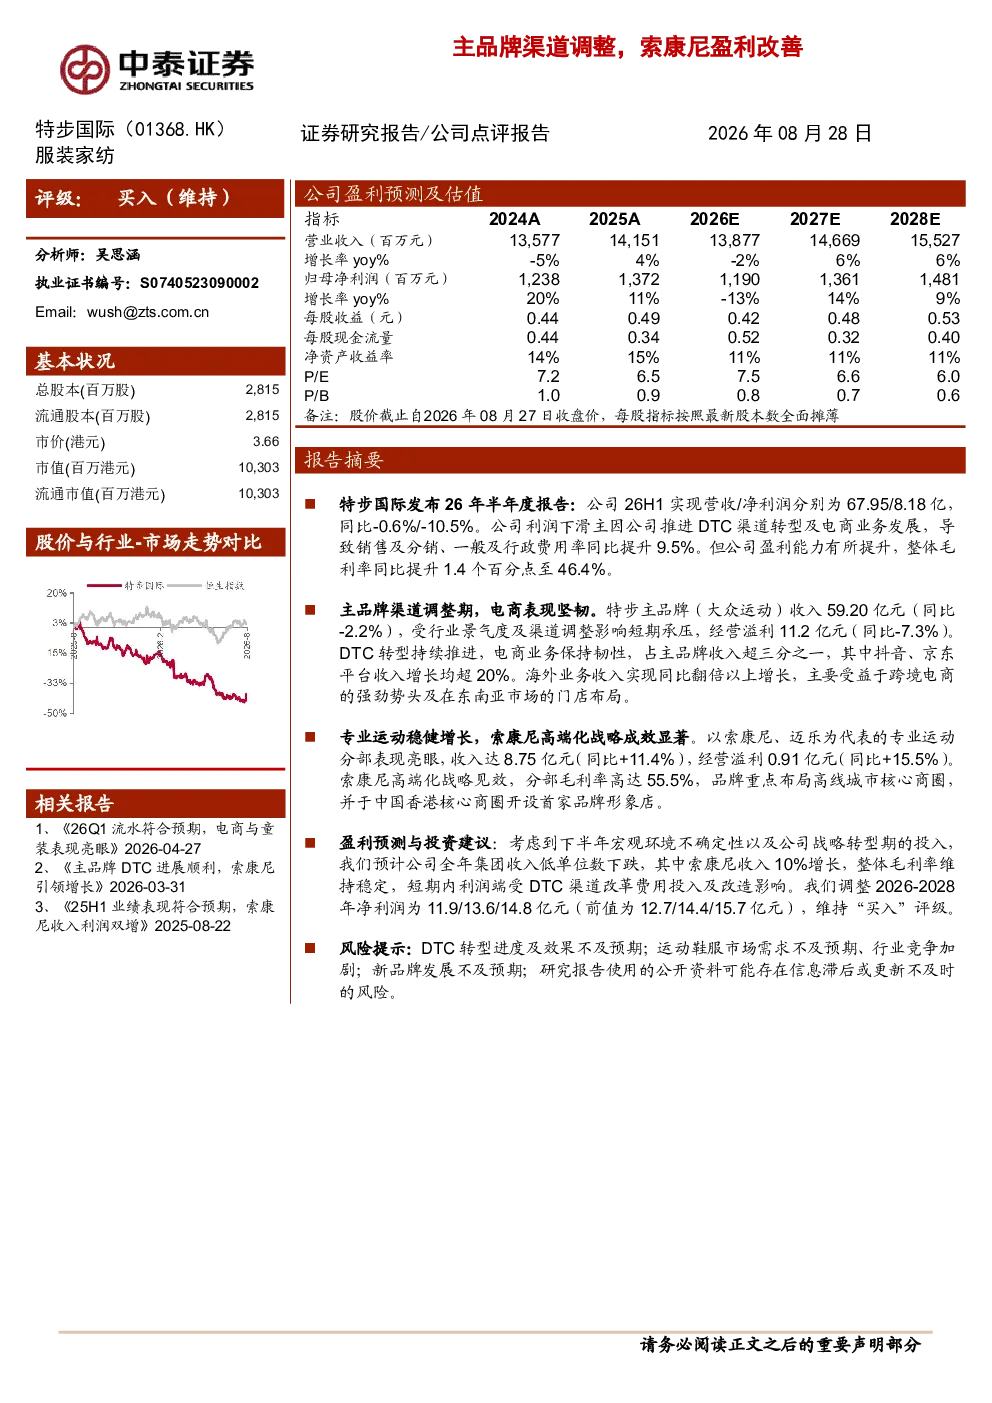
特步国际2026年半年度报告显示,公司实现营收67.95亿元,同比-0.6%;净利润8.18亿元,同比-10.5%。利润下滑主因是DTC渠道转型及电商业务发展导致销售及分销、一般及行政费用率同比提升9.5%。但盈利能力有所提升,整体毛利率同比提升1.4个百分点至46.4%。主品牌(大众运动)收入59.20亿元(同比-2.2%),受行业景气度及渠道调整影响短期承压,经营溢利11.2亿元(同比-7.3%)。DTC转型持续推进,电商业务保持韧性,占主品牌收入超三分之一,其中抖音、京东平台收入增长均超20%。海外业务收入同比翻倍以上增长,主要受益于跨境电商及东南亚市场门店布局。专业运动分部表现亮眼,收入达8.75亿元(同比+11.4%),经营溢利0.91亿元(同比+15.5%)。索康尼高端化战略见效,分部毛利率高达55.5%,品牌重点布局高线城市核心商圈,并在香港核心商圈开设首家品牌形象店。
运动鞋服行业发展趋势如何?
运动鞋服行业整体呈现多元化发展趋势,大众运动市场受经济及行业景气度影响波动,但高端化、智能化、个性化需求持续提升。DTC模式成为行业转型重点,品牌通过自建渠道强化用户连接,电商业务保持高增长,抖音、京东等平台成为重要增长引擎。海外市场拓展加速,东南亚等新兴市场潜力巨大,同时高线城市核心商圈成为高端品牌布局焦点。行业竞争加剧,品牌需在产品创新、渠道优化、品牌建设方面持续投入以保持竞争力。
报告重点分析了哪些方向?
报告重点分析了特步国际主品牌渠道调整对盈利能力的影响,特别是DTC转型推进过程中电商业务的韧性表现。同时,报告详细剖析了专业运动分部索康尼的高端化战略成效,其毛利率高达55.5%,品牌形象店布局及市场反馈均显示战略有效性。此外,报告还关注了海外业务增长,跨境电商及东南亚市场布局成为主要驱动力。整体来看,报告围绕渠道转型、高端化战略及海外拓展三大方向展开分析。
当前运动鞋服市场现状如何?
当前运动鞋服市场呈现结构性分化,大众运动市场短期承压,但长期需求依然稳健。高端化趋势明显,消费者对品牌、品质、科技含量要求提升,推动品牌向高毛利率、高附加值方向发展。DTC渠道建设成为行业共识,品牌纷纷投入资源自建渠道,但转型效果存在不确定性。电商渠道持续高增长,成为品牌重要收入来源。市场竞争激烈,国内外品牌加速布局,行业整合与洗牌加速。
研报提示了哪些风险?
研报提示的主要风险包括DTC转型进度及效果不及预期,渠道改革初期可能面临成本上升、用户转化率波动等问题。运动鞋服市场需求存在不确定性,宏观经济波动、行业竞争加剧可能影响销售表现。新品牌发展面临挑战,品牌建设周期长、投入大,市场接受度存在风险。此外,供应链管理、原材料价格波动等也可能对盈利能力产生影响。