猜你想问
这份研报主要分析了什么内容?
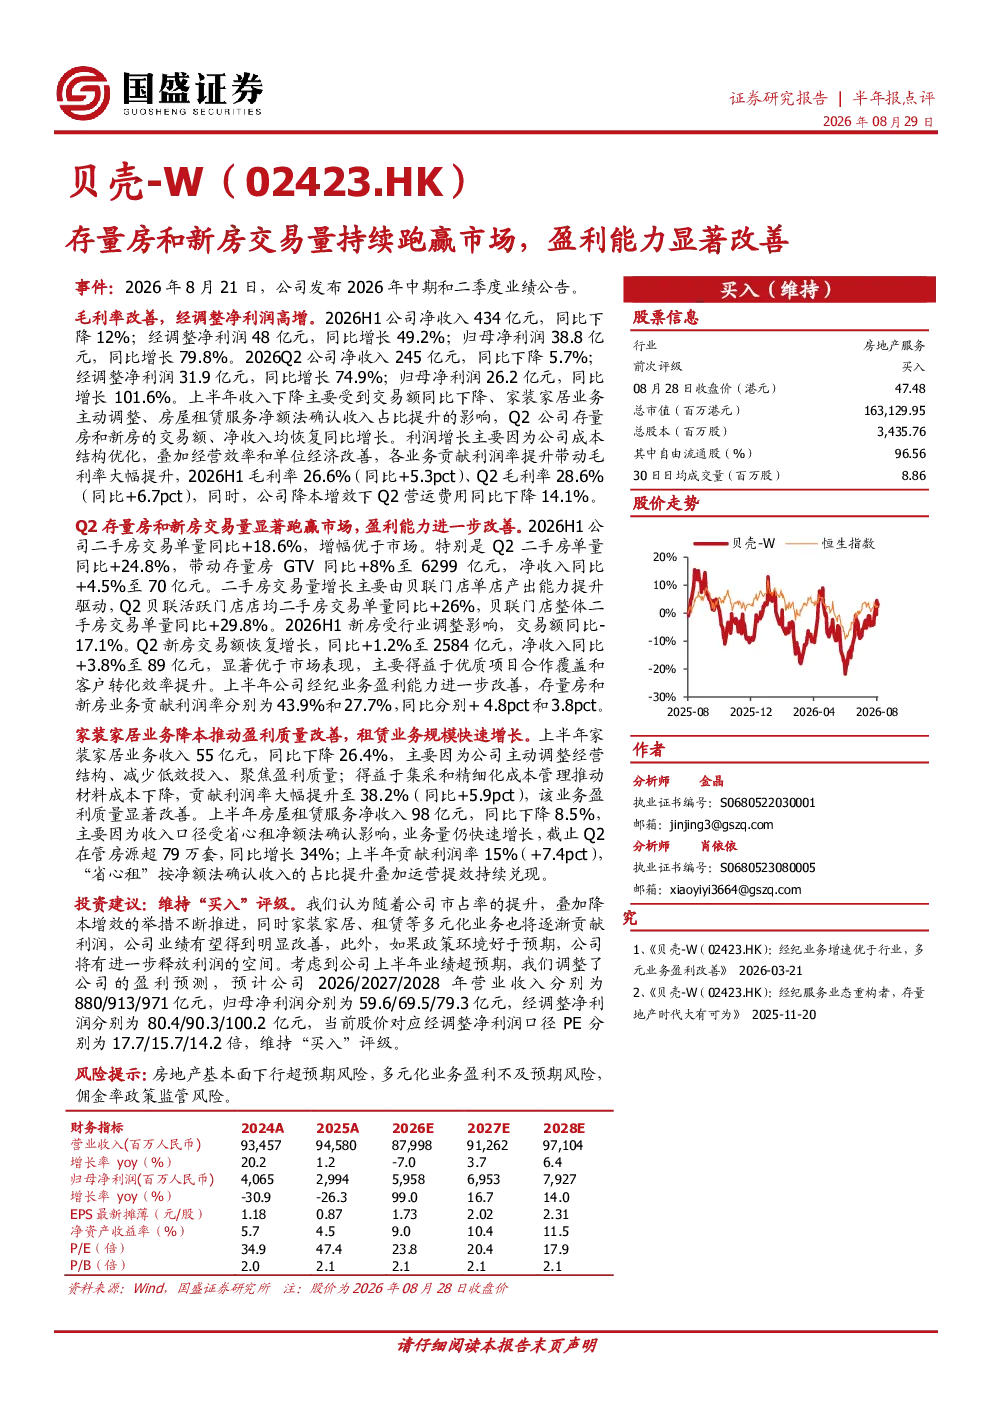
这份研报主要分析了贝壳2026年中期业绩表现,重点关注了存量房和新房交易量的市场表现以及公司盈利能力的改善。报告显示,2026年上半年贝壳经调整净利润同比增长49.2%,归母净利润同比增长79.8%,毛利率显著提升。Q2存量房和新房交易量显著跑赢市场,二手房交易单量同比增长24.8%,新房交易额同比增长1.2%。盈利能力改善主要得益于成本结构优化、经营效率提升和单位经济改善。
当前房地产经纪行业的发展趋势如何?
当前房地产经纪行业的发展趋势主要体现在数字化和效率提升方面。贝壳通过贝联门店单店产出能力提升,推动二手房交易单量同比增长29.8%。同时,行业竞争加剧促使企业更加注重成本控制和经营效率,例如贝壳通过调整家装家居业务结构,虽然收入下降26.4%,但利润率提升至38.2%。多元化业务布局如租赁服务也在逐步贡献利润,例如房屋租赁服务在管房源同比增长34%,贡献利润率15%。
研报重点分析了贝壳哪些业务板块?
研报重点分析了贝壳的经纪业务、家装家居业务和租赁业务。经纪业务方面,报告指出存量房和新房交易量持续跑赢市场,2026年上半年二手房交易单量同比增长18.6%,Q2同比增长24.8%,利润率分别达到43.9%和27.7%。家装家居业务通过降本增效推动盈利质量改善,上半年收入55亿元,同比下降26.4%,但利润率大幅提升至38.2%。租赁业务规模快速增长,上半年净收入98亿元,同比下降8.5%,但在管房源超79万套,同比增长34%。
当前市场环境下,贝壳的经营状况如何?
当前市场环境下,贝壳的经营状况呈现稳中向好的态势。尽管2026年上半年净收入同比下降12%,但经调整净利润同比增长49.2%,归母净利润同比增长79.8%,毛利率显著提升。Q2存量房和新房交易额、净收入均恢复同比增长,二手房交易单量同比增长24.8%,新房交易额同比增长1.2%,均优于市场表现。成本结构优化和经营效率提升是利润增长的主要驱动因素,例如Q2营运费用同比下降14.1%。
研报提示了哪些主要风险?
研报提示了三方面主要风险:一是房地产基本面下行超预期风险,市场波动可能影响交易量和收入;二是多元化业务盈利不及预期风险,家装家居和租赁业务虽然贡献利润率提升,但仍处于发展初期,盈利能力存在不确定性;三是佣金率政策监管风险,政策变化可能影响贝壳的佣金收入和盈利水平。此外,报告还指出收入确认方式调整对租赁业务收入的影响,但业务量仍保持快速增长。