猜你想问
金蝶国际2026年半年度报告核心内容有哪些?
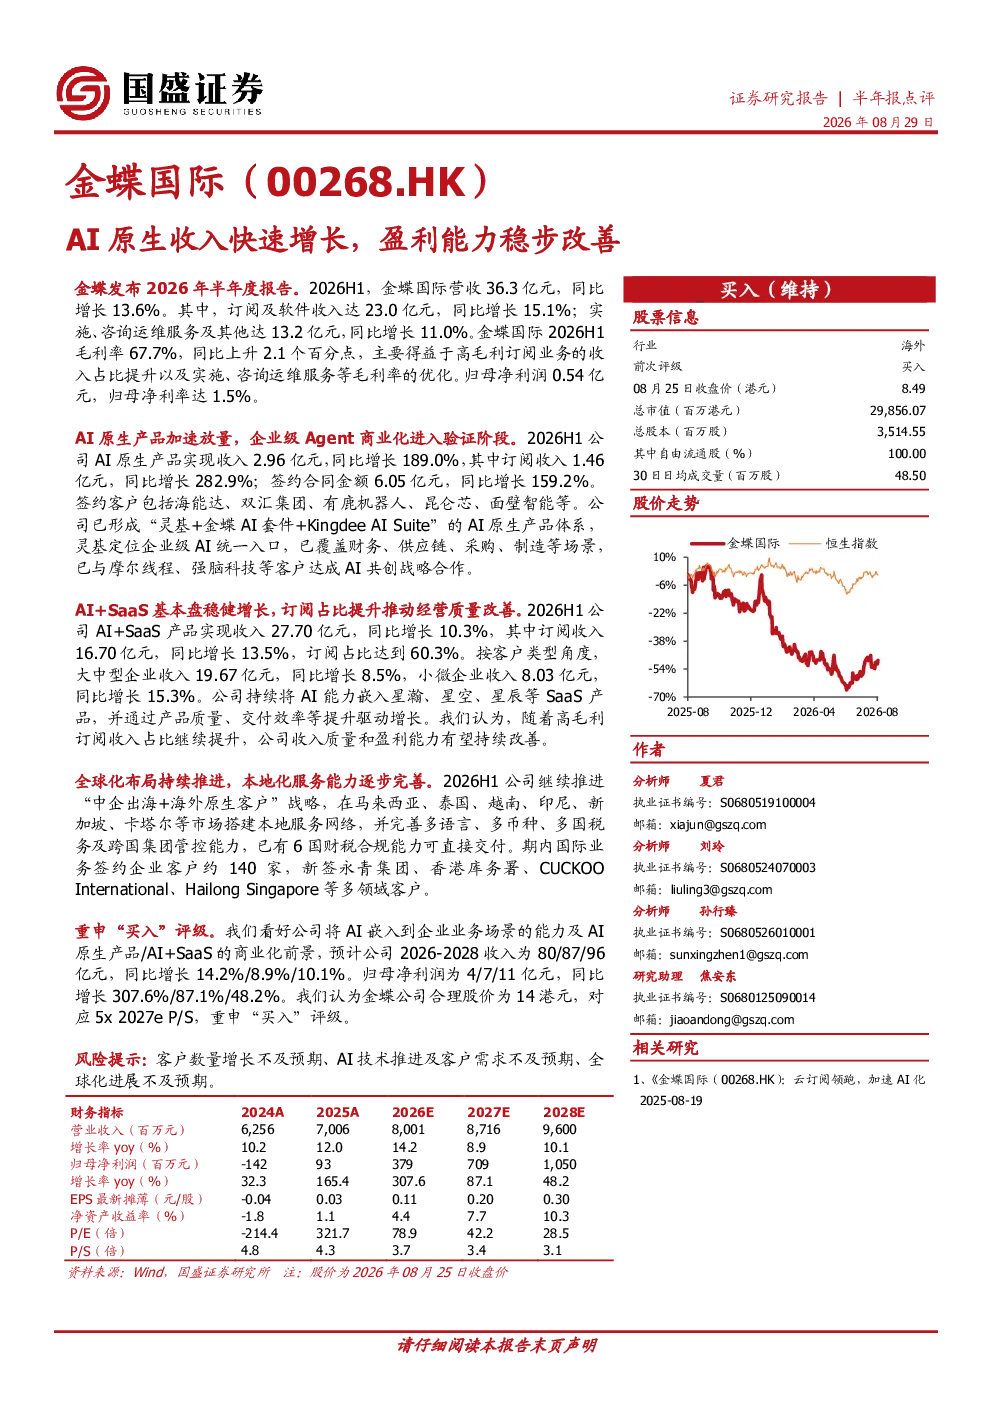
金蝶国际2026年半年度报告显示,公司整体营收36.3亿元,同比增长13.6%,其中订阅及软件收入23.0亿元(同比增长15.1%),实施、咨询运维服务及其他收入13.2亿元(同比增长11.0%)。毛利率提升至67.7%(同比上升2.1个百分点),归母净利率达1.5%。AI原生产品收入2.96亿元(同比增长189.0%),AI+SaaS产品收入27.70亿元(同比增长10.3%)。
AI原生赛道发展趋势如何?
金蝶国际AI原生产品收入2.96亿元(同比增长189.0%),已形成“灵基+金蝶AI套件+Kingdee AI Suite”产品体系,覆盖财务、供应链等场景。AI+SaaS产品收入27.70亿元(同比增长10.3%),订阅占比达60.3%。AI能力持续嵌入星瀚、星空等产品,推动增长。
报告重点分析了哪些方向?
报告重点分析了AI原生产品加速放量,收入2.96亿元(同比增长189.0%),订阅收入1.46亿元(同比增长282.9%)。AI+SaaS基本盘稳健增长,收入27.70亿元(同比增长10.3%)。全球化布局持续推进,在马来西亚、泰国等市场搭建本地服务网络。
当前市场对金蝶国际的评价如何?
分析师重申“买入”评级,看好公司AI能力嵌入业务场景及AI原生/AI+SaaS商业化前景。预计2026-2028年收入分别为80/87/96亿元,归母净利润分别为4/7/11亿元。
研报提示了哪些风险?
研报提示风险包括客户增长不及预期、AI技术及需求不及预期、全球化进展不及预期。
你可能感兴趣
AI原生收入快速增长
招银国际2026-08-13
收入规模快速增长,盈利能力已在改善
家用电器华创证券2023-09-01
收入快速增长,盈利能力有望边际改善
机械设备安信证券2021-05-04
收入端保持快速增长趋势,盈利能力有望迎来改善
医药生物华创证券2022-07-28
盖世食品:收入实现快速增长,盈利能力改善(2025年三季报点评)
财信证券2025-11-18
2021年三季报点评:衣柜收入快速增长,盈利能力改善可期
轻工制造国泰君安证券2021-10-28
2025年三季报点评:收入实现快速增长,盈利能力改善
食品饮料财信证券2025-11-18
伊利股份一季报点评:收入快速增长,盈利能力改善
食品饮料太平洋证券2019-04-27
Q2收入快速增长,盈利能力显著改善
国投证券2025-08-29
收入实现快速增长,盈利能力进一步改善
机械设备开源证券2023-05-05