猜你想问
中邮电子联动科技2026年半年报核心内容有哪些?
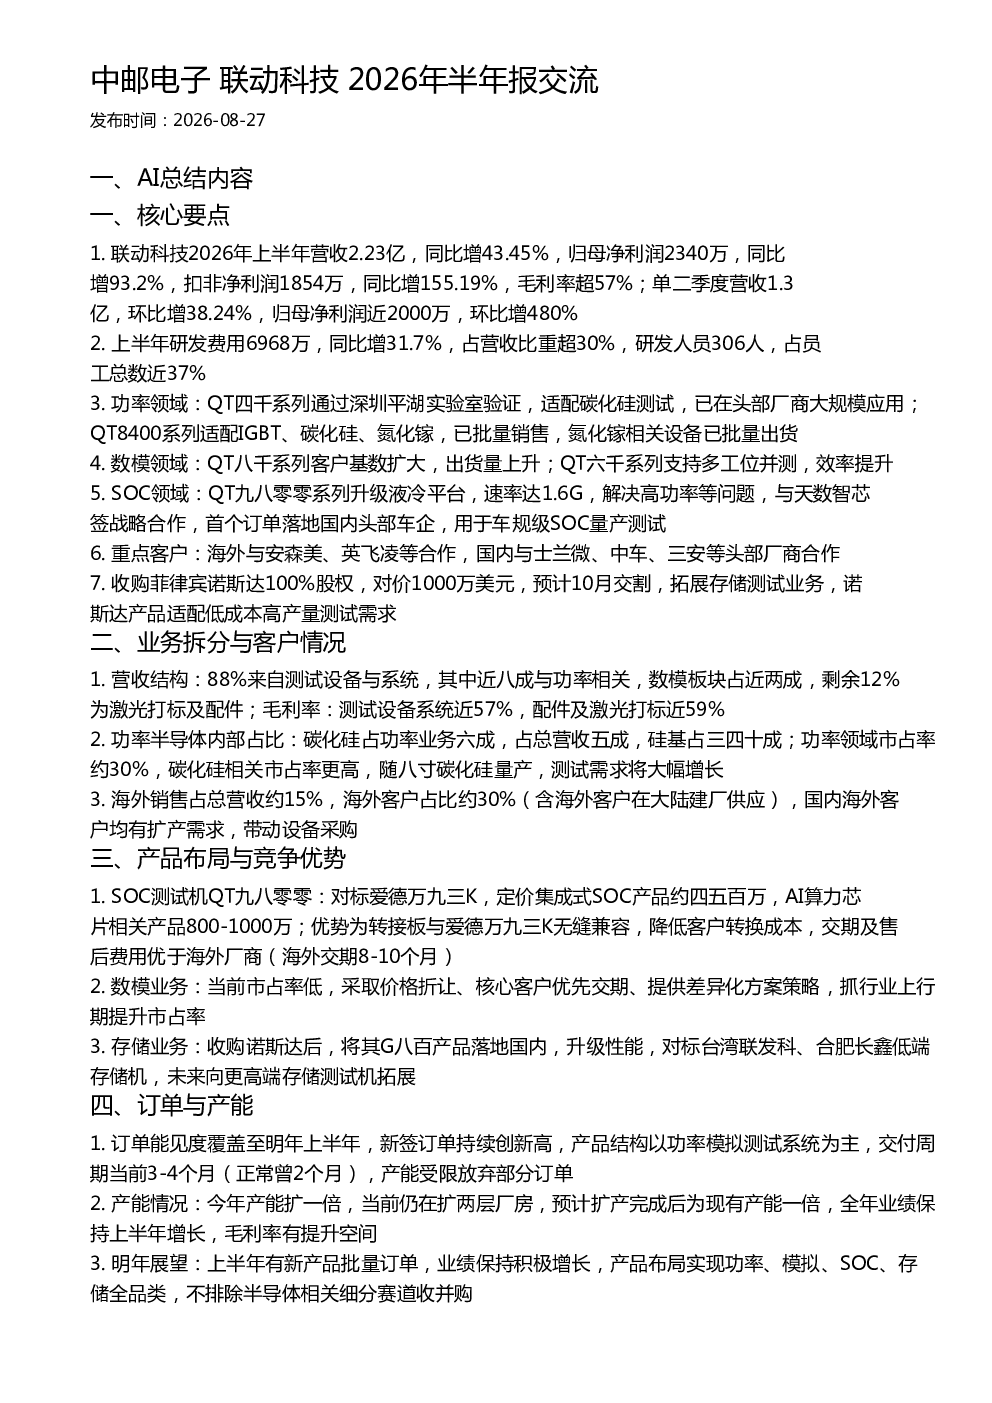
2026年上半年,公司营收2.23亿同比增长43.45%,归母净利润2340万同比增长93.2%,扣非净利润1854万同比增长155.19%,毛利率超57%。研发投入6968万同比增长31.7%,占营收比重超30%。功率领域QT四千系列通过深圳平湖实验室验证,适配碳化硅测试,已在头部厂商大规模应用;QT8400系列适配IGBT、碳化硅、氮化镓,已批量销售。数模领域QT八千系列客户基数扩大,出货量上升;QT六千系列支持多工位并测,效率提升。SOC领域QT九八零零系列升级液冷平台,速率达1.6G,与天数智芯签战略合作,首个订单落地国内头部车企。海外与安森美、英飞凌等合作,国内与士兰微、中车、三安等合作。收购菲律宾诺斯达100%股权拓展存储测试业务。
功率半导体赛道发展趋势如何?
功率半导体测试设备需求随碳化硅量产大幅增长。公司功率领域市占率约30%,碳化硅相关市占率更高。碳化硅占功率业务六成,占总营收五成,硅基占三四十成。海外销售占总营收约15%,海外客户占比约30%,国内海外客户均有扩产需求,带动设备采购。公司功率领域产品已适配IGBT、碳化硅、氮化镓,并批量销售出货。
报告重点分析了哪些方向?
报告重点分析了公司业绩增长、研发投入、产品布局与竞争优势。功率领域QT系列通过实验室验证并大规模应用,数模领域客户基数扩大,SOC领域与天数智芯合作实现车规级SOC量产测试。公司产品布局实现功率、模拟、SOC、存储全品类,并计划通过收并购拓展细分赛道。收购诺斯达拓展存储测试业务,产品对标台湾联发科、合肥长鑫低端存储机。
当前功率半导体市场现状如何?
功率半导体测试设备需求随碳化硅量产大幅增长,公司功率领域市占率约30%,碳化硅相关市占率更高。公司功率领域产品已适配IGBT、碳化硅、氮化镓,并批量销售出货。海外销售占总营收约15%,海外客户占比约30%,国内海外客户均有扩产需求,带动设备采购。公司订单能见度覆盖至明年上半年,新签订单持续创新高。
研报提示哪些风险?
公司订单能见度覆盖至明年上半年,但产能受限已放弃部分订单。今年产能扩一倍,预计扩产完成后为现有产能一倍,但当前仍在扩产中。新销售研发楼计划用于服务AI等客户,但研发投入占比较高。公司产品布局实现功率、模拟、SOC、存储全品类,但未来市场竞争加剧可能影响市场份额和盈利能力。收购诺斯达后,整合效果和产品竞争力需持续关注。