猜你想问
隆华科技2026年半年报核心数据有哪些?
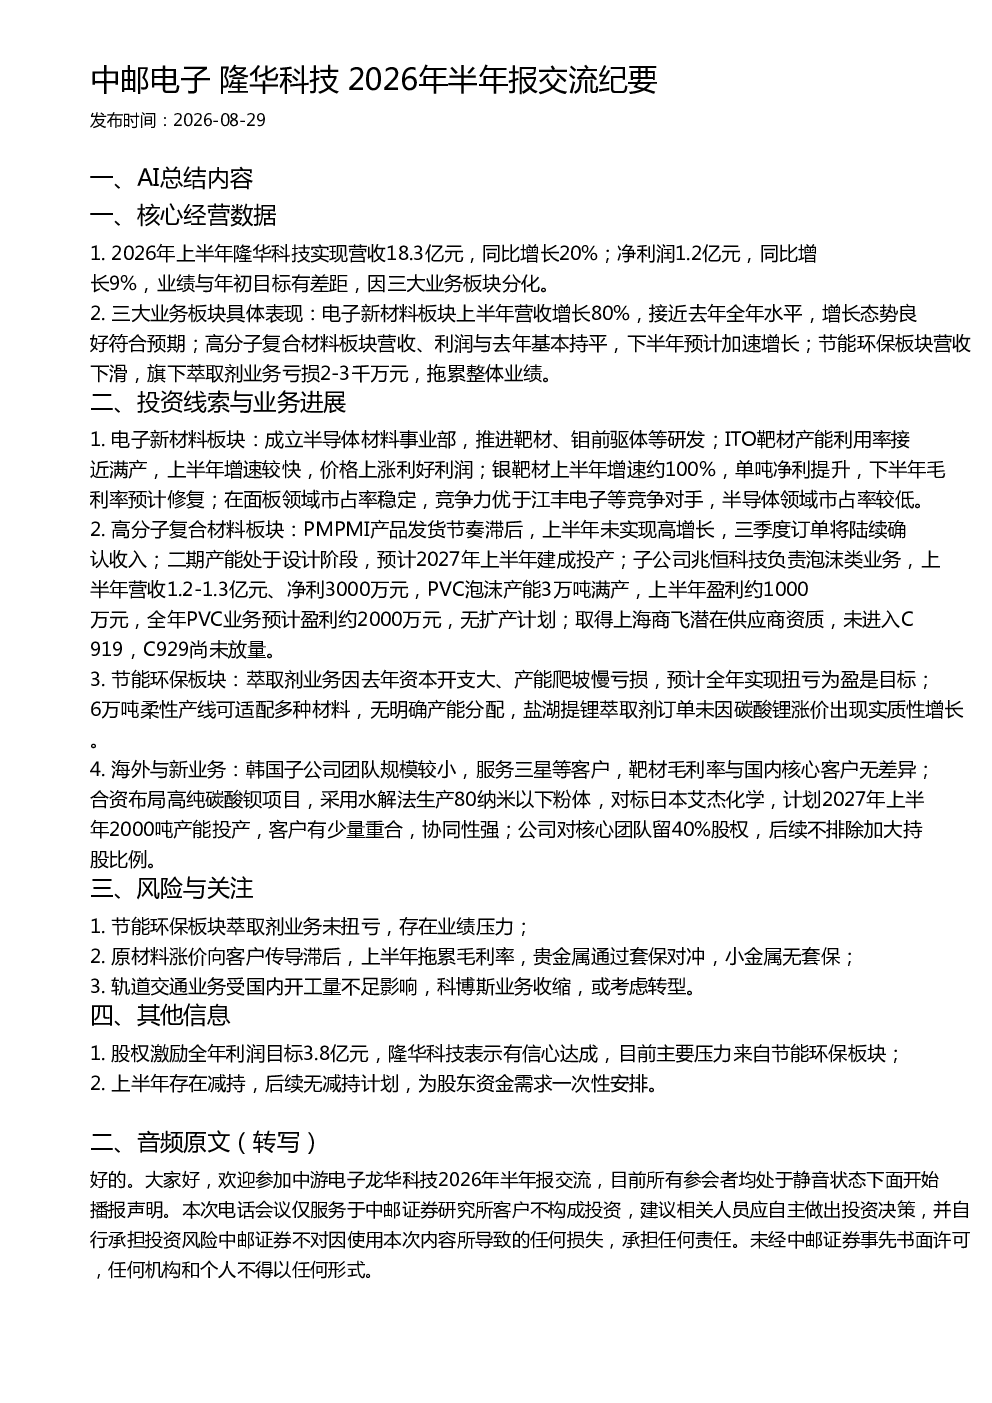
2026年上半年隆华科技实现营收18.3亿元,同比增长20%;净利润1.2亿元,同比增长9%。电子新材料板块营收增长80%,高分子复合材料板块营收利润持平,节能环保板块营收下滑,萃取剂业务亏损2-3千万元。
隆华科技电子新材料板块的主要投资机会是什么?
电子新材料板块营收增长80%,成立半导体材料事业部推进靶材、钼前驱体研发。ITO靶材产能利用率接近满产,银靶材增速约100%,单吨净利提升。公司在面板领域市占率稳定,竞争力优于江丰电子,但半导体领域市占率较低。
高分子复合材料板块的发展趋势如何?
高分子复合材料板块营收利润与去年持平,PMPMI产品发货节奏滞后,下半年订单将确认收入。二期产能预计2027年上半年投产。子公司兆恒科技上半年营收1.2-1.3亿元、净利3000万元,PVC泡沫产能3万吨满产,全年预计盈利约2000万元,无扩产计划。取得上海商飞潜在供应商资质。
隆华科技目前面临哪些市场风险?
节能环保板块萃取剂业务未扭亏,存在业绩压力。原材料涨价向客户传导滞后,上半年拖累毛利率,贵金属通过套保对冲,小金属无套保。轨道交通业务受国内开工量不足影响,科博斯业务收缩,或考虑转型。
隆华科技研报中的风险提示有哪些?
主要风险包括节能环保板块萃取剂业务未扭亏,原材料涨价传导滞后拖累毛利率,轨道交通业务受开工量影响。公司股权激励全年利润目标3.8亿元,目前主要压力来自节能环保板块。上半年存在减持,后续无减持计划。
你可能感兴趣
中邮电子·雅创电子2026年半年报交流核心纪要
未知机构2026-08-25
中邮电子 华光新材-2026年半年报交流
未知机构2026-08-27
中邮电子 捷捷微电 2026年半年报交流
未知机构2026-08-20
中邮电子艾为电子2026年半年报交流
未知机构2026-08-20
中邮电子 联动科技 2026年半年报交流
未知机构2026-08-27
中邮达瑞电子2026年半年报电话会议纪要
未知机构2026-08-18
国联民生轻工中小盘浙江自然2026年半年报业绩交流纪要
未知机构2026-08-25
恒华科技:2017年半年报投资者交流纪要-20170818
新时代证券2017-10-14
隆华科技:电话会议交流纪要20200629
华创证券2020-06-29
隆华科技:2026年半年度报告
财报2026-08-29