猜你想问
该研报主要分析了什么内容?
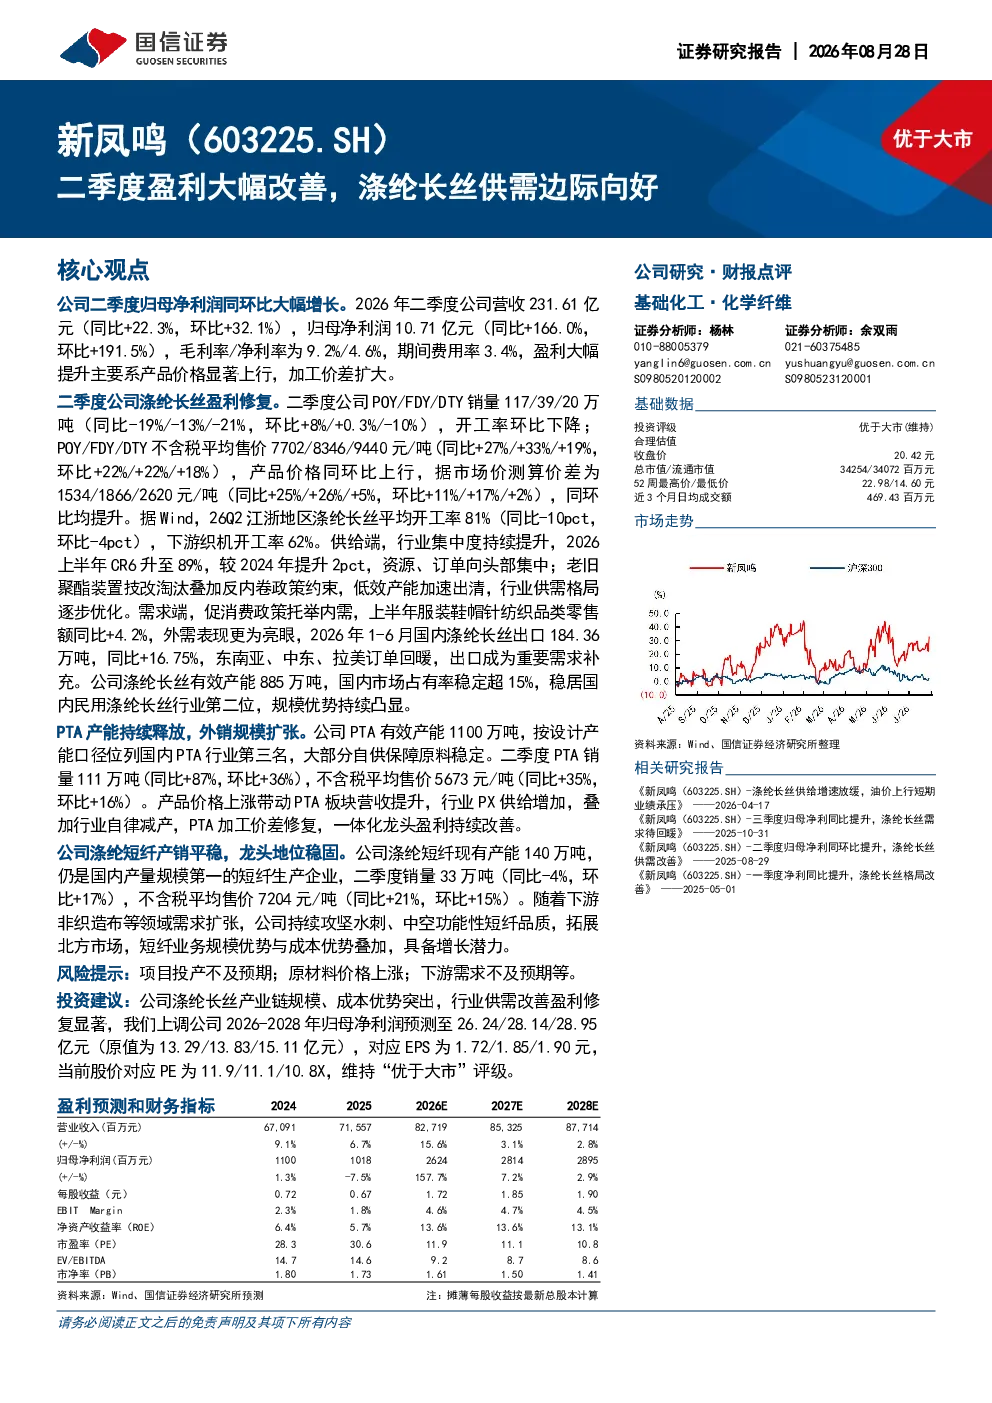
该研报分析了新凤鸣二季度盈利大幅改善的原因,主要得益于产品价格上涨和加工价差扩大。报告指出涤纶长丝供需边际向好,行业集中度提升,低效产能加速出清,供需格局逐步优化。同时,促消费政策托举内需,外需表现亮眼,出口成为重要需求补充。
涤纶长丝行业的发展趋势如何?
涤纶长丝行业发展趋势向好,行业集中度提升至89%,低效产能加速出清,供需格局逐步优化。报告显示江浙地区涤纶长丝平均开工率81%,下游织机开工率62%,表明行业产能利用率较高。此外,2026年上半年国内涤纶长丝出口184.36万吨,同比+16.75%,外需表现亮眼,为行业增长提供重要动力。
研报重点分析了哪些方面?
研报重点分析了新凤鸣二季度业绩大幅改善的原因,包括产品价格上涨和加工价差扩大。同时,报告详细分析了涤纶长丝行业的供需格局,指出行业集中度提升、低效产能出清等因素推动行业向好的发展。此外,报告还分析了公司产能、销量及价格情况,以及公司未来几年的盈利预测。
当前涤纶长丝市场的现状如何?
当前涤纶长丝市场供需边际向好,行业集中度提升至89%,低效产能加速出清,供需格局逐步优化。报告显示江浙地区涤纶长丝平均开工率81%,下游织机开工率62%,表明市场需求较为稳定。同时,2026年上半年国内涤纶长丝出口184.36万吨,同比+16.75%,外需表现亮眼,为市场增长提供重要支撑。
研报提到了哪些风险提示?
研报提示了几个主要风险,包括项目投产不及预期,可能导致公司产能扩张计划受阻;原材料价格上涨,可能压缩公司利润空间;下游需求不及预期,可能影响公司产品销量。此外,行业竞争加剧也可能对公司经营造成压力。这些风险因素需要投资者关注。
你可能感兴趣
二季度归母净利同环比提升,涤纶长丝供需改善
基础化工国信证券2025-08-29
业绩扭亏为盈,涤纶长丝供需边际改善
基础化工国信证券2024-03-26
基础化工行业周报:涤纶长丝行业新一轮减产开启,草铵膦供需向好、价格上涨
基础化工开源证券2026-01-18
2023年净利润扭亏为盈,涤纶长丝行业供需边际改善
国信证券2024-01-14
基础化工行业周报:三代制冷剂毛利持续向好;涤纶长丝库存大幅下降
基础化工太平洋证券2025-01-06
化工行业周报:涤纶长丝价差企稳反弹,行业盈利预期向好
基础化工开源证券2024-05-26
化工行业:投资周报-油价持续深跌加速涤纶长丝盈利向好
基础化工长城证券2015-01-05
三季报点评:涤纶长丝盈利改善 业绩环比大幅增长
基础化工申港证券2019-10-29
2024年报&025年一季报点评Q1净利润同比改善,2025年长丝供需格局有望持续向好
华创证券2025-05-02
中报点评:PTA盈利向好,涤纶产销大幅增长
基础化工中原证券2019-08-20