猜你想问
联赢激光2026年中报核心数据表现如何?
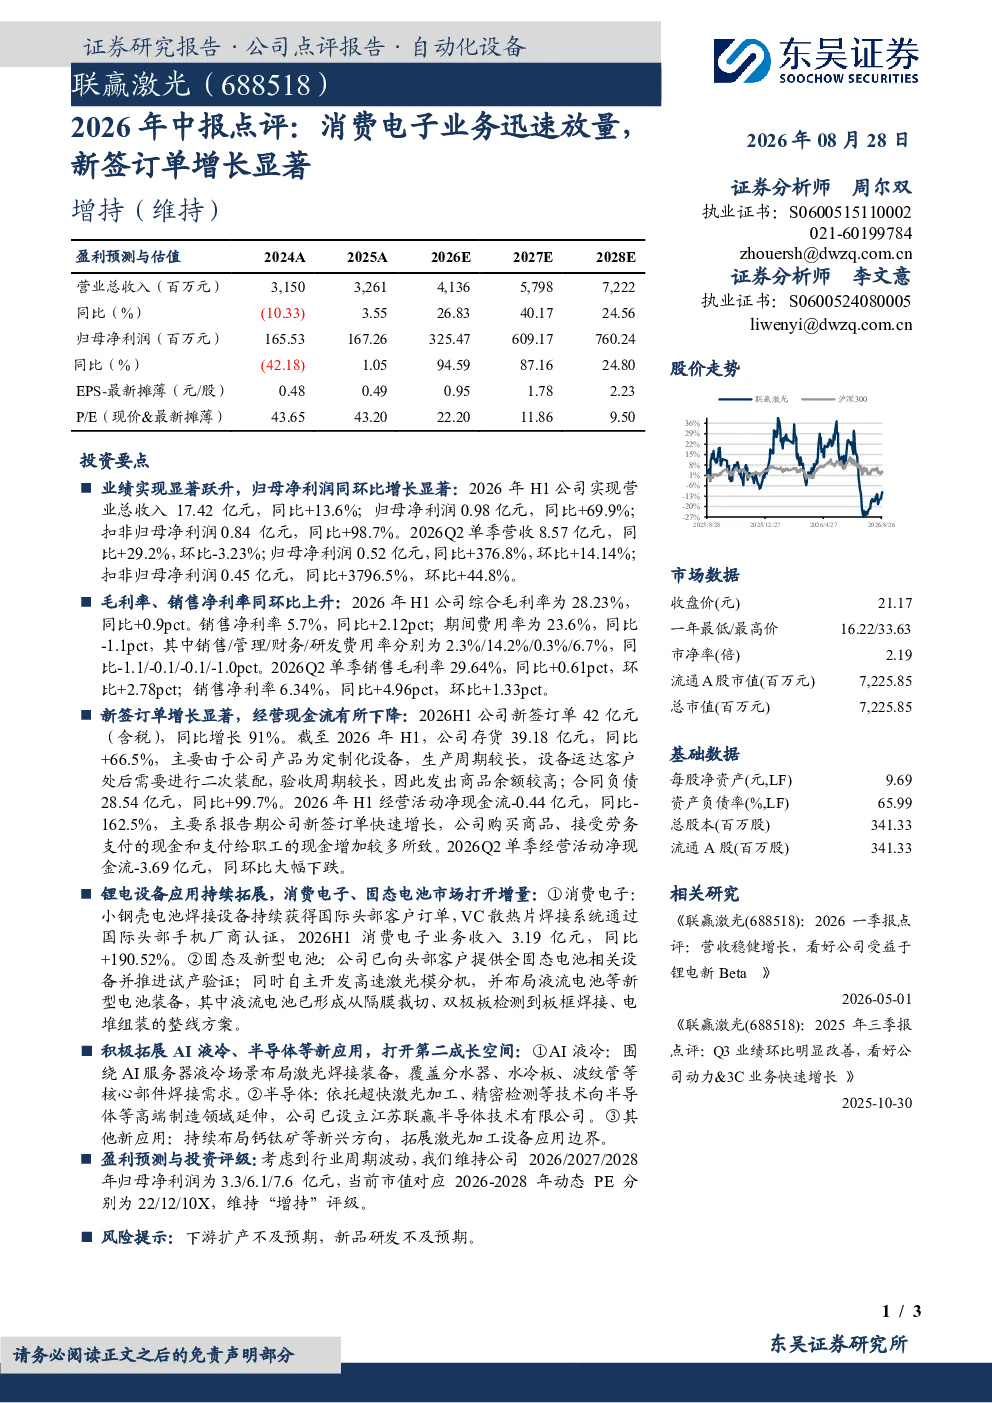
联赢激光2026年中报显示归母净利润同环比大幅增长,主要得益于消费电子业务放量和新签订单增长。公司毛利率、销售净利率同环比上升,但经营活动净现金流有所下降,主要由于新签订单增长导致支付现金增加。消费电子业务方面,小钢壳电池焊接设备和VC散热片焊接系统获得国际头部客户订单,收入同比增长190.52%。固态及新型电池市场方面,公司已向头部客户提供全固态电池相关设备并推进试产验证,同时布局液流电池等新型电池装备。
消费电子行业发展趋势如何?
消费电子行业持续向高端化、智能化、绿色化发展。随着5G、AI、物联网技术的普及,智能手机、平板电脑、可穿戴设备等产品需求稳定增长。同时,固态电池、液流电池等新型电池技术逐渐成熟,为消费电子设备提供更长的续航和更快的充电速度。此外,AI液冷、半导体等新应用场景不断涌现,为行业带来新的增长点。企业需积极拓展新技术和新应用,以适应市场变化。
报告中重点分析了哪些方向?
报告重点分析了联赢激光在消费电子、固态电池、新型电池装备等领域的业务发展。消费电子业务方面,公司通过小钢壳电池焊接设备和VC散热片焊接系统获得国际头部客户订单,收入同比增长190.52%。固态及新型电池市场方面,公司已向头部客户提供全固态电池相关设备并推进试产验证,同时布局液流电池等新型电池装备。此外,公司积极拓展AI液冷、半导体等新应用,设立江苏联赢半导体技术有限公司,并持续布局钙钛矿等新兴方向。
当前市场对消费电子设备的需求情况如何?
当前市场对消费电子设备的需求保持稳定增长,尤其在高端化、智能化方面表现突出。随着5G技术的普及和AI技术的应用,智能手机、平板电脑、可穿戴设备等产品需求持续旺盛。同时,消费者对电池续航和充电速度的要求不断提高,推动固态电池、液流电池等新型电池技术的应用。此外,AI液冷、半导体等新应用场景不断涌现,为行业带来新的增长点。企业需积极拓展新技术和新应用,以适应市场变化。
研报提示的主要风险有哪些?
研报提示的主要风险包括下游扩产不及预期和新品研发不及预期。下游扩产不及预期可能导致公司订单增长无法转化为实际收入增长,影响公司业绩表现。新品研发不及预期则可能导致公司在新业务领域的竞争力下降,影响长期发展。此外,市场竞争加剧、原材料价格波动等因素也可能对公司经营造成影响。公司需密切关注市场变化,加强风险管理。