猜你想问
滨江集团2026年中报核心内容是什么?
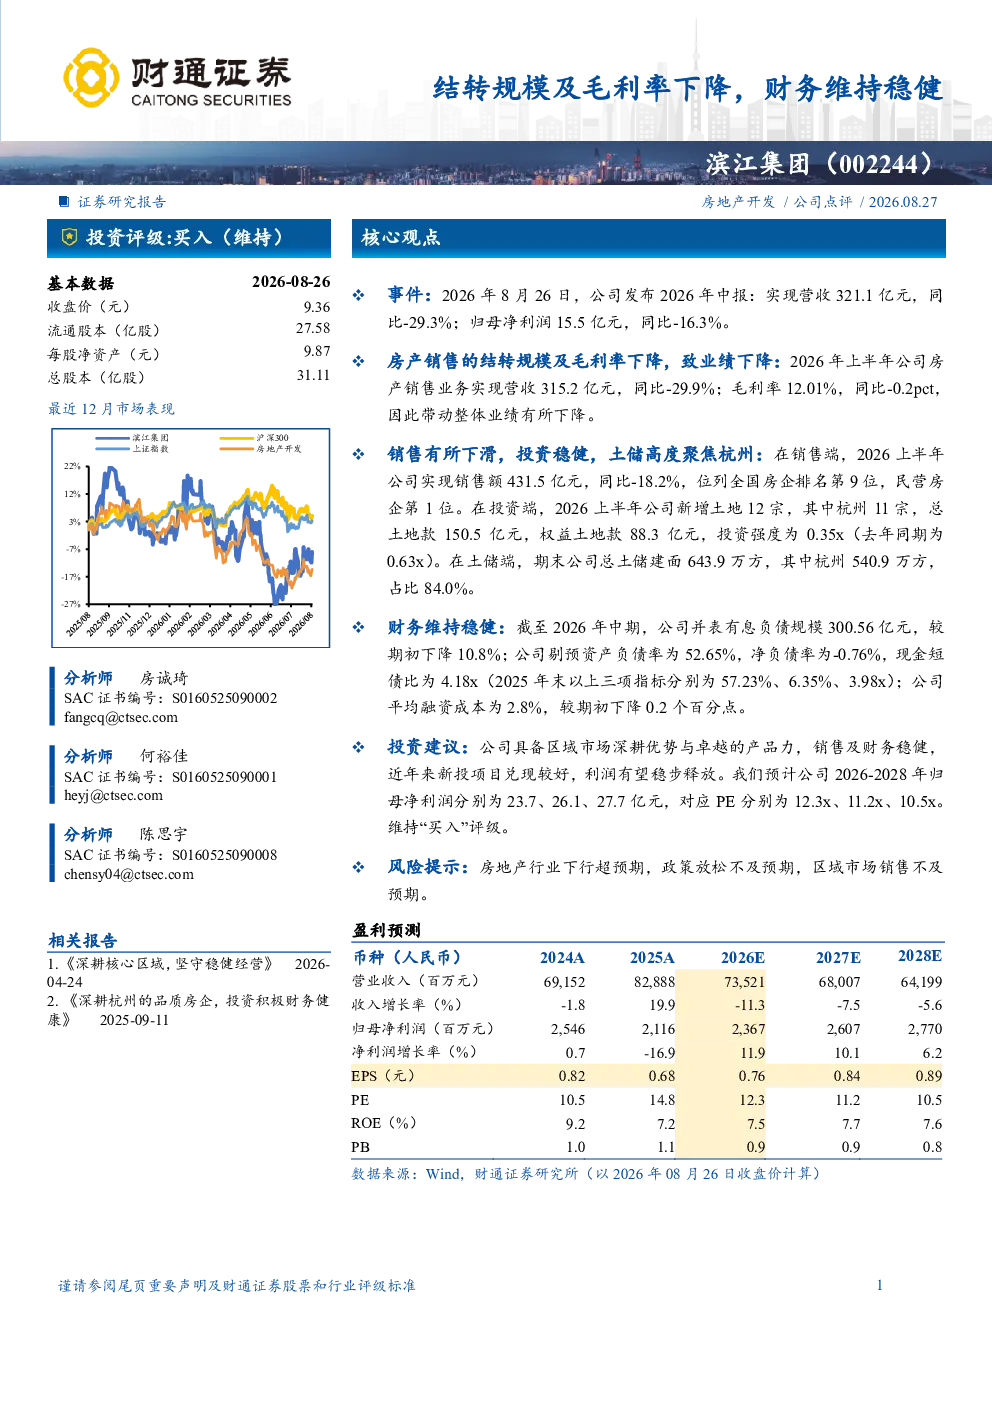
滨江集团2026年中报显示,房产销售结转规模及毛利率下降导致业绩下滑,但公司销售、投资及财务表现稳健。公司销售位列民营房企第一,投资聚焦杭州,财务指标维持健康水平。具体来看,公司上半年营收321.1亿元,同比-29.3%;归母净利润15.5亿元,同比-16.3%。销售额431.5亿元,位列全国房企第9位,民营房企第1位。新增土地12宗,主要在杭州,投资强度0.35x。总土储建面643.9万方,其中杭州占比84.0%。并表有息负债规模300.56亿元,下降10.8%,剔除预资产负债率52.65%,净负债率-0.76%,现金短债比4.18x,平均融资成本2.8%。
当前房地产行业发展趋势如何?
当前房地产行业整体面临下行压力,政策端虽持续优化,但市场信心恢复缓慢。行业销售增速放缓,房企结转规模及毛利率普遍承压。同时,行业集中度提升,头部房企凭借品牌、资金及资源优势,销售表现相对稳健。滨江集团作为民营房企销售龙头,展现出较强的区域深耕能力。未来行业发展趋势仍需关注政策力度、市场预期变化及房企自身经营策略调整,行业洗牌加速,头部效应进一步显现。
研报对滨江集团的重点分析方向是什么?
研报重点分析了滨江集团的销售、投资及财务表现。销售方面,公司保持民营房企第一的领先地位,但面临规模及毛利率双降挑战。投资方面,聚焦杭州核心区域,新增土地88.3亿元权益款,投资强度适中。财务方面,负债规模下降,剔除预资产负债率及净负债率均处健康水平,现金短债比充足,融资成本下降。报告强调公司具备区域深耕优势与产品力,新投项目兑现良好,利润有望稳步释放。
当前房地产市场现状如何判断?
当前房地产市场呈现分化态势,一线及核心二线城市市场相对稳定,但三四线城市去化压力较大。购房者预期偏弱,观望情绪浓厚,房企销售端普遍承压。政策端持续发力,但政策效果传导存在时滞。滨江集团等区域龙头房企凭借较强的品牌力和资源优势,销售表现相对亮眼,但仍需应对行业整体下行趋势带来的挑战。未来市场能否企稳,关键在于政策刺激力度及市场信心恢复速度。
研报提示的主要风险有哪些?
研报提示的主要风险包括:房地产行业下行超预期,可能导致销售进一步下滑,影响公司业绩兑现;政策放松不及预期,市场信心难以恢复,将拖累行业整体表现;区域市场销售不及预期,尤其非核心区域市场面临较大去化压力,可能影响公司销售目标达成。此外,行业竞争加剧、融资环境变化等外部因素也可能对公司经营带来不确定性。