猜你想问
这份研报的核心内容是什么?
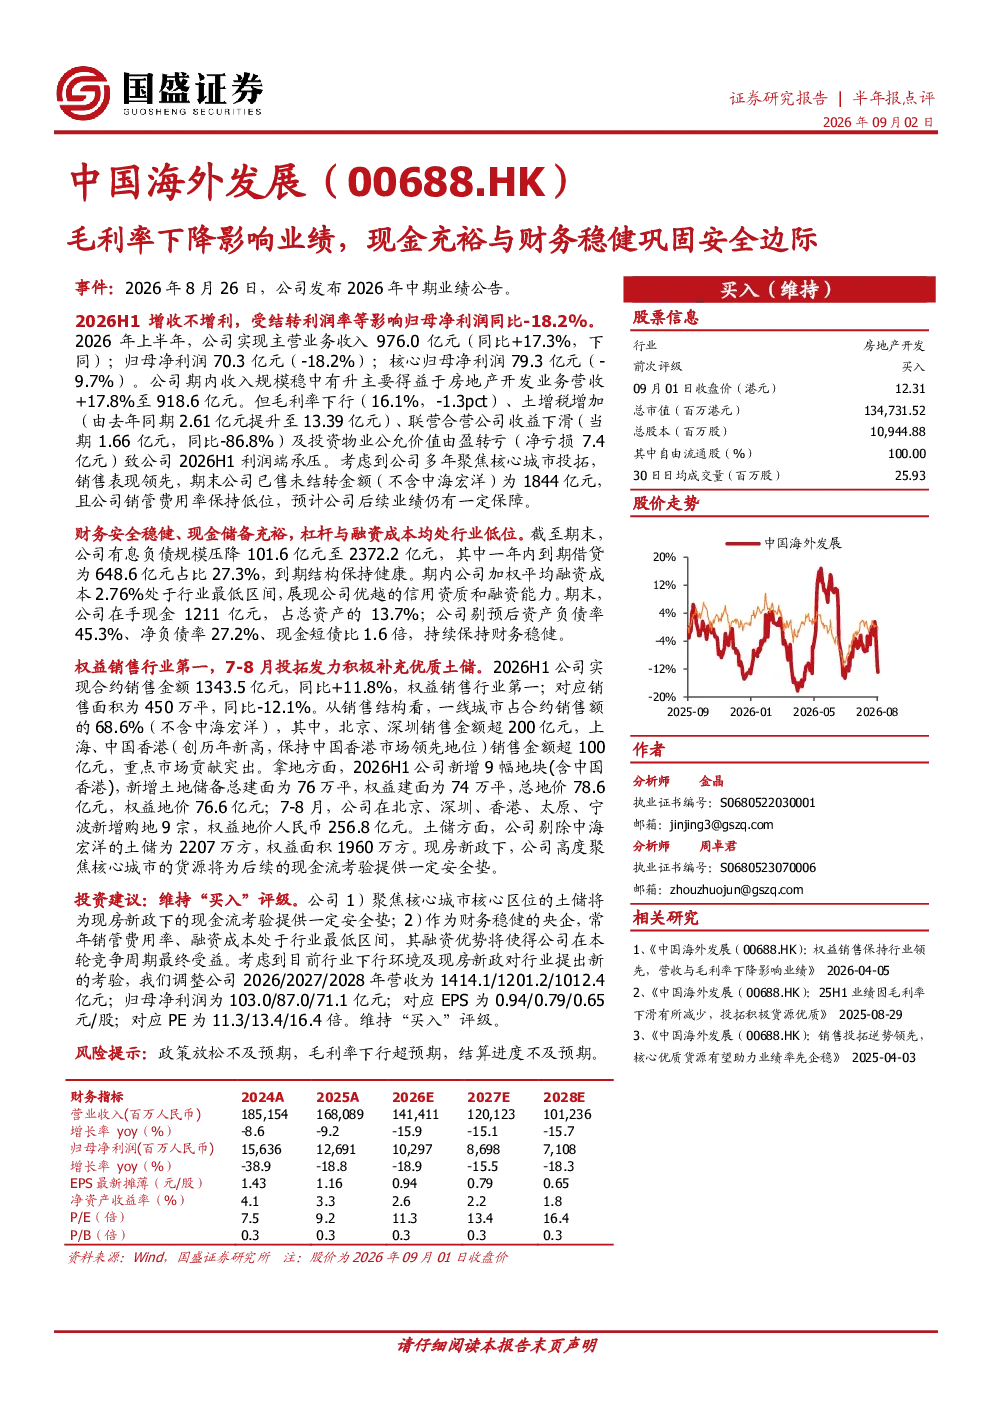
这份研报分析了00688中国海外发展2026年上半年的业绩表现,指出虽然公司收入增长主要来自房地产开发业务,但毛利率下降、土增税增加、联营合营公司收益下滑及投资物业公允价值由盈转亏导致利润端承压。同时,报告强调了公司财务安全稳健,现金储备充裕,有息负债规模压降,加权平均融资成本处于行业最低区间,期末现金1211亿元,财务状况良好。此外,报告还分析了公司销售与投拓情况,如2026H1合约销售金额及拿地情况,并维持了“买入”评级,给出了未来几年的营收和净利润预测。
当前房地产行业的发展趋势如何?
当前房地产行业面临多项挑战,包括政策调整、市场竞争加剧、部分企业毛利率下降等。然而,核心城市核心区位的土地储备仍为房企提供现金流安全垫,财务稳健的企业在竞争中更具优势。行业正逐步向更高质量、更可持续的发展模式转型,核心城市和优质地段的价值得到进一步凸显。同时,行业整合加速,头部企业通过优化成本结构和提升运营效率来巩固市场地位。
研报重点分析了哪些方面?
研报重点分析了00688中国海外发展2026年上半年的业绩表现,包括收入增长、毛利率变化、税负情况、投资物业公允价值变动等利润端因素,以及公司财务状况,如现金储备、负债规模、融资成本等财务稳健性指标。此外,报告还关注了公司的销售与投拓情况,如合约销售金额、一线城市销售占比、拿地情况及土地储备情况,并基于这些分析维持了“买入”评级,给出了未来几年的营收和净利润预测。
当前市场对房地产行业的判断是什么?
当前市场对房地产行业的判断呈现分化态势。一方面,部分企业面临毛利率下降、财务压力增大的挑战,需要通过优化成本结构和提升运营效率来应对。另一方面,核心城市核心区位的房企凭借其土地储备和财务稳健性,在市场竞争中仍具优势。市场普遍认为,行业正经历结构性调整,未来将更加注重高质量发展和可持续性,核心城市和优质地段的房产价值将得到进一步巩固。
研报提到了哪些风险提示?
研报提示了几个主要风险,包括政策放松不及预期可能影响市场需求;毛利率下行超预期可能侵蚀利润;结算进度不及预期可能影响现金流。这些风险主要与宏观经济环境、行业政策变化以及企业自身经营状况相关。投资者需关注政策动向、行业竞争格局变化以及企业自身的经营策略调整,以评估潜在风险。