猜你想问
中金黄金上半年业绩表现如何?
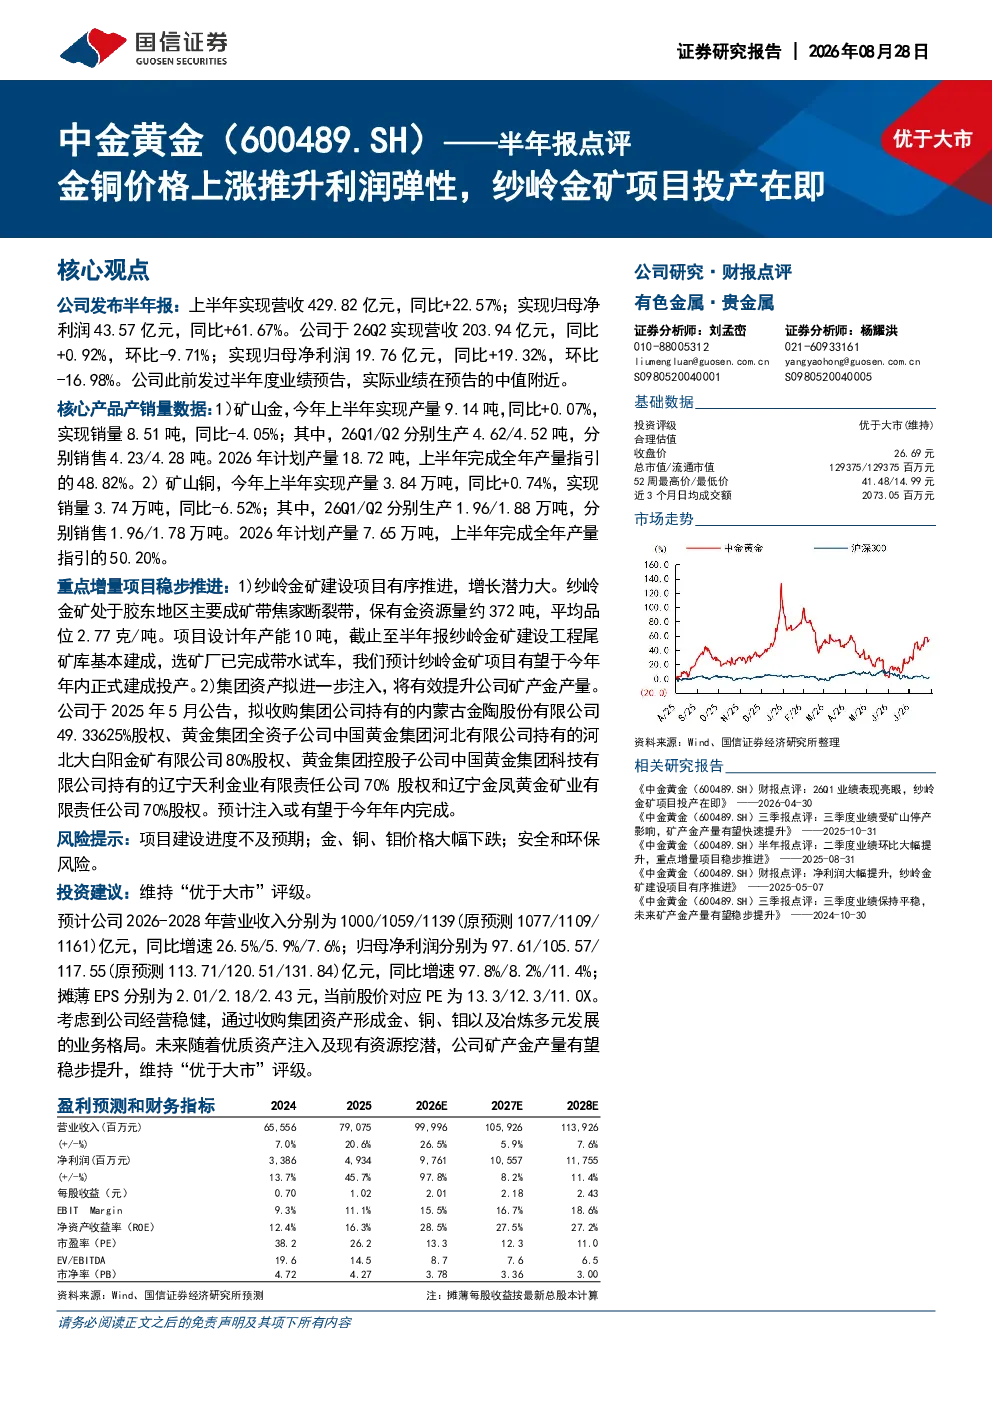
公司上半年实现营收429.82亿元,同比+22.57%;归母净利润43.57亿元,同比+61.67%。矿山金产量9.14吨,销量8.51吨;铜产量3.84万吨,销量3.74万吨。纱岭金矿项目有序推进,预计年内投产,集团资产注入将提升矿产金产量。经营稳健,通过收购集团资产形成多元发展格局,未来矿产金产量有望稳步提升。
金铜价格上涨对中金黄金有何影响?
金铜价格上涨直接推升公司利润弹性。上半年金铜业务贡献显著,金产量9.14吨,铜产量3.84万吨,营收利润均实现高增长。纱岭金矿项目投产将进一步扩大金铜产能,预计2026-2028年营收增速26.5%/5.9%/7.6%,归母净利润增速97.8%/8.2%/11.4%。公司产品结构多元,抗风险能力较强。
纱岭金矿项目进展情况如何?
纱岭金矿项目有序推进,预计年内投产,将成为公司新的利润增长点。该项目将显著提升矿产金产量,与现有矿山形成协同效应。集团资产注入计划也将进一步扩大公司金铜产能,形成规模效应。项目投产时间表明确,技术方案成熟,有望按计划实现预期效益。
当前金矿行业市场现状如何?
当前金矿行业受益于金价上涨,企业盈利能力增强。中金黄金作为行业龙头,产销量稳居前列,矿山金产量9.14吨,销量8.51吨。纱岭金矿项目投产将进一步提升公司市场地位。行业整体呈现景气上行态势,但需关注价格波动风险。公司通过多元化布局,增强抗风险能力。
研报提示的主要风险有哪些?
主要风险包括项目建设进度不及预期、金铜价格大幅下跌、安全和环保风险。纱岭金矿项目存在建设延期风险,需关注工程进展。金铜价格波动将直接影响公司盈利水平,建议关注价格走势。此外,矿山运营需严格遵守安全环保法规,防范相关风险。
你可能感兴趣
中金黄金(600489.SH)2026年半年报点评:利润符合预期,期待纱岭投产
国联民生证券2026-08-30
财报点评:26Q1业绩表现亮眼,纱岭金矿项目投产在即
国信证券2026-04-30
量稳价升,静待纱岭金矿投产
太平洋证券2026-09-10
纱岭投产在即,利润有望持续增长
中邮证券2026-09-07
2025年三季报点评:内蒙古矿业停产拖累业绩,纱岭金矿待投产
有色金属民生证券2025-10-31
2024年三季报业绩点评:矿金产量环比下滑,期待纱岭投产
有色金属民生证券2024-10-30
金价助力利润增长,期待纱岭投产
有色金属民生证券2025-08-29
金岭金矿成本大幅下降,下半年业绩弹性可期
国盛证券2025-08-17
关注PVA涨价对皖维高新的利润弹性原油价格上涨推升石油乙烯法成本上升皖维
未知机构2026-03-12
兼顾高分红高股息+铜金属上涨弹性期权的稳健性标的,近期公司重要改扩建项目投产,明后年有望迎“量价齐升”
未知机构2023-12-10