猜你想问
兴发集团2026年中报核心内容是什么?
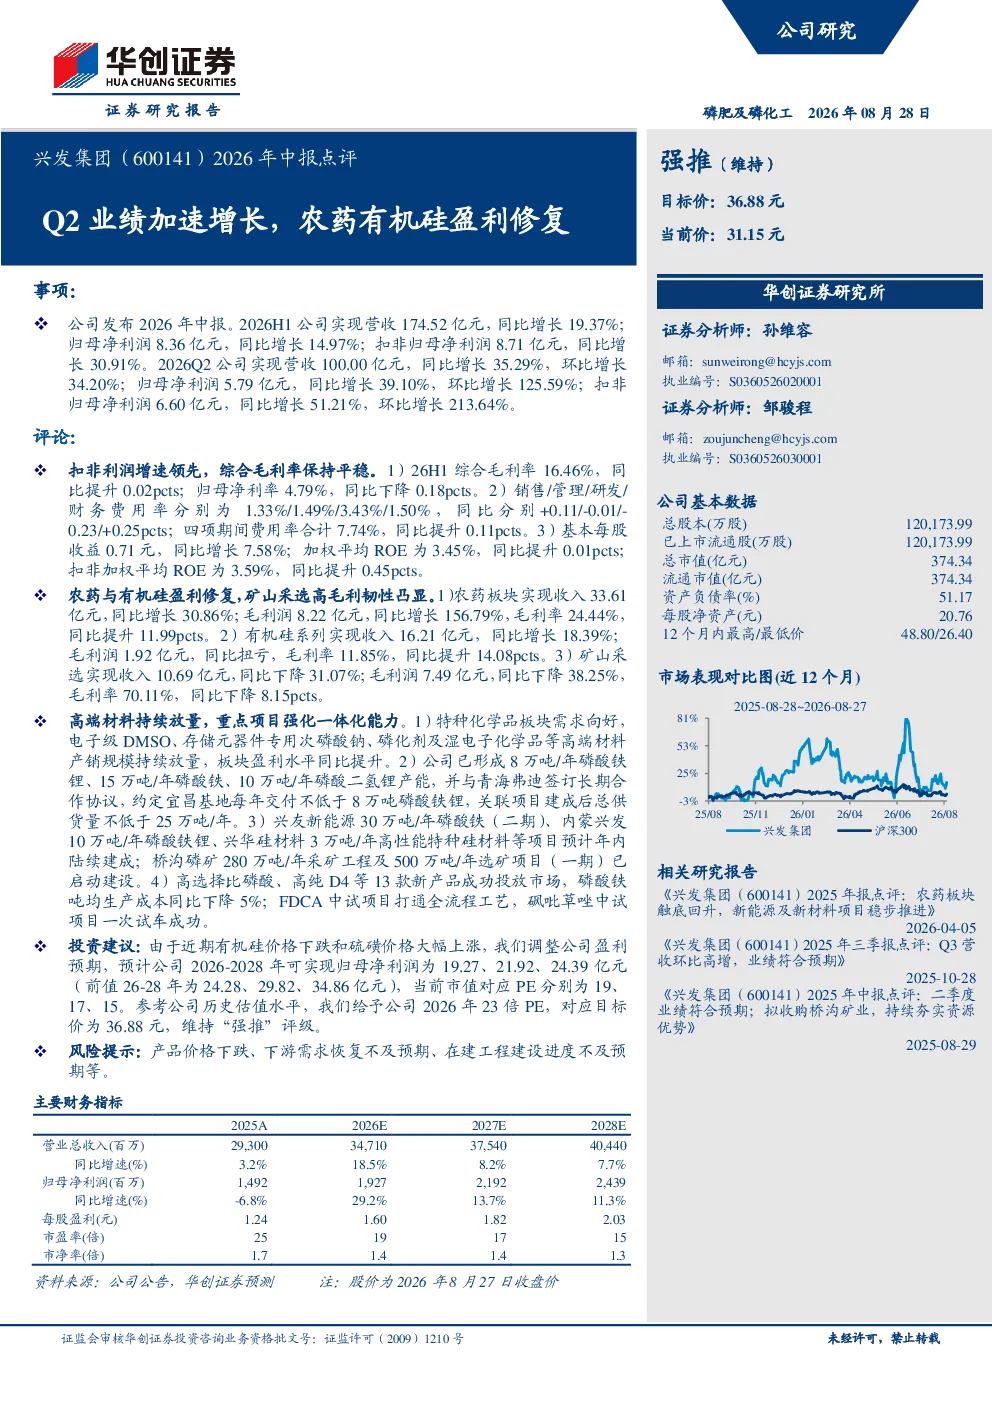
兴发集团2026年中报显示Q2业绩加速增长,农药和有机硅板块盈利修复。公司2026H1实现营收174.52亿元,同比增长19.37%;归母净利润8.36亿元,同比增长14.97%;扣非归母净利润8.71亿元,同比增长30.91%。Q2营收同比增长35.29%,归母净利润同比增长39.10%,扣非归母净利润同比增长51.21%。农药板块收入同比增长30.86%,毛利润同比增长156.79%,毛利率提升11.99pcts。有机硅系列收入同比增长18.39%,毛利润扭亏为盈,毛利率提升14.08pcts。公司高端材料需求向好,电子级DMSO、存储元器件专用次磷酸钠等产销规模持续放量,盈利水平提升。
兴发集团所在赛道的发展趋势如何?
兴发集团所在赛道为高端材料与化工,发展趋势向好。公司高端材料需求旺盛,电子级DMSO、存储元器件专用次磷酸钠等产销规模持续放量,盈利水平提升。磷酸铁锂、磷酸铁、磷酸二氢锂等新能源材料产能已形成,并与青海弗迪签订长期合作协议。兴友新能源、内蒙兴发、兴华硅材料等项目预计年内陆续建成,桥沟磷矿采矿及选矿项目已启动建设。13款新产品成功投放市场,磷酸铁吨均生产成本下降,FDCA中试项目打通全流程工艺,显示公司在技术创新和产能扩张方面持续发力。
兴发集团报告中重点分析了哪些方向?
兴发集团报告中重点分析了业绩增长、板块盈利修复及高端材料放量。公司Q2业绩加速增长,农药和有机硅板块盈利修复,毛利率提升显著。报告强调高端材料需求向好,电子级DMSO、存储元器件专用次磷酸钠等产销规模持续放量,盈利水平提升。公司在新能源材料领域布局完善,已形成8万吨/年磷酸铁锂、15万吨/年磷酸铁、10万吨/年磷酸二氢锂产能,并与青海弗迪签订长期合作协议。同时,公司积极推动新产品研发与产能扩张,13款新产品成功投放市场,磷酸铁吨均生产成本下降,FDCA中试项目打通全流程工艺,强化一体化能力。
当前兴发集团的市场现状如何?
兴发集团当前市场现状积极,业绩增长强劲,板块盈利修复。2026H1公司实现营收174.52亿元,同比增长19.37%;归母净利润8.36亿元,同比增长14.97%;扣非归母净利润8.71亿元,同比增长30.91%。Q2营收同比增长35.29%,归母净利润同比增长39.10%,扣非归母净利润同比增长51.21%。农药板块收入同比增长30.86%,毛利润同比增长156.79%,毛利率提升11.99pcts。有机硅系列收入同比增长18.39%,毛利润扭亏为盈,毛利率提升14.08pcts。公司在高端材料领域需求旺盛,电子级DMSO、存储元器件专用次磷酸钠等产销规模持续放量,盈利水平提升。
兴发集团研报提示哪些风险?
兴发集团研报提示的主要风险包括产品价格下跌、下游需求恢复不及预期、在建工程建设进度不及预期等。报告指出,矿山采选板块收入同比下降31.07%,毛利润同比下降38.25%,毛利率下降8.15pcts,显示部分传统业务面临压力。此外,产品价格波动和下游需求恢复的不确定性可能影响公司业绩。公司在建项目如兴友新能源、内蒙兴发、兴华硅材料等若建设进度不及预期,也可能影响产能扩张和盈利能力。需关注这些风险因素对公司未来经营的影响。