2026年中报业绩点评:盈利能力显著修复,在手订单充裕支撑后续增长
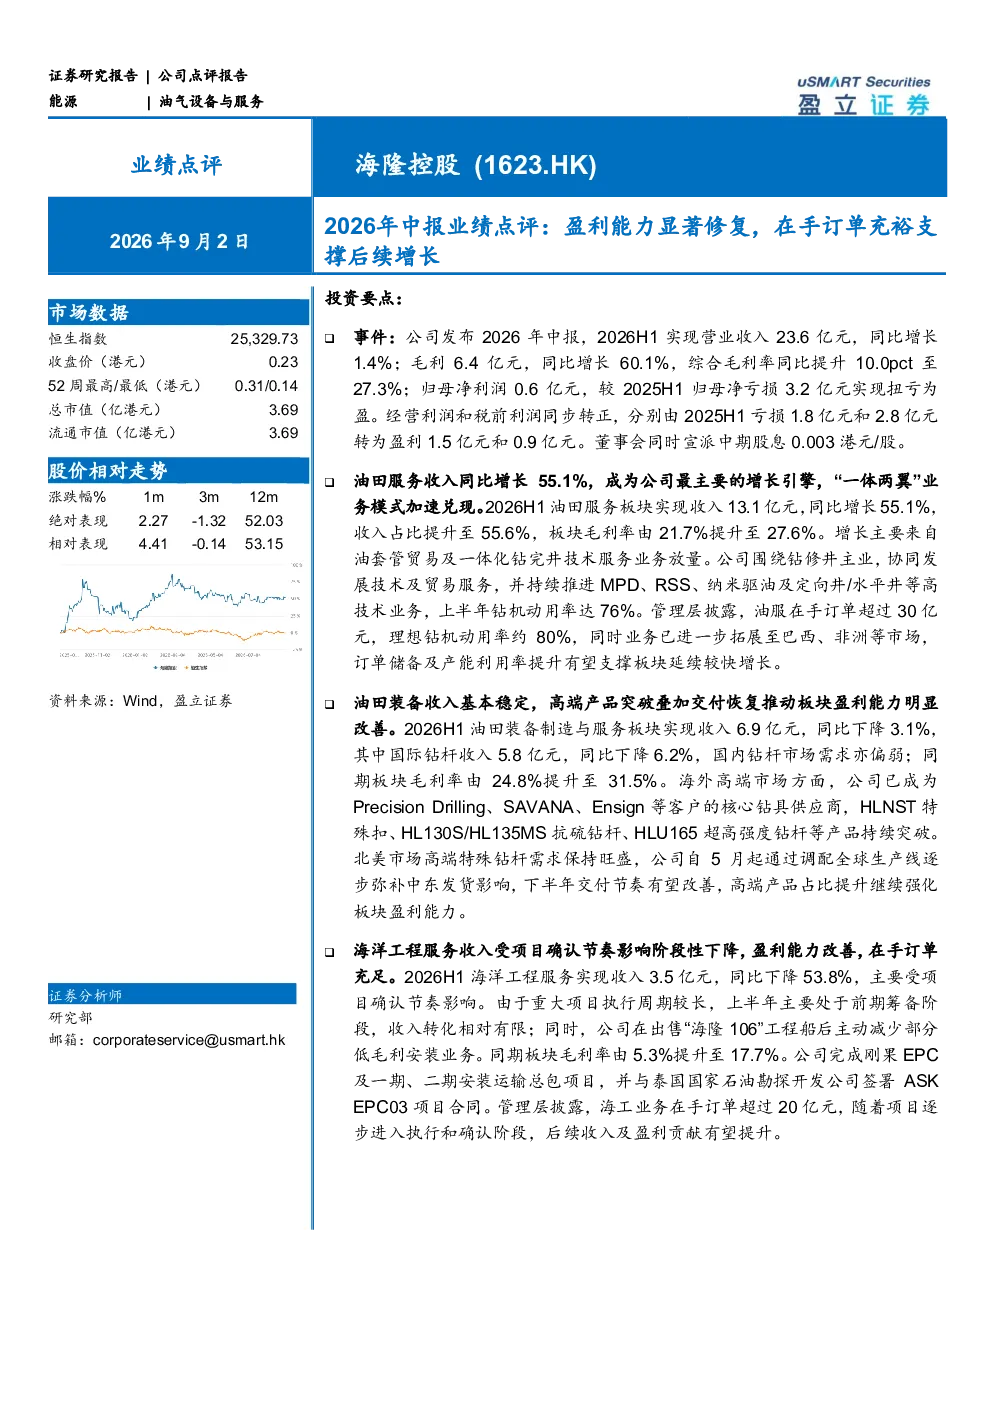
业绩点评 2026年中报业绩点评:盈利能力显著修复,在手订单充裕支撑后续增长 2026年9月2日 投资要点: ❑事件:公司发布2026年中报,2026H1实现营业收入23.6亿元,同比增长1.4%;毛利6.4亿元,同比增长60.1%,综合毛利率同比提升10.0pct至27.3%;归母净利润0.6亿元,较2025H1归母净亏损3.2亿元实现扭亏为盈。经营利润和税前利润同步转正,分别由2025H1亏损1.8亿元和2.8亿元转为盈利1.5亿元和0.9亿元。董事会同时宣派中期股息0.003港元/股。 ❑油田服务收入同比增长55.1%,成为公司最主要的增长引擎,“一体两翼”业务模式加速兑现。2026H1油田服务板块实现收入13.1亿元,同比增长55.1%,收入占比提升至55.6%,板块毛利率由21.7%提升至27.6%。增长主要来自油套管贸易及一体化钻完井技术服务业务放量。公司围绕钻修井主业,协同发展技术及贸易服务,并持续推进MPD、RSS、纳米驱油及定向井/水平井等高技术业务,上半年钻机动用率达76%。管理层披露,油服在手订单超过30亿元,理想钻机动用率约80%,同时业务已进一步拓展至巴西、非洲等市场,订单储备及产能利用率提升有望支撑板块延续较快增长。 ❑油田装备收入基本稳定,高端产品突破叠加交付恢复推动板块盈利能力明显改善。2026H1油田装备制造与服务板块实现收入6.9亿元,同比下降3.1%,其中国际钻杆收入5.8亿元,同比下降6.2%,国内钻杆市场需求亦偏弱;同期板块毛利率由24.8%提升至31.5%。海外高端市场方面,公司已成为Precision Drilling、SAVANA、Ensign等客户的核心钻具供应商,HLNST特殊扣、HL130S/HL135MS抗硫钻杆、HLU165超高强度钻杆等产品持续突破。北美市场高端特殊钻杆需求保持旺盛,公司自5月起通过调配全球生产线逐步弥补中东发货影响,下半年交付节奏有望改善,高端产品占比提升继续强化板块盈利能力。 ❑海洋工程服务收入受项目确认节奏影响阶段性下降,盈利能力改善,在手订单充足。2026H1海洋工程服务实现收入3.5亿元,同比下降53.8%,主要受项目确认节奏影响。由于重大项目执行周期较长,上半年主要处于前期筹备阶段,收入转化相对有限;同时,公司在出售“海隆106”工程船后主动减少部分低毛利安装业务。同期板块毛利率由5.3%提升至17.7%。公司完成刚果EPC及一期、二期安装运输总包项目,并与泰国国家石油勘探开发公司签署ASKEPC03项目合同。管理层披露,海工业务在手订单超过20亿元,随着项目逐步进入执行和确认阶段,后续收入及盈利贡献有望提升。 证券分析师 研究部邮箱:corporateservice@usmart.hk ❑债务重组顺利落地,资产负债结构、营运资金及短期流动性持续改善。公司离岸债务重组已于2026年2月完成,修订后票据到期日延长至2030年2月,有效优化债务期限结构。截至2026年6月底,公司总借款由2025年底的23.5亿元下降至21.3亿元,净借款(扣除现金及现金等价物和受限资金)由14.6亿元降至13.8亿元,杠杆比率(债务净额/总资本)由33.4%降至32.7%,流动比率则由131.1%提升至269.0%,财务灵活性明显增强。同期贸易应收款由24.2亿元下降至21.1亿元,90天以内应收占比由51.5%提升至74.4%;截至2026年7月底,2025年末中国以外应收款项已基本完成结算,应收账款管理成效逐步体现。 ❑高端化、国际化与一体化转型持续深化,在手订单支撑后续业绩兑现。管理层披露,公司当前在手订单约70亿元,部分欧美订单已延伸至明年。下半年装备端中东物流影响逐步缓解,高端钻具交付有望恢复;油服业务持续完善“一体两翼”模式,钻机动用率仍有提升空间,并加快南美、非洲市场拓展;海工业务出售“海隆106”工程船后,正通过租赁第三方船舶、强化设计及项目管理能力,加快向轻资产EPCIC总包模式转型。伴随业务结构不断优化、海外高端客户持续突破以及一体化服务能力增强,公司盈利改善趋势有望进一步延续。 盈利预测与投资评级:考虑到2026H1公司盈利能力明显修复,在手订单充足,油田服务业务快速增长,高端钻具持续突破海外核心客户,我们预计公司2026-2028年 营 业 收 入 分 别 为51.4/56.6/62.8亿 元 , 同 比 增 长5.5%/10.0%/11.0%;归母净利润分别为1.5/2.3/3.1亿元,2026年实现扭亏,2027-2028年同比增长53.3%/34.8%,对应EPS分别为0.09/0.14/0.19元。伴随订单逐步兑现、产能利用率提升及业务结构优化,公司盈利改善趋势有望延续,维持“买入”评级。 风险提示:国际油价波动风险,海外市场拓展与项目执行不及预期风险,市场竞争加剧风险,海外经营及地缘政治风险。 投资评级定义 公司短期评级 以报告日起6个月内,公司股价相对同期所在市场基准(恒生指数)的表现为标准: 推荐:公司股价涨幅超越基准指数大于等于20%持有:公司股价涨幅超越基准指数介于5%-20%之间中性:公司股价变动幅度相较基准指数介于±5%之间审慎:不对公司未来12个月内股价表现做判断 公司长期评级 A:公司长期成长性高于行业可比平均水平B:公司长期成长性与行业可比平均水平相当C:公司长期成长性低于行业可比平均水平 行业投资评级 以报告日起6个月内,行业指数相对于同期市场基准(恒生指数)的表现为标准:推荐:行业基本面向好,行业指数跑赢基准指数10%以上中性:行业基本面稳定,行业指数相对基准指数涨跌幅在±5%之间审慎:行业基本面向淡,行业指数将跑输基准指数-10%以上 免责条款 重要声明 本报告由盈立证券有限公司(以下简称“本公司”)编制。本公司为香港证监会许可的持牌券商(中央编号:BJA907),香港交易所参与者,持有第1/2/4/5/6/9类受规管活动牌照,严格遵循《证券及期货条例》,为客户就证券提供意见。本报告基于合法、可靠的已公开资料取得信息,但本公司对这些信息的准确性和完整性不作任何保证。本报告所包含的分析及投资意见基于各种假设,不同假设可能导致分析结果出现重大不同。 本报告所载资料、工具、意见及推测仅对客户提供参考,并非作为所述证券买卖的出价。任何情况下,本报告中的信息或所表述的意见均不构成对任何人的投资建议。本报告所载的资料、意见及预测仅反映本公司于发布本报告当日的判断,本报告所指的证券或投资标的的价格、价值及投资收入可能会波动。在不同时期,本公司可发出与本报告所载资料、意见及预测不一致的相关研究报告。 除法律或规则规定必须承担的责任外,本公司及其雇员不对使用本报告及其内容所引发的任何直接或间接损失负任何责任。本公司或关联机构可能会持有报告中所提到的公司所发行的证券头寸并进行交易,还可能为这些公司提供或争取提供投资银行业务服务。客户应当考虑到本公司可能存在可能影响本报告客观性的利益冲突。 本报告版权属于本公司。未经本公司事先书面许可,任何机构或个人不得以任何形式翻版、复制、刊登、转载分析师声明 和引用本报告任何内容,否则由此造成的一切后果及法律责任由私自翻版、复制、刊登、转载和引用者承担。本报告版权归盈立证券有限公司所有。本公司保留所有权利。未经书面许可,任何机构及个人均不得以任何形式翻版、复制、引用或转载,本公司将保留随时追究其法律责任的权利。负责本研究报告的每一位证券分析师均持有香港证监会授予的第四类牌照,即就证券提供意见。在此声明,分析师本人秉持勤勉的职业态度,对本报告的撰写从始至终保持客观、独立。本报告清晰、准确地反映了证券分析师本人的研究观点。分析师本人过去不曾有、现在没有,未来也不会有与本报告中的具体推荐或观点直接或间接相关的任何形式的报酬补偿。