猜你想问
格力电器2026年中报核心内容是什么?
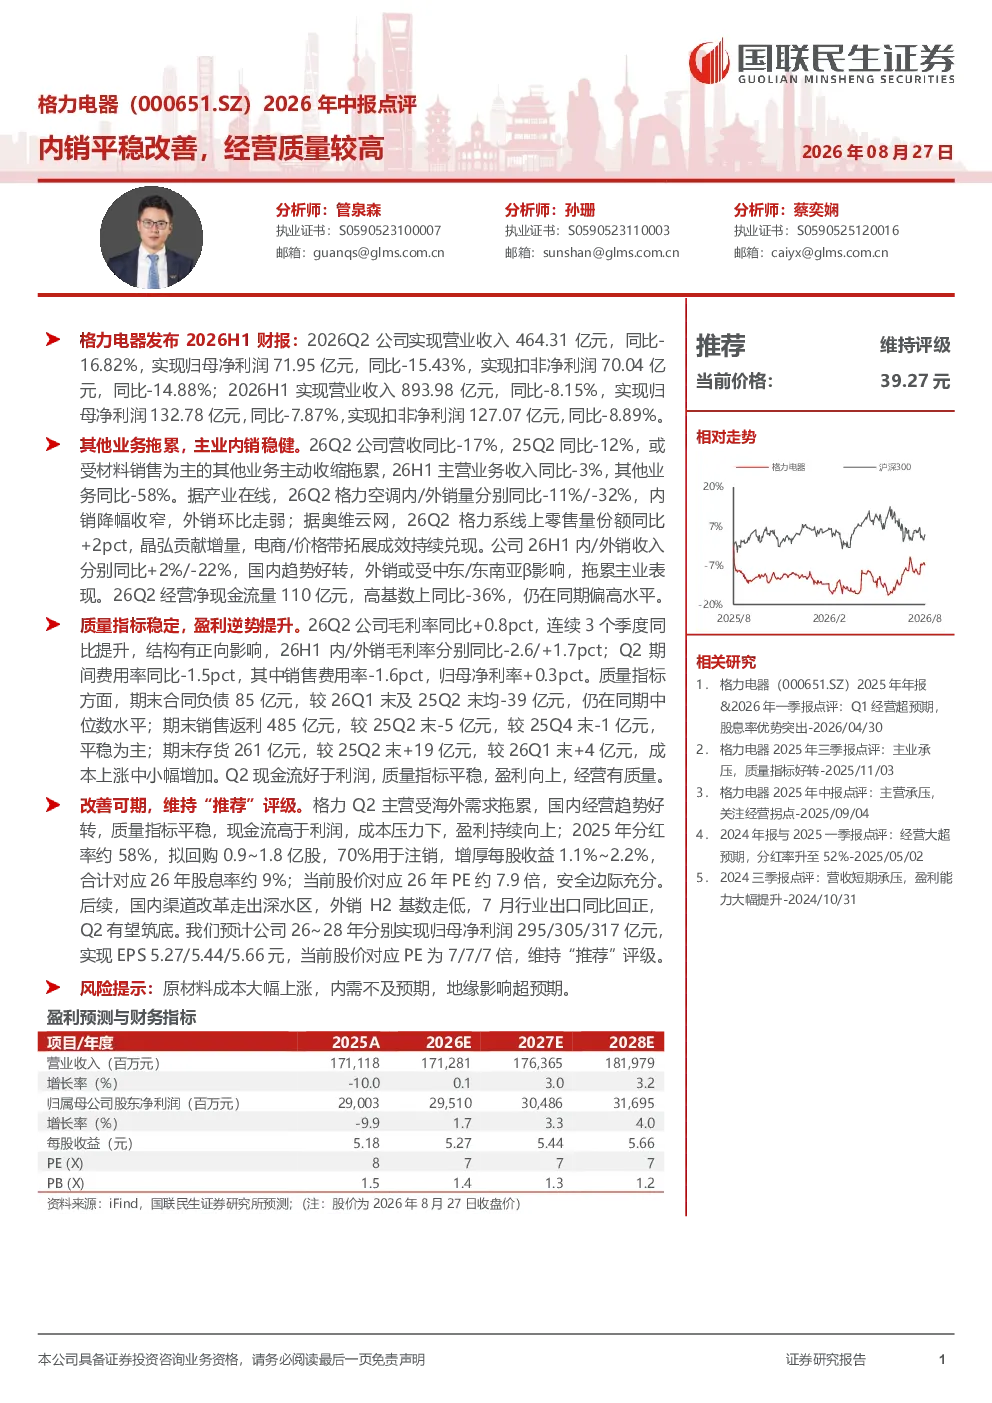
格力电器2026年中期报告显示,公司内销业务平稳改善,经营质量较高,但受海外需求拖累,整体业绩承压。国内渠道改革逐步走出深水区,外销基数走低,行业出口在7月回正,公司有望在2026年下半年筑底。报告期内,格力电器实现营业收入893.98亿元,同比-8.15%;归母净利润132.78亿元,同比-7.87%。毛利率方面,26Q2毛利率同比+0.8pct,连续3个季度同比提升;26H1内/外销毛利率分别同比-2.6/+1.7pct。期间费用率表现良好,26Q2期间费用率同比-1.5pct,销售费用率-1.6pct,归母净利率+0.3pct。期末合同负债、销售返利及存货等质量指标均显示稳健。
空调行业未来发展趋势如何?
空调行业未来发展趋势呈现多元化特点。国内市场方面,随着渠道改革逐步完成,品牌集中度提升,头部企业如格力电器受益于渠道优化,内销业务改善明显。政策层面,绿色节能标准持续提升,推动行业向高效节能方向发展。技术层面,智能空调、健康空调等创新产品逐渐成为市场热点,产品迭代加速。海外市场方面,虽然短期受地缘政治及需求疲软影响,但长期看,新兴市场空调渗透率仍有较大提升空间。行业整体出口在经历调整后,7月已回正,显示复苏迹象。格力电器作为行业龙头,其渠道改革成效及技术创新能力将影响其未来市场表现。
格力电器报告中哪些方面值得关注?
格力电器报告中值得关注的关键点包括:内销业务改善,国内渠道改革逐步走出深水区,外销基数走低,经营质量较高;财务数据方面,虽然整体业绩承压,但毛利率连续三个季度同比提升,期间费用率表现优异,归母净利率有所改善;质量指标稳健,合同负债、销售返利及存货控制良好;未来盈利预测显示,2026~2028年归母净利润预计分别为295/305/317亿元,EPS 5.27/5.44/5.66元,当前股价对应26年PE约7.9倍,安全边际充分;此外,公司维持“推荐”评级,拟回购0.9~1.8亿股,70%用于注销,增厚每股收益1.1%~2.2%,合计对应26年股息率约9%。
当前空调市场现状如何判断?
当前空调市场现状呈现结构性分化特点。国内市场方面,随着经济复苏及消费升级,空调需求逐步回暖,但市场竞争激烈,价格战持续,头部企业凭借品牌优势及渠道控制力表现相对稳健。渠道改革方面,传统线下渠道面临转型压力,线上渠道及新兴渠道占比提升,品牌需要适应新的渠道模式。海外市场方面,全球空调需求受地缘政治、能源价格及经济波动影响较大,出口业务面临较大不确定性。行业整体看,行业出口在7月回正,显示复苏迹象,但复苏基础仍需观察。格力电器作为行业龙头,其国内市场改善及海外业务调整将影响其整体业绩表现。
格力电器研报中提示哪些风险?
格力电器研报中提示的主要风险包括:原材料成本大幅上涨风险,空调行业原材料价格波动较大,如铜、铝等金属价格大幅上涨将影响企业盈利能力;内需不及预期风险,宏观经济波动可能导致消费者购买力下降,影响空调市场需求;地缘影响超预期风险,国际贸易摩擦、地缘政治冲突等可能对空调出口业务造成不利影响。此外,行业竞争加剧、技术迭代加速等也可能对公司经营带来挑战。投资者需关注这些风险因素,结合公司自身经营情况综合判断。