猜你想问
申洲国际2026年中期业绩表现如何?
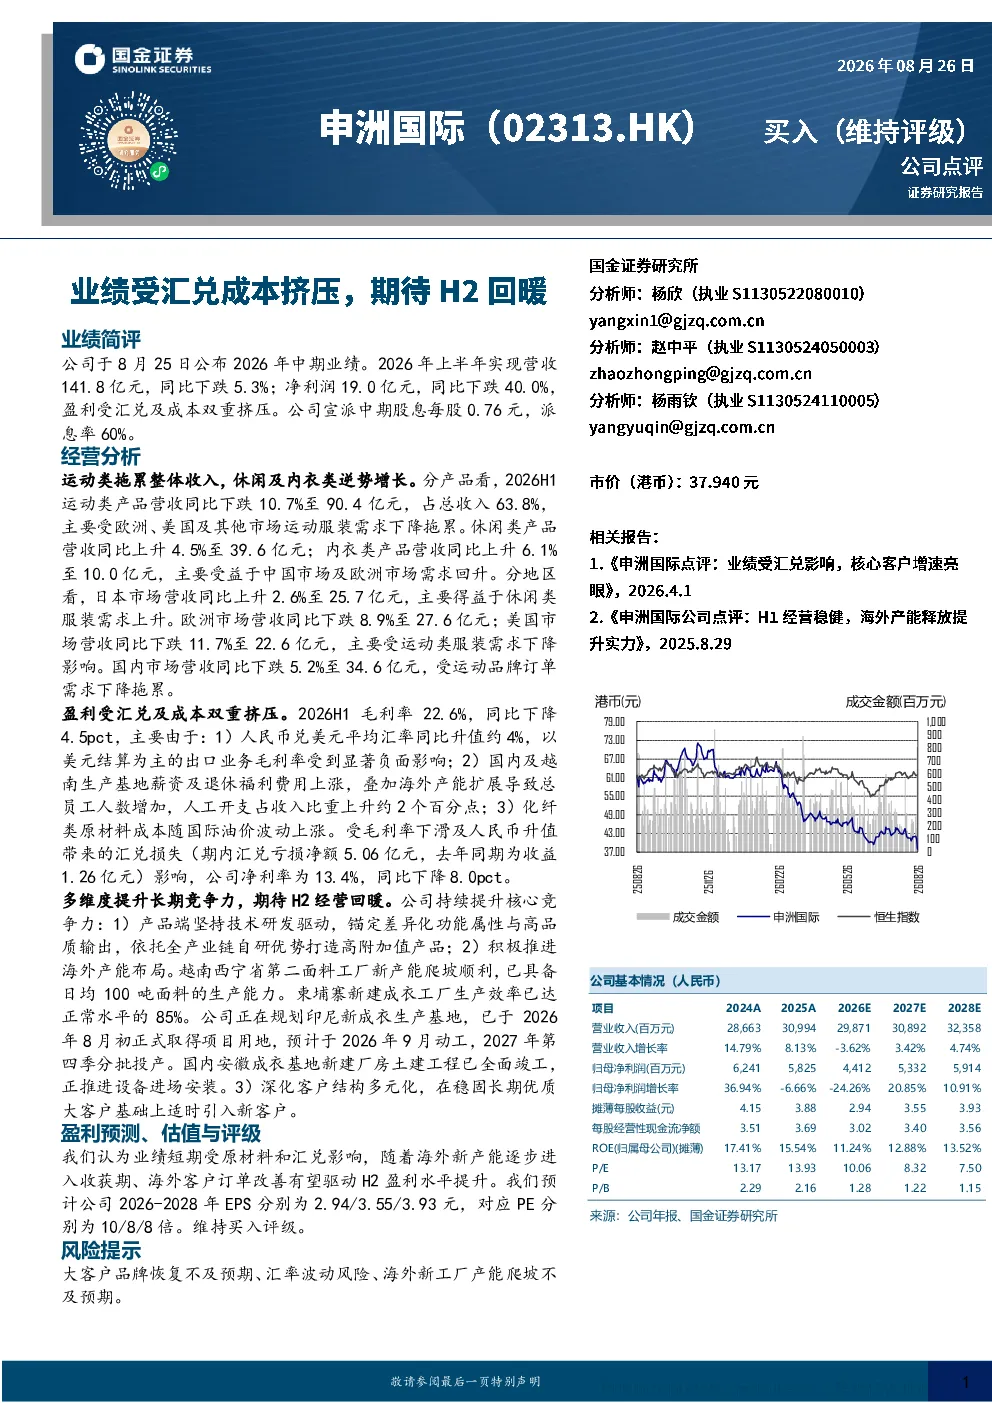
申洲国际2026年上半年实现营收141.8亿元,同比下跌5.3%;净利润19.0亿元,同比下跌40.0%。主要受汇兑及成本双重挤压,其中人民币兑美元平均汇率同比升值约4%,国内及越南生产基地薪资及退休福利费用上涨,人工开支占收入比重上升约2个百分点,化纤类原材料成本随国际油价波动上涨。公司宣派中期股息每股0.76元,派息率60%。
申洲国际各产品分类和地区的业绩情况怎样?
运动类产品营收同比下跌10.7%至90.4亿元,占总收入63.8%,主要受欧洲、美国及其他市场运动服装需求下降拖累;休闲类产品营收同比上升4.5%至39.6亿元;内衣类产品营收同比上升6.1%至10.0亿元,主要受益于中国市场及欧洲市场需求回升。地区方面,日本市场营收同比上升2.6%至25.7亿元,主要得益于休闲类服装需求上升;欧洲市场营收同比下跌8.9%至27.6亿元;美国市场营收同比下跌11.7%至22.6亿元,主要受运动类服装需求下降影响;国内市场营收同比下跌5.2%至34.6亿元,受运动品牌订单需求下降拖累。
申洲国际如何提升长期竞争力?
申洲国际坚持技术研发驱动,锚定差异化功能属性与高品质输出,依托全产业链自研优势打造高附加值产品。同时积极推进海外产能布局,越南西宁省第二面料工厂已具备日均100吨面料的生产能力;柬埔寨新建成衣工厂生产效率已达正常水平的85%;规划印尼新成衣生产基地,已于2026年8月初正式取得项目用地,预计2026年9月动工,2027年第四季分批投产;国内安徽成衣基地新建厂房土建工程已全面竣工,正推进设备进场安装。
申洲国际当前的市场现状如何?
申洲国际2026年上半年毛利率22.6%,同比下降4.5个百分点,主要由于汇率升值、人工及原材料成本上涨。净利率为13.4%,同比下降8.0个百分点,期内汇兑亏损净额5.06亿元,去年同期为收益1.26亿元。公司产品分类中,运动类产品受海外需求下降影响较大,但内衣类产品受益于中国市场及欧洲需求回升。地区方面,日本市场表现较好,欧美市场受需求拖累。
申洲国际面临哪些风险?
申洲国际面临的主要风险包括:大客户品牌恢复不及预期,可能影响订单稳定性;汇率波动风险,人民币升值持续可能加剧汇兑损失;海外新工厂产能爬坡不及预期,可能影响生产效率和成本控制。此外,国际油价波动可能继续推高化纤类原材料成本,对盈利能力构成压力。