猜你想问
巨化股份2026年半年度报告核心内容是什么?
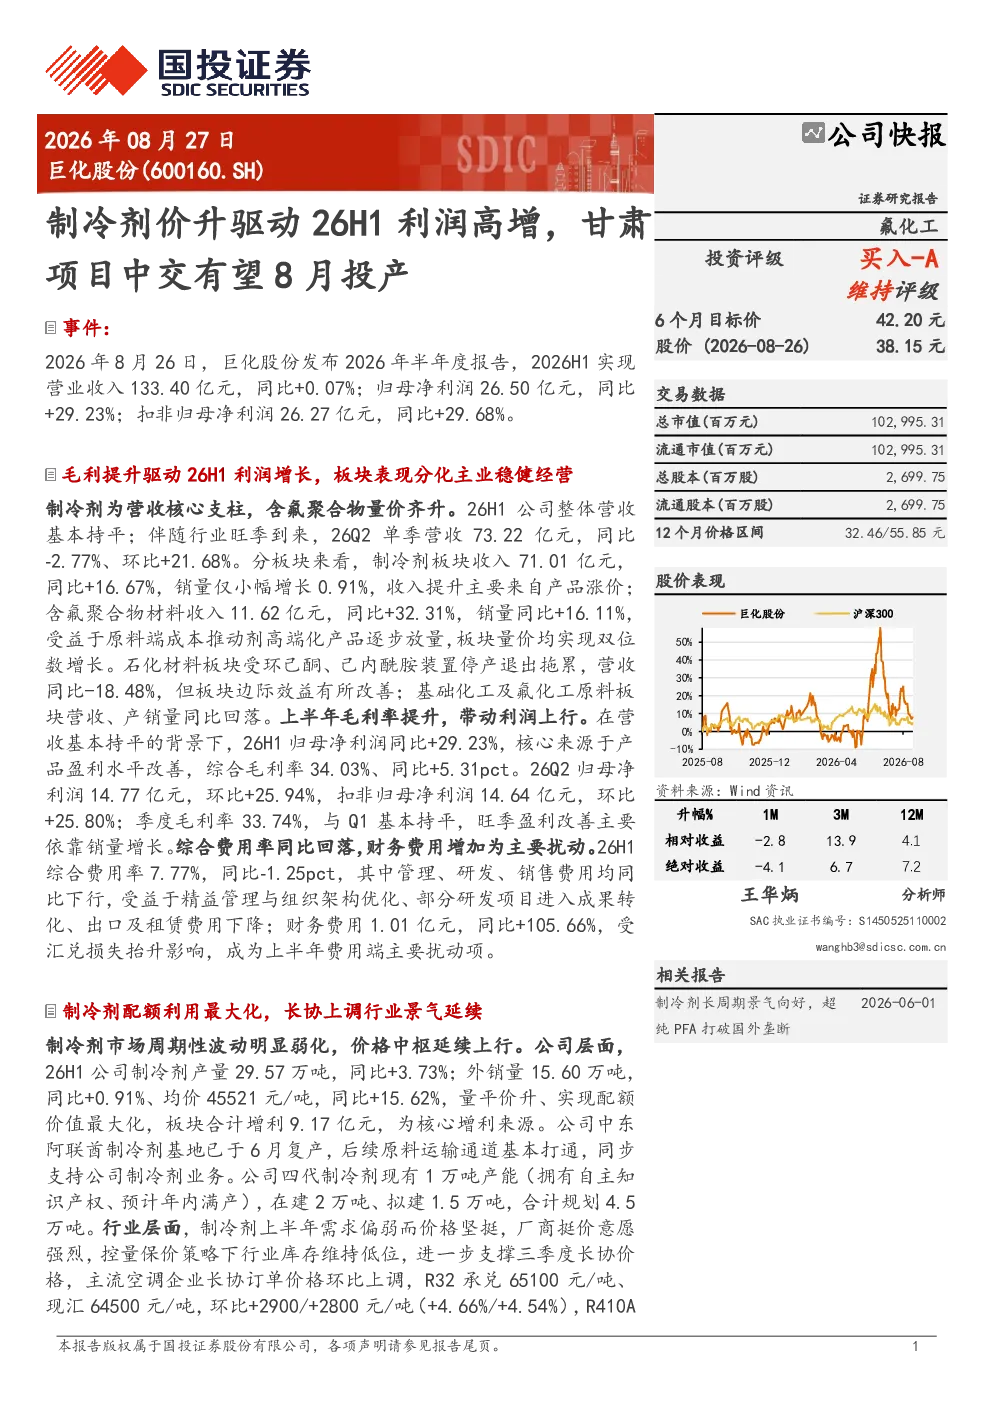
巨化股份2026年半年度报告显示,公司实现营业收入133.40亿元,同比+0.07%;归母净利润26.50亿元,同比+29.23%。主要得益于制冷剂板块产品价格上涨,含氟聚合物材料板块量价齐升,毛利率提升带动利润上行。制冷剂板块收入71.01亿元,同比+16.67%,销量仅小幅增长0.91%;含氟聚合物材料收入11.62亿元,同比+32.31%,销量同比+16.11%。石化材料板块受装置停产退出拖累,营收同比-18.48%。综合费用率7.77%,同比-1.25pct,管理、研发、销售费用均同比下行;财务费用1.01亿元,同比+105.66%,主要受汇兑损失影响。
制冷剂赛道行业发展趋势如何?
制冷剂行业上半年需求偏弱而价格坚挺,厂商控量保价,行业库存维持低位,支撑三季度长协价格。主流空调企业长协订单价格环比上调,R32、R410A价格均上涨。下半年行业供需格局持续优化,供给端受配额约束,需求端出口增量或成为核心动力,预计2026H2制冷剂板块行情有望优于上半年。公司制冷剂产量29.57万吨,外销量15.60万吨,均价45521元/吨,同比+15.62%,实现配额价值最大化。
巨化股份报告重点分析了哪些方向?
巨化股份报告重点分析了制冷剂板块的业绩贡献及市场表现,指出制冷剂板块收入71.01亿元,同比+16.67%,销量仅小幅增长0.91%,但均价同比+15.62%。同时,报告深入探讨了公司高端氟材料的布局,如高纯PFA 1万吨/年装置建成投产,达到半导体级要求,打破国外垄断;全氟聚醚、FFKM全氟醚橡胶等产品已少量供货于半导体等领域。此外,甘肃氟氯一体化项目6月30日中交,总投资196.25亿元,标志重大产能建设节点,旨在降低生产成本,实现原料自我配套和副产品循环消纳。
制冷剂市场现状如何判断?
制冷剂市场现状表现为需求偏弱而价格坚挺,厂商控量保价,行业库存维持低位。主流空调企业长协订单价格环比上调,R32、R410A价格均上涨。公司制冷剂产量29.57万吨,外销量15.60万吨,均价45521元/吨,同比+15.62%,实现配额价值最大化。行业景气延续,供给端受配额约束,需求端出口增量或成为核心动力,支撑下半年行情。
巨化股份研报提示哪些风险?
巨化股份研报提示的主要风险包括下游需求不及预期、产品推广不及预期、地缘局势风险、安全环保风险、行业政策风险等。财务费用同比+105.66%,主要受汇兑损失影响,也反映了外部环境的不确定性。公司石化材料板块受装置停产退出拖累,营收同比-18.48%,显示部分业务面临挑战。此外,高端氟材料虽取得突破,但仍需持续市场推广和客户接受度验证。