猜你想问
这份研报的核心内容是什么?
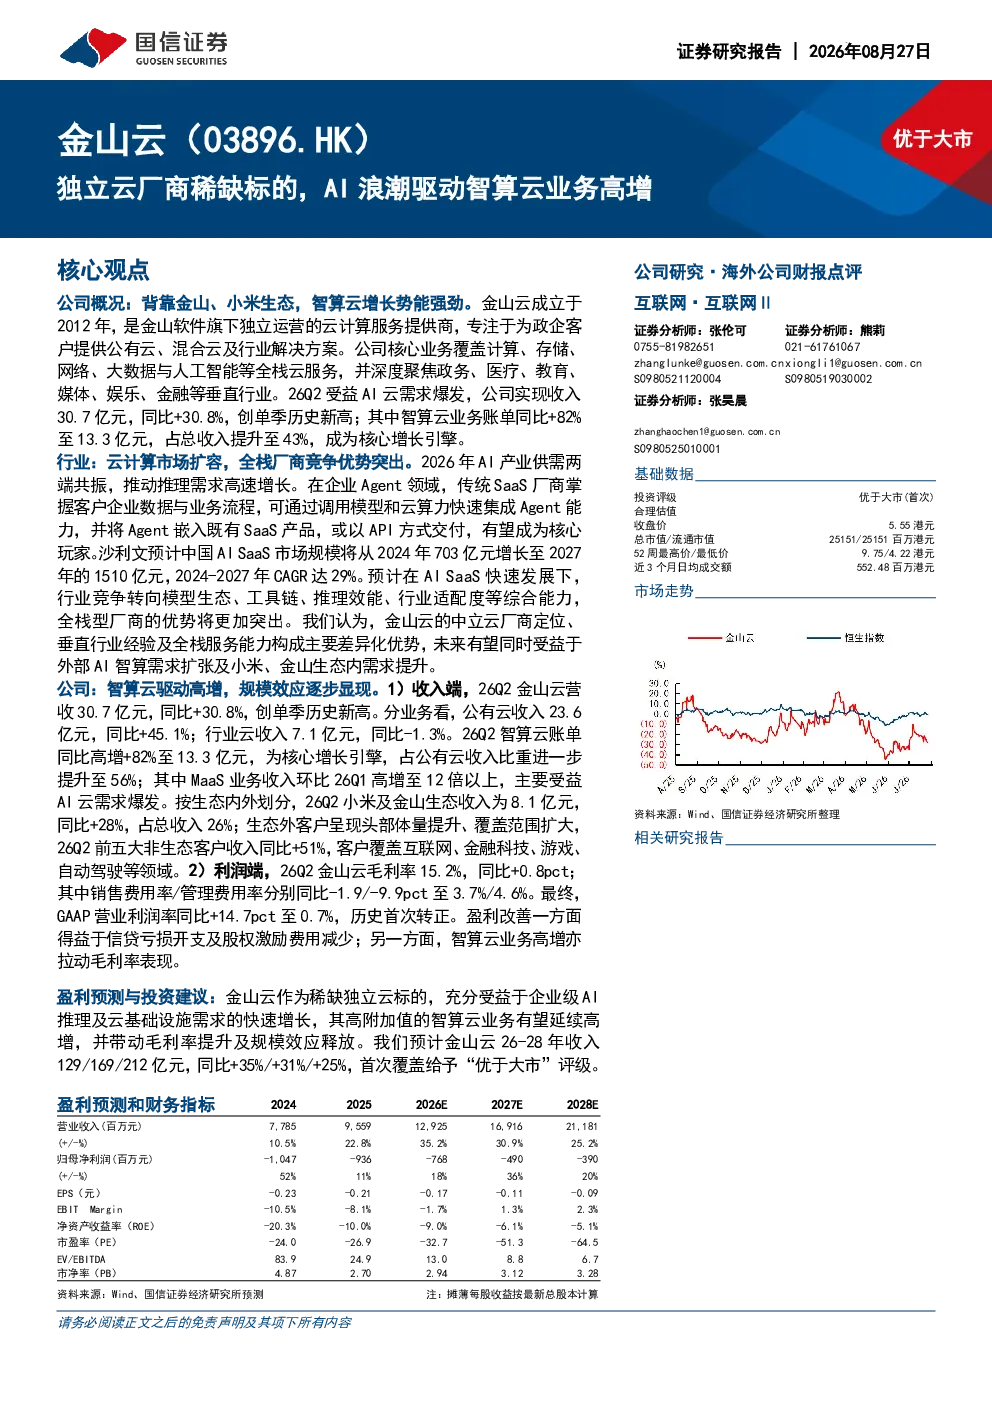
这份研报的核心内容是分析金山云作为稀缺独立云厂商,在AI浪潮下智算云业务的高增长。报告指出金山云背靠金山、小米生态,拥有中立云厂商定位、垂直行业经验及全栈服务能力,未来将受益于外部AI智算需求扩张及生态内需求提升。
AI智算云赛道的发展趋势如何?
AI智算云赛道正经历高速增长,2026年AI产业供需两端共振,推动推理需求高速增长。预计中国AISaaS市场规模将从2024年703亿元增长至2027年的1510亿元,2024-2027年CAGR达29%。行业竞争将转向模型生态、工具链、推理效能、行业适配度等综合能力,全栈型厂商竞争优势突出。
报告重点分析了金山云的哪些方面?
报告重点分析了金山云从垂直场景云走向全栈智算云的战略转型,特别是其推出的金山云星流平台,提供从模型开发、训练到推理的完整生命周期管理。报告还强调了金山云的差异化优势,如中立云厂商定位、生态协同效应以及全栈服务能力,这些因素使其在AI智算云领域具备显著竞争力。
金山云当前的市场现状如何?
金山云当前市场现状表现强劲,2026年Q2收入30.7亿元,同比+30.8%,创单季历史新高。公有云收入23.6亿元,同比+45.1%,智算云业务是核心增长引擎。智算云账单同比+82%至13.3亿元,占公有云收入比重提升至56%。生态内客户收入为8.1亿元,同比+28%,占总收入26%。前五大非生态客户收入同比+51%,显示头部客户覆盖范围扩大。
研报提示了哪些主要风险?
研报提示了金山云面临的主要风险,包括AI算力需求及商业化不及预期、客户及关联方集中度较高、云服务行业竞争加剧、盈利能力改善不及预期、资产负债率较高及流动性风险、商誉减值风险,以及行业政策监管及数据安全风险。这些风险需关注,但报告也强调了金山云的差异化优势及增长潜力。
你可能感兴趣
宏和科技(603256)业绩高增,云侧/端侧AI上游材料稀缺标的
国联民生证券2025-09-08
长江证券:国能日新 AI驱动 电改浪潮下的能源AI稀缺标的
未知机构2026-09-02
智微智能AI算力高景气驱动业绩超预期智算业务打开成长空间
未知机构2026-07-08
北美云厂商资本开支高增 关注算力与高股息标的
未知机构2026-08-03
中信建投通信 北美云厂商资本开支继续高增 关注算力超跌与高股息标的
未知机构2026-08-03
北美云厂商资本开支继续高增关注算力超跌与高股息标的
未知机构2026-08-03
电子行业研究:四大云厂商资本开支继续高增,继续看好Ai及苹果链方向
电子设备国金证券2024-11-03
智算业务驱动业绩高增,推理算力闭环加速成型
国泰海通证券2026-08-22
开源模型浪潮下云厂商与AI算力产业链的格局变化
未知机构2026-08-04
通信行业研究:云厂商财报验证AI回报兑现,算力需求与开源浪潮共振升级
信息技术国金证券2026-08-02