猜你想问
华光新材这份研报的核心内容是什么?
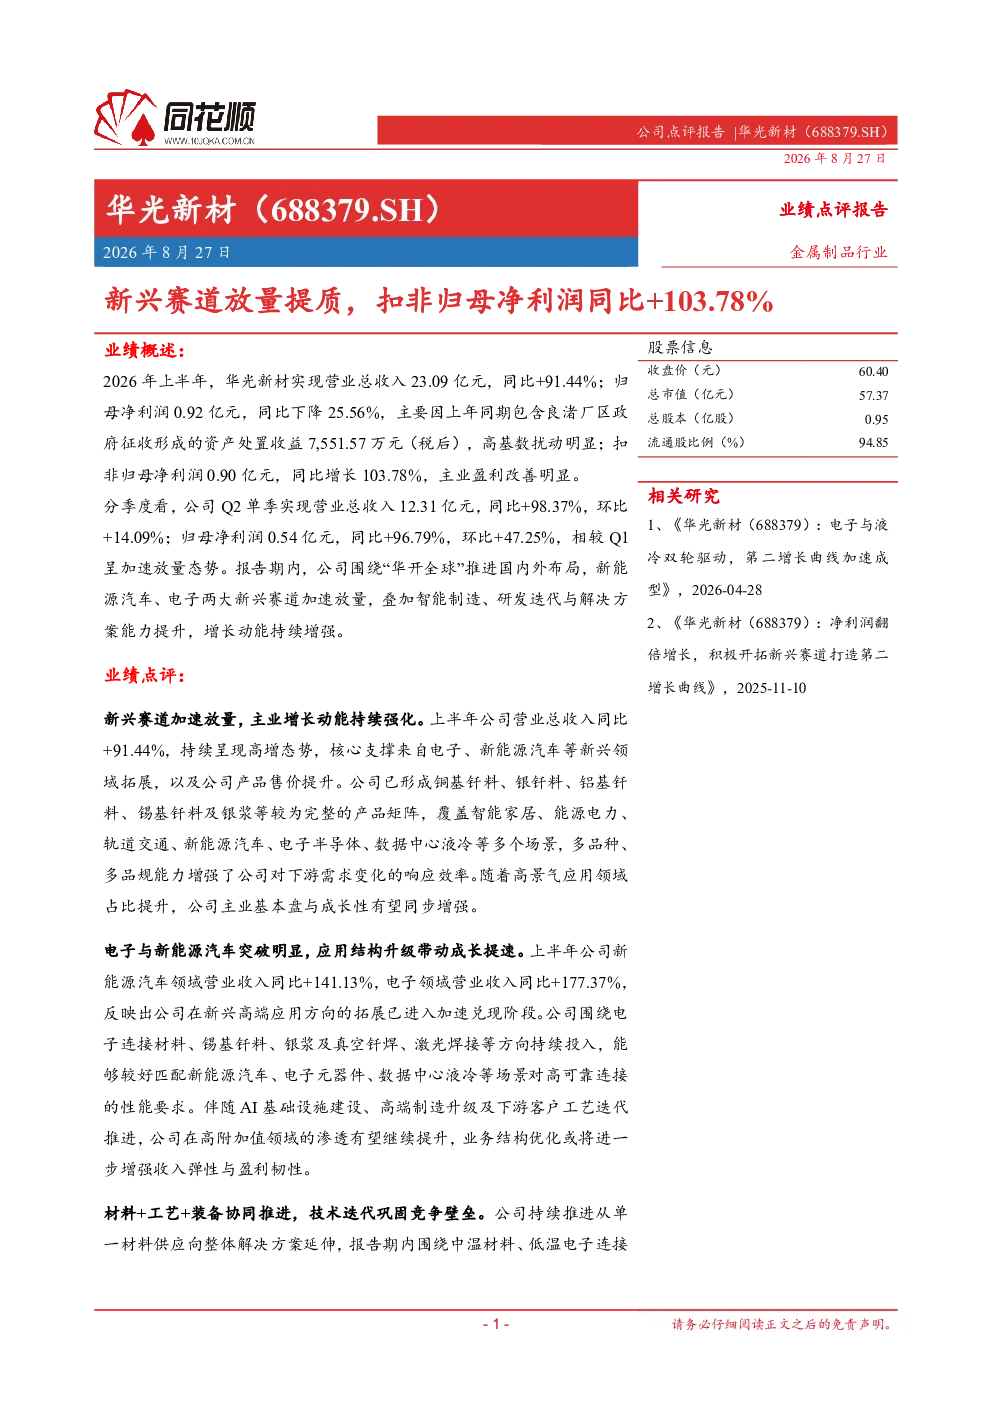
华光新材2026年上半年业绩报告显示,公司营业总收入23.09亿元,同比增长91.44%,扣非归母净利润0.90亿元,同比增长103.78%。报告强调公司在电子与新能源汽车等新兴赛道的加速放量,以及技术迭代和智能制造能力对主业的支撑作用。
电子与新能源汽车行业发展趋势如何?
根据华光新材研报,电子与新能源汽车领域收入同比分别增长177.37%和141.13%。公司在智能家居、能源电力、轨道交通、数据中心液冷等场景的产品矩阵完善,多品种、多品规能力增强,高景气应用领域占比提升带动成长提速。
华光新材报告重点分析了哪些方向?
报告重点分析了公司在新兴赛道的加速放量、技术迭代巩固壁垒以及智能制造与海外布局。公司研发投入同比增95.79%,累计获授权专利131件,在超细间距锡膏、低温固化银浆等方向取得进展。年产4000吨新型绿色钎焊材料智能制造项目全面建成,泰国子公司已布局焊接材料生产。
当前市场对华光新材的判断是什么?
市场关注华光新材在电子、新能源汽车等新兴赛道的加速放量,以及技术迭代与智能制造能力增强带来的业务结构优化。公司收入弹性与盈利韧性得到提升,未来增长动能持续强化。但需关注原材料价格波动、下游需求不及预期等风险。
华光新材研报提示了哪些风险?
研报提示需关注原材料价格波动风险,以及下游需求不及预期的风险。尽管公司主业盈利改善,但上年同期资产处置收益的高基数导致归母净利润同比下降25.56%。此外,国际化经营能力提升过程中也存在不确定性。
你可能感兴趣
2023年前三季度扣非后归母净利润增长25.86%,公司提质增效效果显现
国防军工安信证券2023-10-31
26Q2扣非归母同比+12%,主业经营提质向上
财通证券2026-08-27
1H23扣非归母净利润同比增长50.33%,新兴装备高速成长
交运设备国信证券2023-08-29
2025年中报点评Q2扣非归母净利润同比+50%超预期,新兴业务板块开拓卓有成效
东吴证券2025-08-31
Q2扣非归母净利润同比+50%超预期,新兴业务板块开拓卓有成效
机械设备东吴证券2025-09-01
1Q26扣非归母净利润同比增长117.16%,新兴领域加速布局
电子设备国信证券2026-06-03
季报点评:25Q1扣非归母净利润同比增长12.6%,2024年分红比例提升至34%
金融国盛证券2025-04-25
一季度扣非归母净利润同比增长65%,动态新品持续放量
国信证券2022-04-27
24Q1财报点评:归母/扣非归母净利润偏预告上缘,期待核心管线保持优异增长&新管线逐步放量
医药生物信达证券2024-04-25
公司信息更新报告:2023年扣非归母净利润同比高增,看好新产品与新需求持续放量
基础化工开源证券2024-03-31