猜你想问
韵达股份2026年半年报核心内容是什么?
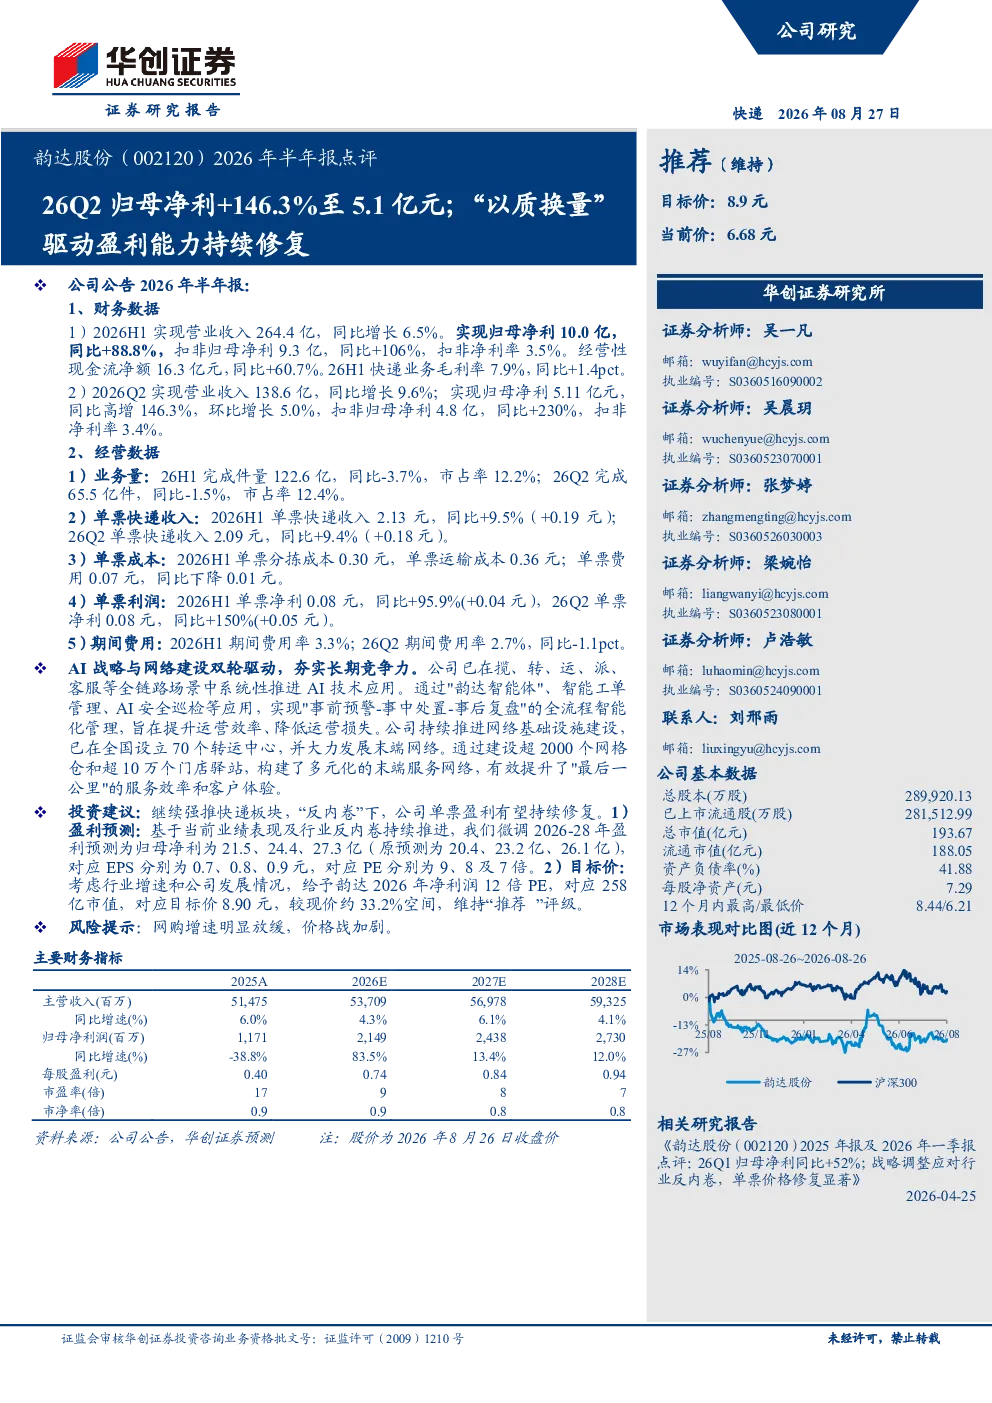
韵达股份2026年半年报显示公司盈利能力持续修复,单票盈利能力提升,主要得益于“以质换量”策略及AI技术应用。报告指出公司持续推进网络基础设施建设,强化长期竞争力。具体财务数据显示,2026H1实现营业收入264.4亿,同比增长6.5%;归母净利10.0亿,同比+88.8%;扣非归母净利9.3亿,同比+106%;扣非净利率3.5%。快递业务毛利率7.9%,同比+1.4pct。经营数据方面,26H1完成件量122.6亿,同比-3.7%,市占率12.2%;26H1单票快递收入2.13元,同比+9.5%;单票净利0.08元,同比+95.9%。
快递行业发展趋势如何?
快递行业正经历从高速增长向高质量发展转变的阶段,市场竞争格局持续优化,“以质换量”成为行业共识。AI技术应用成为提升运营效率的关键驱动力,韵达股份通过“韵达智能体”等系统实现全流程智能化管理,降低运营成本。同时,网络基础设施建设加速,末端服务网络多元化发展,构建差异化竞争优势。行业反内卷趋势明显,头部企业通过技术升级和服务创新巩固市场地位。
韵达股份半年报重点分析了哪些方面?
韵达股份半年报重点分析了公司盈利能力修复、单票盈利提升的核心逻辑,以及AI技术在全链路场景的应用成效。报告详细披露了财务数据,如营收、净利润、毛利率等关键指标,并展示了单票收入和单票净利的显著增长。此外,报告还强调了公司在网络基础设施建设方面的投入,包括转运中心、网格仓和门店驿站的建设,以及这些举措对长期竞争力的强化作用。
当前快递市场现状如何判断?
当前快递市场呈现竞争加剧但格局优化的态势,头部企业通过技术和服务创新提升竞争力。业绩方面,头部企业盈利能力持续改善,单票净利提升成为普遍趋势。AI技术应用成为行业标配,推动运营效率提升和成本控制。同时,网络基础设施建设加速,末端服务网络多元化发展,构建差异化竞争优势。行业反内卷趋势明显,头部企业通过技术升级和服务创新巩固市场地位。
韵达股份半年报存在哪些风险提示?
韵达股份半年报提示的主要风险包括网购增速放缓可能影响业务量增长,以及行业价格战加剧可能压缩利润空间。此外,宏观经济波动、原材料成本上升等因素也可能对公司经营产生影响。报告强调,行业竞争格局仍在变化中,头部企业需持续创新以应对市场挑战。网购消费习惯的变化也可能带来新的市场风险。