猜你想问
金橙子2026年半年度报告核心内容是什么?
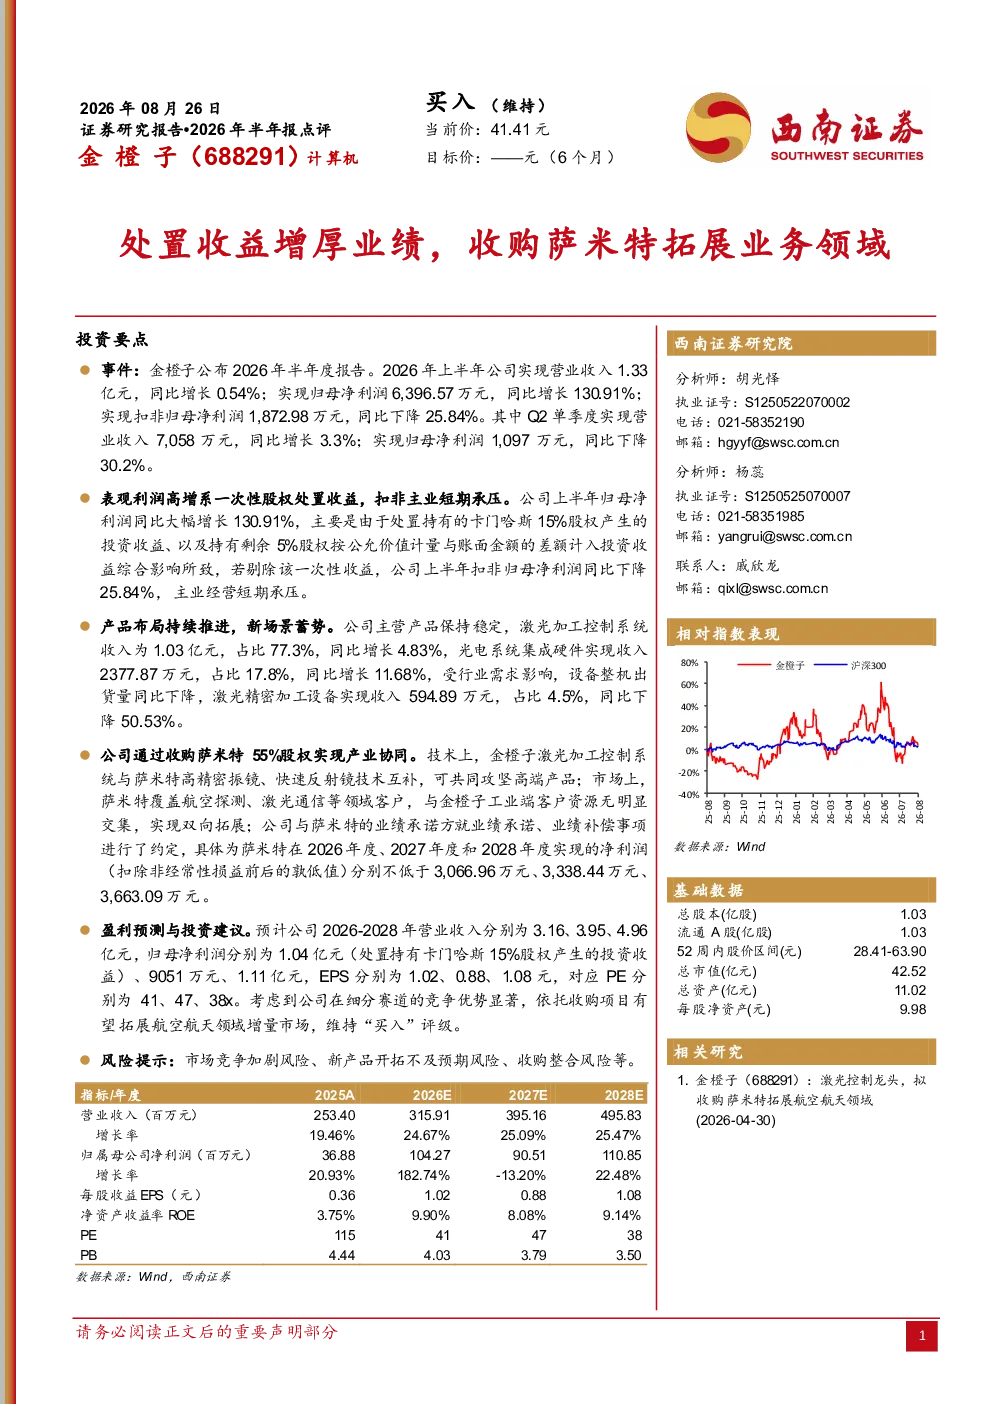
金橙子2026年半年度报告显示营业收入1.33亿元,同比增长0.54%;归母净利润6,396.57万元,同比增长130.91%,主要得益于处置卡门哈斯股权收益。扣非归母净利润同比下降25.84%。报告还披露了各业务板块的收入占比及变动情况,其中激光加工控制系统收入占比77.3%,同比增长4.83%;光电系统集成硬件收入占比17.8%,同比增长11.68%;激光精密加工设备收入同比下降50.53%。
激光加工控制系统行业发展趋势如何?
激光加工控制系统行业正经历技术升级和市场需求变化。随着制造业智能化转型,对高精度、高效率激光加工系统的需求持续增长。同时,行业竞争加剧,头部企业通过技术创新和产业链整合提升竞争力。未来,激光加工控制系统将向智能化、集成化方向发展,应用领域将进一步拓展至汽车、电子、医疗等多个高端制造领域。
报告重点分析了哪些业务板块?
报告重点分析了金橙子的三大业务板块:激光加工控制系统、光电系统集成硬件和激光精密加工设备。其中,激光加工控制系统是主要收入来源,占比77.3%,同比增长4.83%,显示出较强的市场地位和增长潜力。光电系统集成硬件收入占比17.8%,同比增长11.68%,增长较快,未来可能成为新的增长点。激光精密加工设备收入同比下降50.53%,主要受行业需求影响,需要关注市场变化带来的挑战。
当前激光加工控制系统市场现状如何?
当前激光加工控制系统市场呈现头部企业集中、技术迭代加速的特点。随着下游应用领域对加工精度和效率要求的提高,市场对高性能激光系统的需求持续增长。同时,行业竞争激烈,企业通过技术创新和产品差异化提升竞争力。然而,行业也面临原材料成本波动、供应链风险等挑战,需要企业加强风险管理。
研报提示了哪些风险?
研报提示了市场竞争加剧、新产品开拓不及预期、收购整合风险等主要风险。市场竞争方面,激光加工控制系统行业竞争激烈,新进入者不断涌现,可能导致市场份额分散。新产品开拓方面,企业需要持续投入研发,但市场接受度存在不确定性。收购整合方面,收购萨米特后,需要有效整合资源,实现协同效应,否则可能面临整合风险。