猜你想问
星宸科技2026年半年报核心内容是什么?
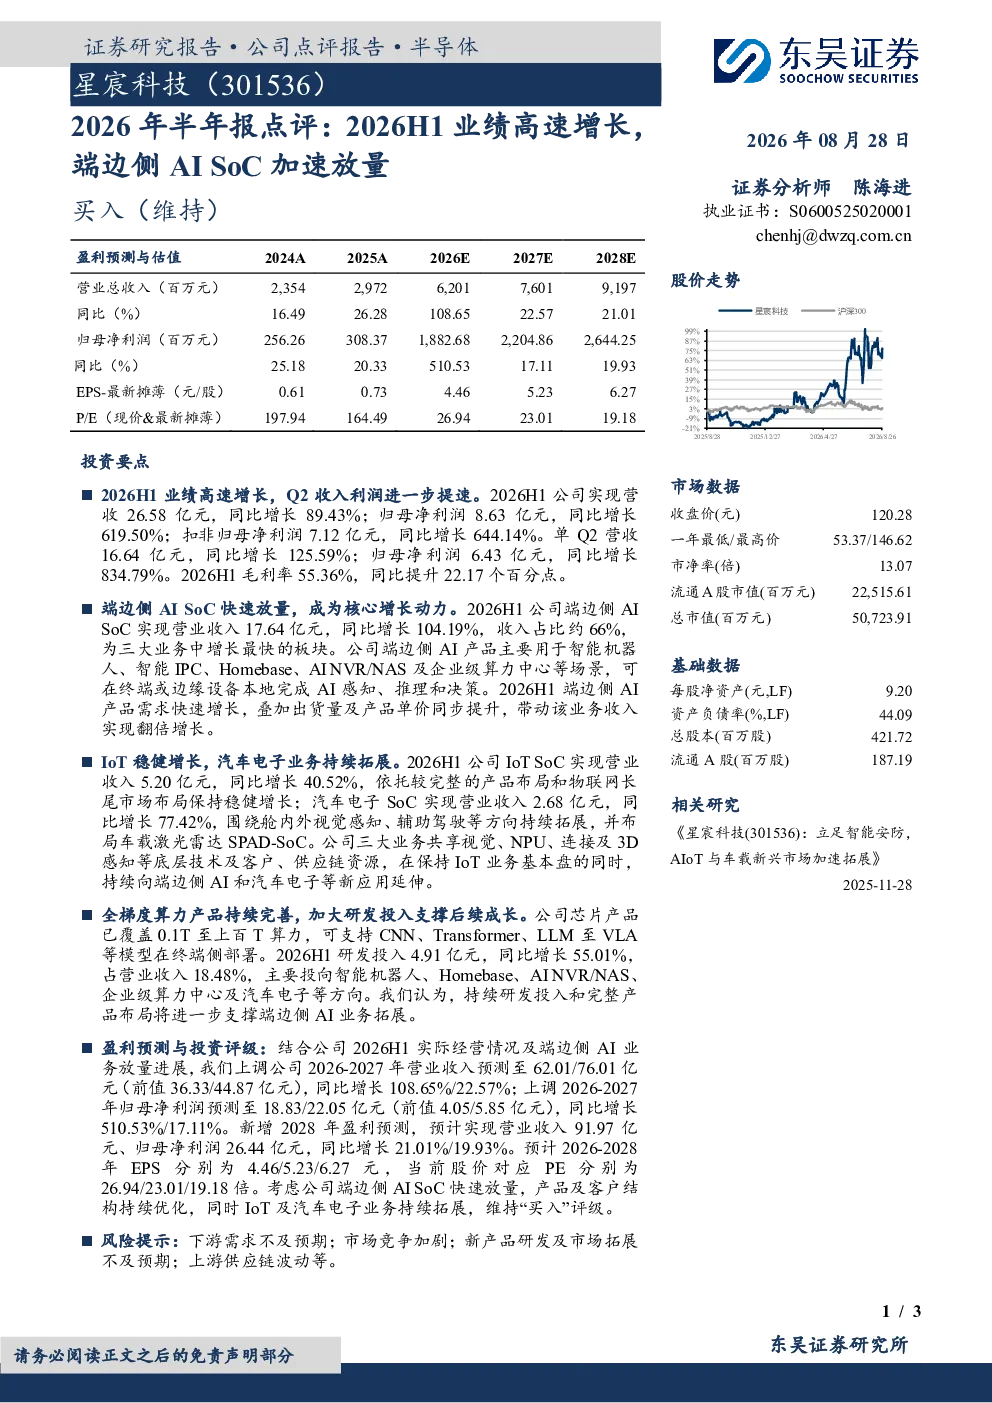
星宸科技2026年半年报显示业绩高速增长,营收26.58亿元同比增长89.43%,归母净利润8.63亿元同比增长619.50%。单季度来看,Q2营收16.64亿元同比增长125.59%,归母净利润6.43亿元同比增长834.79%。毛利率达到55.36%,同比提升22.17个百分点。主要增长动力来自端边侧AI SoC快速放量,IoT稳健增长,以及汽车电子业务持续拓展。
端边侧AI SoC赛道发展趋势如何?
端边侧AI SoC赛道发展趋势向好,星宸科技2026H1实现营收17.64亿元同比增长104.19%,收入占比约66%。产品主要用于智能机器人、智能IPC、Homebase、AI NVR/NAS及企业级算力中心等场景,出货量及产品单价同步提升。行业整体需求持续扩大,技术迭代加速,为相关企业带来广阔发展空间。
星宸科技报告重点分析了哪些方向?
星宸科技报告重点分析了端边侧AI SoC、IoT及汽车电子三大业务方向。AI SoC业务是核心增长引擎,IoT业务依托完整产品布局保持稳健增长,汽车电子业务围绕舱内外视觉感知、辅助驾驶等方向持续拓展。公司芯片产品覆盖0.1T至上百T算力,支持多种模型在终端侧部署,研发投入持续加大。
当前电子设备市场现状如何?
当前电子设备市场呈现多元化发展态势,AI赋能成为重要趋势。端边侧AI芯片需求旺盛,智能机器人、智能家居等领域应用广泛。IoT设备连接数持续增长,行业生态逐步完善。汽车电子智能化、网联化趋势明显,激光雷达等高算力芯片成为新的增长点。市场竞争激烈,技术领先企业优势显著。
星宸科技研报存在哪些风险提示?
星宸科技研报提示的风险包括:下游需求可能不及预期,影响产品销售;市场竞争加剧可能压缩利润空间;新产品研发及市场拓展若不及预期,将影响长期增长;上游供应链波动可能影响生产成本和交付进度。此外,技术快速迭代要求企业持续加大研发投入,存在一定不确定性。
你可能感兴趣
2026年半年报点评:Q2业绩提速,端边侧AI SoC加速放量
电子设备财信证券2026-09-01
2026年半年报点评:2026H1业绩稳健增长,存内计算芯片加速放量
东吴证券2026-08-26
GPU为基,端边侧AI SoC为翼,开拓新增长曲线
国泰海通证券2026-07-23
皖通高速2026年半年报点评:2026H1业绩稳健增长,核心路产改扩建红利持续释放
华创证券2026-09-02
2023年报点评:23H2盈利能力修复,加速汽车SoC和边端侧AI落地
东方财富2024-04-17
长飞光纤(601869.SH)2026年半年报点评:利润高速增长,AI驱动加速成长
国联民生证券2026-08-30
景旺电子2026年半年报点评:AI服务器&光模块PCB开始放量,业绩有望加速释放
华创证券2026-08-25
鹏鼎控股(002938.SZ)2026年半年报点评 AI产品开启放量 业绩兑现加速
国联民生证券2026-08-25
2026年半年报点评2026H1业绩短期承压,低空布局继续迈向商业实践,运营端竞争优势未改
华创证券2026-08-28
2026年半年报点评:业绩符合预期,TV SoC与端侧AI持续突破
电子设备东吴证券2026-08-20