猜你想问
这份报告的核心内容是什么?
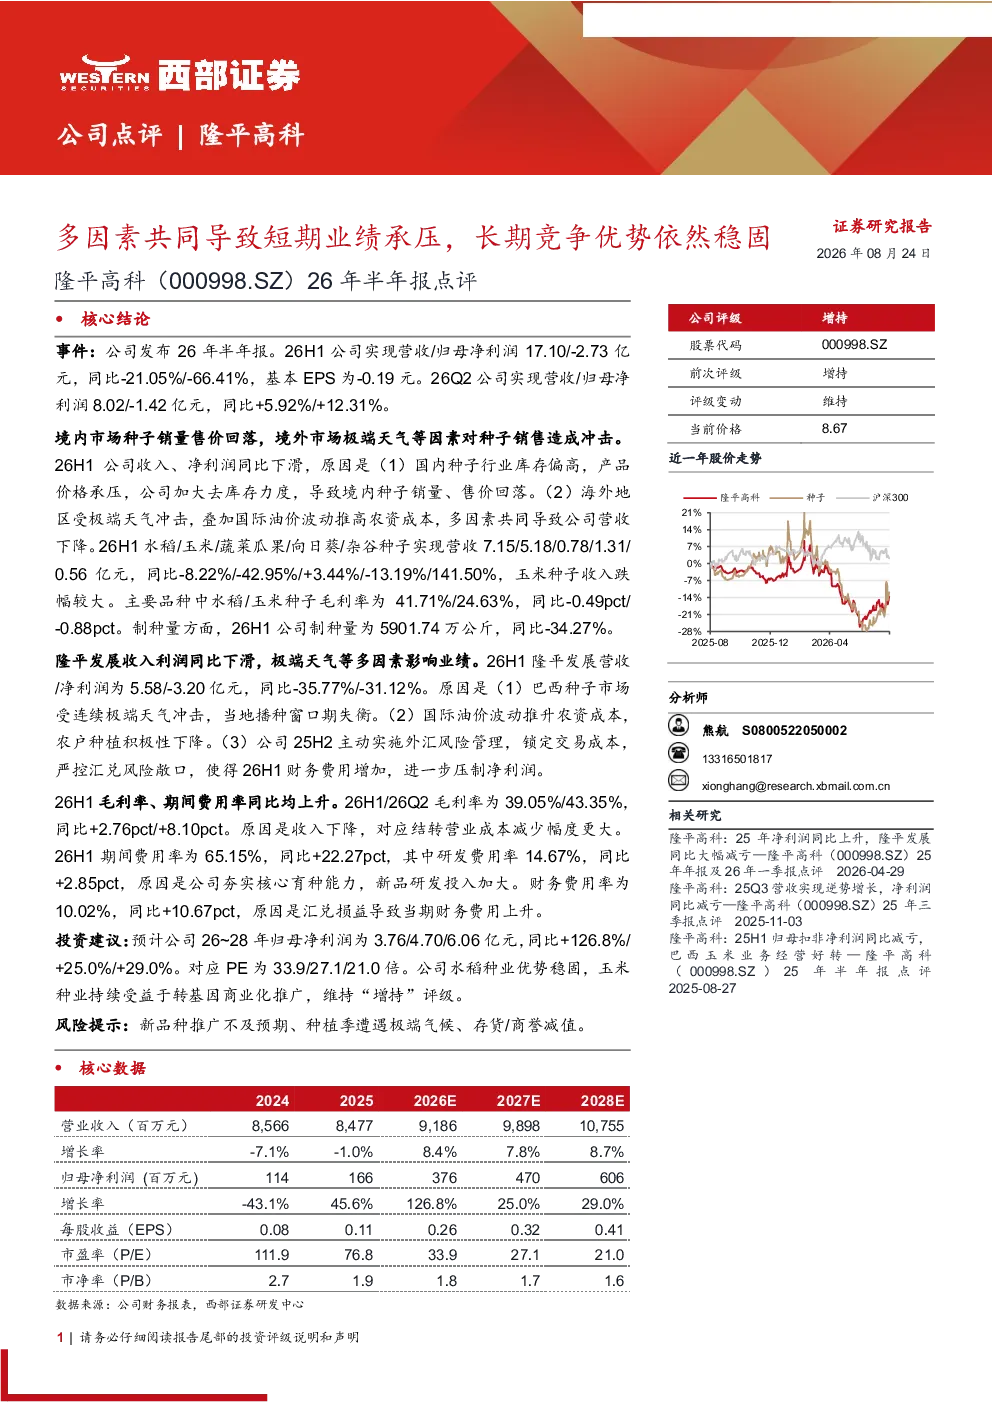
报告显示,隆平高科2026年上半年营收17.10亿元,同比下滑21.05%,归母净利润-2.73亿元,同比大幅下降66.41%。主要原因是国内种子行业库存高企导致销量和售价回落,以及海外市场受极端天气和油价波动影响。26Q2营收8.02亿元,同比微增5.92%,净利润-1.42亿元,同比略有改善。公司加大去库存力度,境内种子销量和售价均有所下降。海外市场挑战依然存在,但公司正积极应对。
种子行业的发展趋势如何?
种子行业目前面临库存压力和价格竞争,国内市场需要去库存,而海外市场则受极端天气和农资成本上升影响。但长期来看,种子行业具有稳定的竞争优势,隆平高科作为行业龙头,在品种研发和推广方面具有优势。公司主要品种如水稻、玉米、蔬菜瓜果等表现各异,玉米种子收入跌幅较大,但杂谷种子收入增长显著。公司也在加大研发投入,未来有望推出更多新品种。
报告中重点分析了哪些方面?
报告重点分析了公司国内和海外市场的业绩表现,以及主要品种的收入和毛利率情况。国内种子销量和售价回落是主要问题,公司正在加大去库存力度。海外市场受极端天气和油价波动影响较大,巴西市场表现尤为突出。公司制种量同比下降34.27%,反映了市场需求的调整。毛利率方面,水稻和玉米种子毛利率略有下降,但公司整体毛利率保持稳定或有所提升。
当前市场对隆平高科的评价如何?
当前市场对隆平高科的短期业绩表现存在担忧,主要原因是公司营收和净利润同比下降明显。但市场也认可公司长期竞争优势,如品种研发能力、品牌影响力等。公司加大去库存力度,调整产品结构,并积极拓展海外市场。报告预测未来三年公司净利润将逐步恢复增长,维持“增持”评级。市场关注公司能否有效应对短期挑战,并实现长期发展目标。
报告中提到了哪些风险?
报告提示了几个主要风险,包括新品种推广不及预期、种植季遭遇极端气候、存货和商誉减值等。新品种推广需要时间和市场认可,如果推广不及预期,将影响公司未来的收入增长。极端气候可能再次影响公司海外市场的业绩表现。存货和商誉减值风险也需关注,如果市场环境持续恶化,可能导致资产减值。公司需要密切关注市场变化,并采取有效措施管理风险。