猜你想问
金风科技2026年半年报核心内容有哪些?
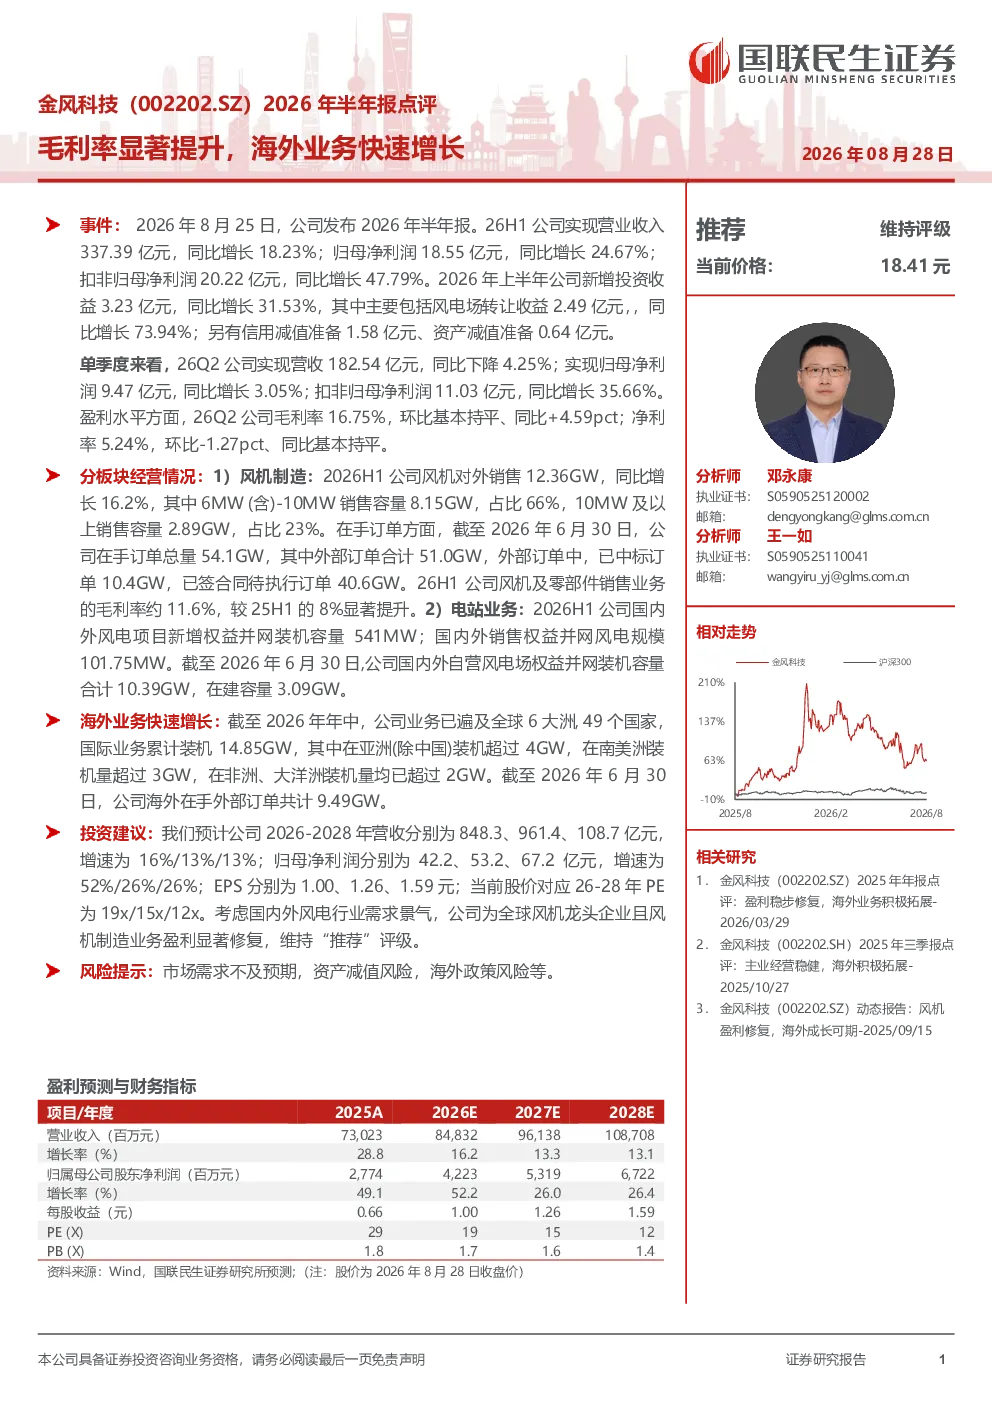
金风科技2026年半年报显示,公司经营业绩显著改善。2026年上半年,公司实现营业收入337.39亿元,同比增长18.23%;归母净利润18.55亿元,同比增长24.67%;扣非归母净利润20.22亿元,同比增长47.79%。单季度来看,2026年第二季度公司营收182.54亿元,同比下降4.25%,但归母净利润9.47亿元,同比增长3.05%。盈利水平方面,2026年第二季度公司毛利率16.75%,同比提升4.59个百分点;净利率5.24%,基本持平。
风电行业发展趋势如何?
风电行业正经历快速发展阶段,全球能源转型推动风电装机量持续增长。中国风电市场虽进入平缓增长期,但海上风电和分布式风电潜力巨大。国际市场方面,亚洲、南美洲、非洲等地风电装机加速,尤其亚洲(除中国)和南美洲市场增长迅速。技术方面,大容量、高效率风机成为主流,10MW及以上机型占比提升。政策支持力度不减,多国设定碳中和目标,为风电行业提供长期发展保障。
报告重点分析了哪些业务板块?
报告重点分析了金风科技的风机制造和电站业务。风机制造方面,2026年上半年公司风机对外销售12.36GW,同比增长16.2%,其中6MW(含)-10MW销售容量8.15GW,占比66%;10MW及以上销售容量2.89GW,占比23%。在手订单总量54.1GW,其中外部订单51.0GW。2026年上半年风机及零部件销售业务的毛利率约11.6%,较2025年显著提升。电站业务方面,2026年上半年公司国内外风电项目新增权益并网装机容量541MW,国内外销售权益并网风电规模101.75MW。截至2026年6月30日,公司国内外自营风电场权益并网装机容量合计10.39GW,在建容量3.09GW。
当前风电市场现状如何?
当前风电市场呈现供需两旺态势,全球风电装机量持续增长。中国国内市场海上风电和分布式风电成为新的增长点,技术迭代加速,大容量风机成为标配。国际市场方面,亚洲、南美洲风电装机增速较快,非洲、大洋洲市场潜力逐步释放。产业链方面,风机整机制造竞争激烈,但零部件环节利润空间扩大,毛利率提升明显。政策层面,多国通过补贴和规划支持风电发展,但部分国家政策调整带来不确定性。
研报提示哪些风险因素?
研报提示的主要风险包括市场需求不及预期,风电装机量增速放缓可能影响公司业绩;资产减值风险,风电行业周期性波动可能导致资产贬值;海外政策风险,部分国家政策调整可能影响公司在海外的业务拓展。此外,技术快速迭代可能要求公司持续加大研发投入,竞争加剧也可能压缩利润空间。