猜你想问
富春染织Q2扣非净利率提升的原因是什么?
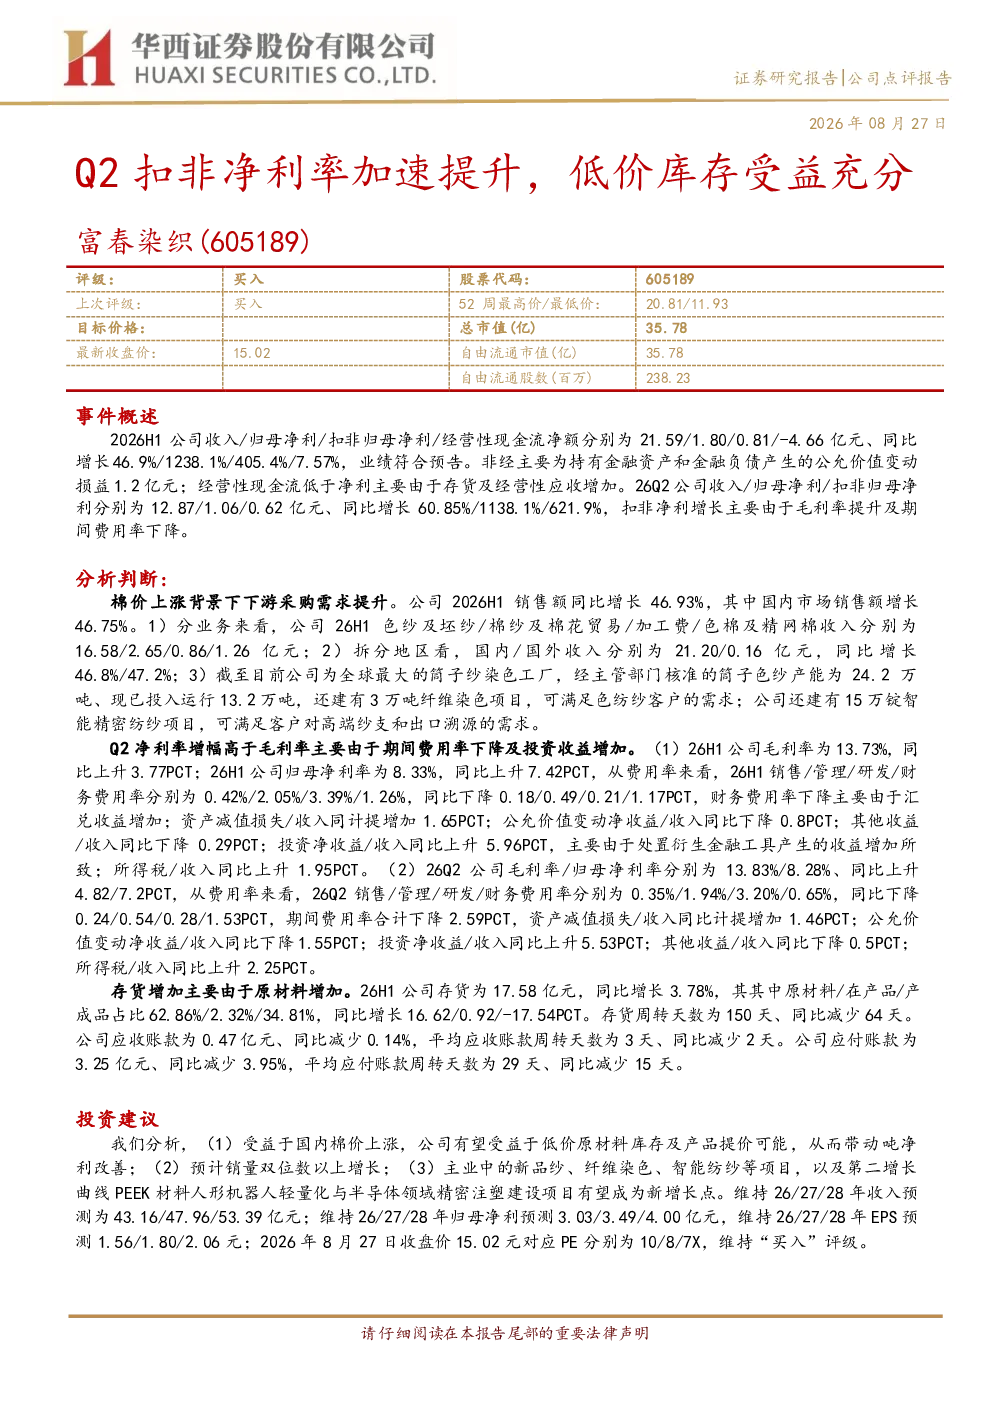
富春染织Q2扣非净利率加速提升主要得益于国内棉价上涨带动原材料成本下降,以及下游采购需求提升推动销售额增长。公司作为全球最大的筒子纱染色工厂,低价库存的持有使其在原材料价格波动中具备成本优势,从而提升了吨净利水平。同时,公司2026H1销售额同比增长46.93%,其中国内市场增长46.75%,显示下游需求旺盛,进一步支撑了盈利能力。期间费用率下降也对其净利率提升起到积极作用,财务费用率下降主要由于汇兑收益增加。
棉价上涨对纺织行业有何影响?
棉价上涨对纺织行业的影响呈现双面性。一方面,棉价上涨会增加纺织企业的原材料成本,压缩利润空间;另一方面,如富春染织案例所示,持有低价库存的企业能够直接受益于成本下降,并通过产品提价部分转嫁成本压力,从而改善盈利能力。此外,棉价上涨可能刺激下游需求,进一步带动行业销售增长。但整体而言,行业需关注原材料价格波动风险,加强供应链管理以应对成本压力。
富春染织的业务结构及增长点有哪些?
富春染织业务结构主要包括色纱及坯纱、棉纱及棉花贸易、加工费、色棉及精网棉等,其中色纱及坯纱收入占比最高。公司作为全球最大的筒子纱染色工厂,拥有24.2万吨的筒子色纱产能,并持续拓展纤维染色和智能精密纺纱项目,满足高端纱支和出口溯源需求。未来增长点还包括新品纱、纤维染色、智能纺纱等项目,以及第二增长曲线PEEK材料人形机器人轻量化与半导体领域精密注塑建设项目,有望成为新的利润增长引擎。
富春染织的市场现状如何?
富春染织市场现状呈现积极态势。公司2026H1销售额同比增长46.93%,国内市场增长46.75%,显示下游需求强劲。公司毛利率和净利率均实现双位数增长,其中净利率同比上升7.42PCT,主要得益于期间费用率下降及投资收益增加。存货周转天数同比减少64天,应收账款和应付账款周转效率提升,表明公司运营效率改善。但需关注原材料价格波动和投产进度风险,这些因素可能影响公司未来业绩表现。
富春染织面临哪些风险?
富春染织面临的主要风险包括原材料价格波动风险、投产进度不达预期风险和系统性风险。原材料价格波动可能导致成本上升,压缩利润空间;新项目建设如纤维染色、智能纺纱等项目存在投产进度不及预期的风险,可能影响产能扩张和业绩增长;系统性风险则涵盖宏观经济波动、行业政策变化等因素,可能对整体经营造成不利影响。公司需加强风险管理,以应对潜在的市场不确定性。