猜你想问
英科再生2026上半年业绩表现如何?
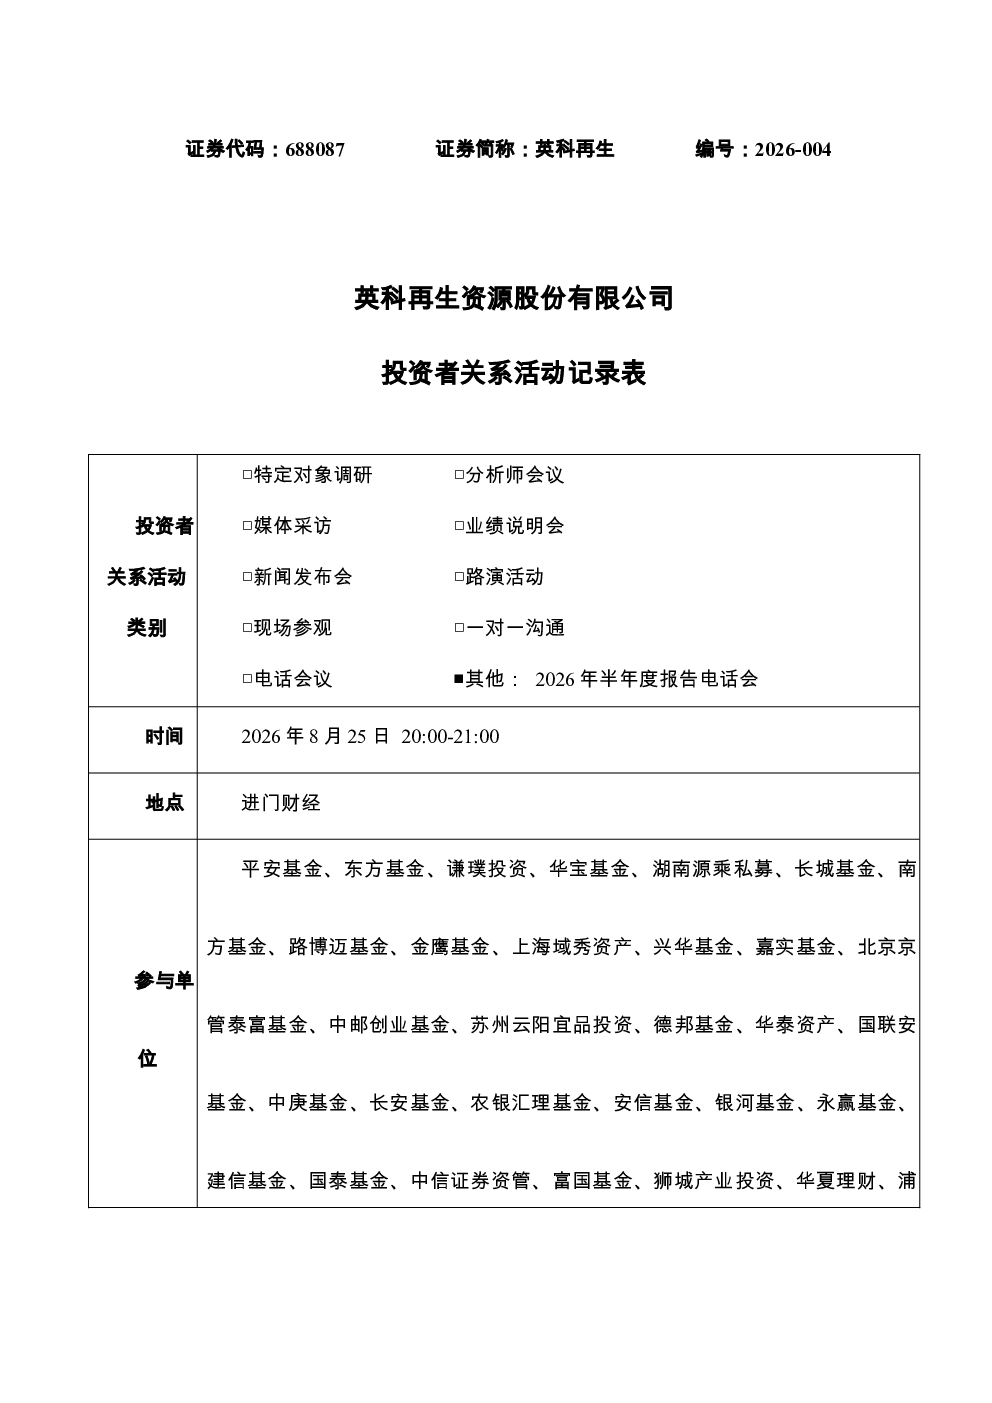
英科再生2026年上半年营业收入达21.46亿元,同比增长28.83%;毛利率提升至28.65%,同比增加3.38个百分点;扣非净利润2.12亿元,同比增长127.06%。业绩增长主要得益于全球化布局与产能释放,四大主营产品——成品框、建材、再生塑料、塑料回收均保持两位数增长。渠道拓展方面,公司持续拓展全球渠道,依托零售渠道复用收入模式实现增长。
英科再生装饰建材业务发展情况?
英科再生装饰建材业务收入8.23亿元,同比增长32.54%,采用一站式墙面解决方案,产品具备轻质、易安装等特性。业务以新型色面建材为核心,契合美欧家居建材市场,复用成品框原有销售渠道。产品具备“工匠、易安、防水防潮、可循、低碳环保”五大特性,市场需求稳定。
英科再生再生塑料业务前景如何?
英科再生再生塑料业务受益于原油高位,海外市场外销占比超80%,溢价及毛利率显著优于国内。虽然成本随之上行,但公司通过多品类塑料再生、改性解决方案,以及高附加值材料配置,有效应对成本波动。下半年成品框毛利率提升主要因越南基地产能释放与半成品本土化自制率提升。
英科再生市场现状如何?
英科再生市场现状呈现稳健增长态势。公司通过稳固国内基地、拓展全球渠道,提升全球交付保障能力。装饰建材市场需求稳定,快板行期成熟,美存量房翻新需求旺盛。公司借新材料优势、海外渠道沉淀,高效应对海外通缩、地缘冲突等因素带来的挑战。
英科再生研报风险提示有哪些?
英科再生研报提示需关注行业竞争加剧风险,公司需持续提升产品竞争力以应对市场变化。原材料价格波动风险需警惕,再生塑料业务虽受益于海外溢价,但成本随之上行可能影响利润率。此外,海外市场政策变化、地缘冲突等外部因素也可能对公司业务产生影响。
你可能感兴趣
英科再生(688087)-线上交流会
轻工制造未知机构2022-05-04
英科再生688087塑料循环经济龙头越南产能释放驱动高增
未知机构2026-03-09
英科再生机构调研纪要
轻工制造发现报告2024-04-23
英科再生机构调研纪要
轻工制造发现报告2023-09-20
英科再生:英科再生资源股份有限公司2025年年度报告
财报2026-04-28
英科再生机构调研纪要
轻工制造发现报告2025-09-15
信达消费英科再生看好盈利能力修复产品地区战略优化成效显著
未知机构2026-03-02
英科再生机构调研纪要
轻工制造发现报告2025-05-12
英科再生机构调研纪要
轻工制造发现报告2024-08-26
英科再生:山东英科环保再生资源股份有限公司2023年第三季度报告
财报2023-10-31