猜你想问
这份研报的核心内容是什么?
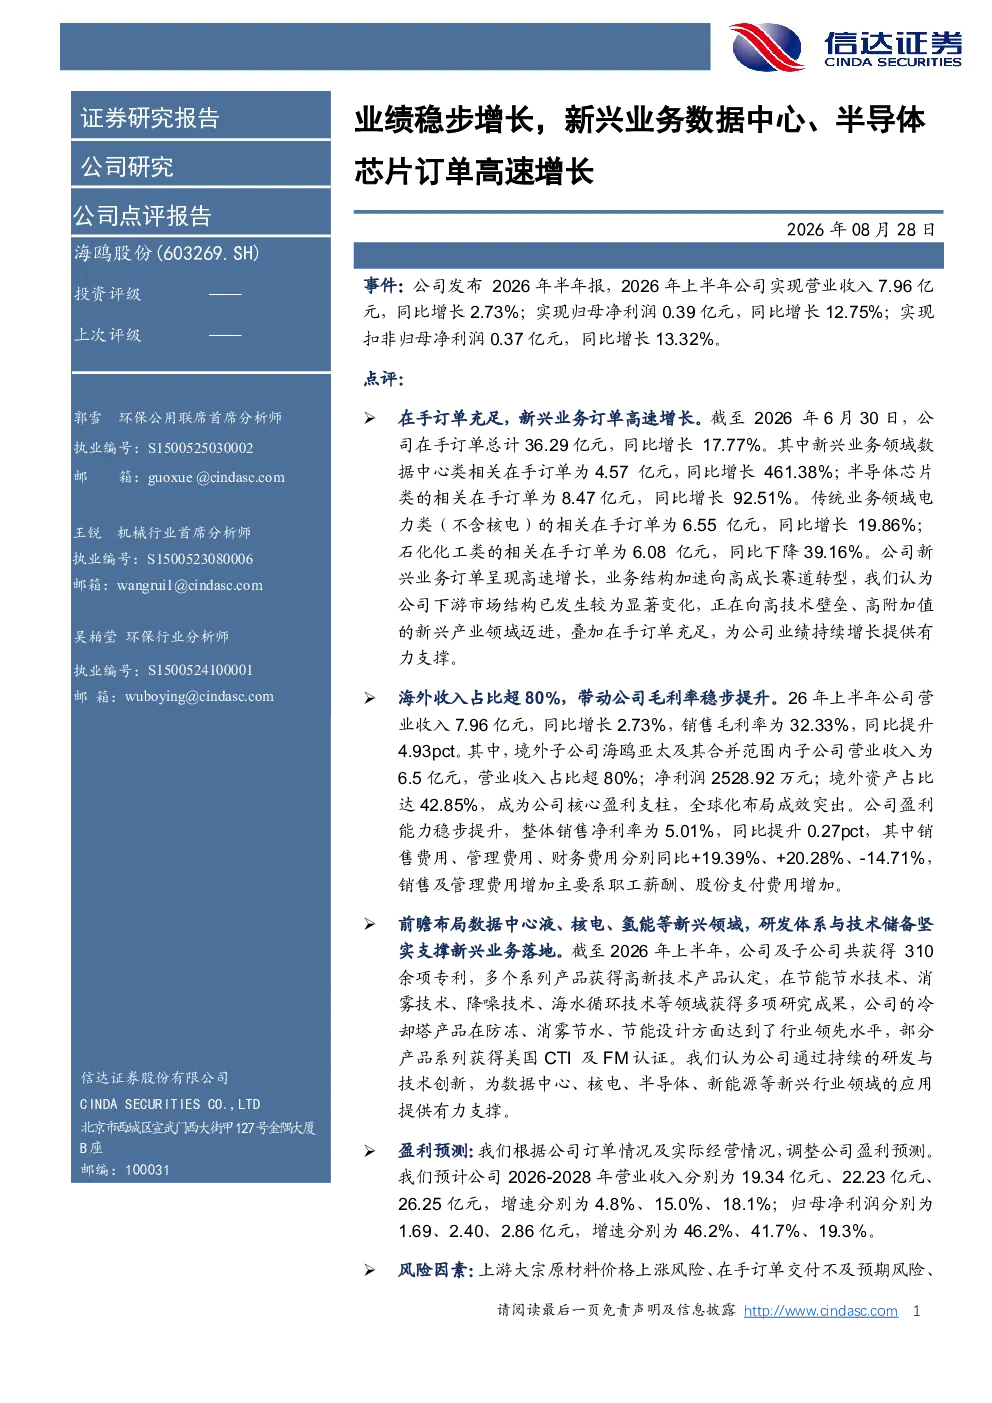
该研报显示,2026年上半年公司实现营业收入7.96亿元,同比增长2.73%;归母净利润0.39亿元,同比增长12.75%。新兴业务订单高速增长,数据中心类相关在手订单4.57亿元,同比增长461.38%;半导体芯片类相关在手订单8.47亿元,同比增长92.51%。公司毛利率为32.33%,同比提升4.93pct。境外子公司海鸥亚太营业收入6.5亿元,占比超80%
数据中心、半导体芯片行业发展趋势如何?
报告指出,公司业务结构加速向高技术壁垒、高附加值的新兴产业领域转型。数据中心和半导体芯片领域订单高速增长,分别同比增长461.38%和92.51%,显示出这两个赛道的高增长潜力。公司前瞻布局数据中心、核电、氢能等新兴领域,研发体系与技术储备坚实支撑新兴业务落地
研报重点分析了哪些方向?
研报重点分析了公司在新兴业务领域的订单增长情况,特别是数据中心和半导体芯片业务的强劲表现。同时关注传统业务领域订单变化,如电力类订单同比增长19.86%,石化化工类订单同比下降39.16%。此外,报告还分析了公司毛利率提升、境外收入占比超80%等情况
当前市场对该公司有何判断?
报告认为,公司业务结构加速向高技术壁垒、高附加值的新兴产业领域转型,下游市场结构发生显著变化。在手订单充足,为业绩持续增长提供有力支撑。海外收入占比超80%,全球化布局成效突出,盈利能力稳步提升
研报提示了哪些风险因素?
报告提示了多项风险因素,包括上游大宗原材料价格上涨风险、在手订单交付不及预期风险、市场竞争加剧风险、境外销售收入占比较高的风险、下游需求不及预期风险、新兴业务拓展不及预期的风险
你可能感兴趣
凯莱英:新兴业务贡献业绩弹性,订单端高速增长奠定未来基础
华西证券2026-08-26
【风口研报·公司】2025年订单规模突破至近千亿元,公司汽车电子业务高速增长,并积极布局新兴智能体产业链,有望成为“汽车+机器人Tier1”;另有公司受益AI新兴业务集中释放,一-20260424
未知机构2026-04-24
小分子商业化订单储备丰富,新兴业务高速增长
华安证券2025-08-28
年报点评:订单饱满营收高速增长,半导体业务多足发力逐步到收获期
机械设备中原证券2023-04-14
Q3业绩符合预期,数据中心业务高速增长
国金证券2025-10-27
GE Vernova业绩超预期并上调全年指引;电气化业务受创纪录的数据中心订单驱动,订单量实现爆发式增长
华福国际2026-07-30
半导体湿法设备订单充沛,一季度扣非业绩高速增长
安信证券2022-05-01
九洲药业2024半年报点评:CDMO订单及项目稳步增长,新兴业务顺利起步、蓄势待发
医药生物上海证券2024-08-30
高速光通信器件需求增长,公司加强重点领域业务布局,助力24H1业绩稳步增长
电子设备长城证券2024-09-04