猜你想问
源飞宠物最新报告核心数据有哪些?
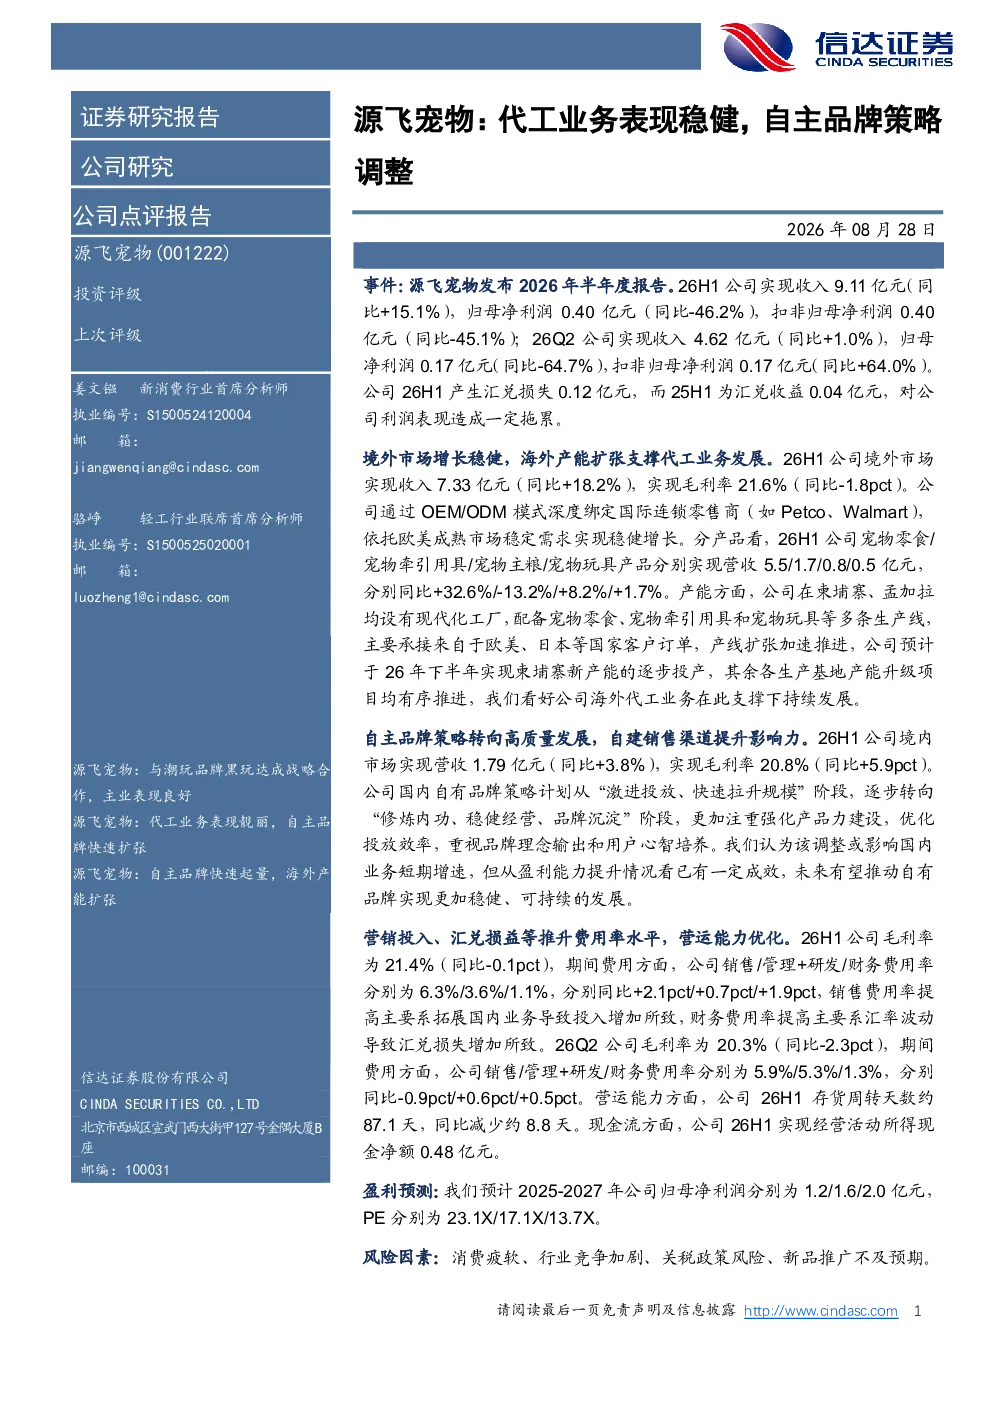
源飞宠物2026年半年度报告显示,公司实现收入9.11亿元(同比+15.1%),归母净利润0.40亿元(同比-46.2%),主要受汇兑损失影响。境外市场增长稳健,实现收入7.33亿元(同比+18.2%),毛利率21.6%(同比-1.8pct),通过OEM/ODM模式深度绑定国际零售商,依托欧美市场稳定需求实现稳健增长。产品方面,宠物零食(+32.6%)、宠物牵引用具(-13.2%)、宠物主粮(+8.2%)、宠物玩具(+1.7%)分别实现营收5.5/1.7/0.8/0.5亿元。产能方面,公司在柬埔寨、孟加拉设有现代化工厂,预计下半年柬埔寨新产能逐步投产,支撑代工业务持续发展。自主品牌策略转向高质量发展,境内市场实现营收1.79亿元(同比+3.8%),毛利率20.8%(同比+5.9pct),公司逐步转向“修炼内功、稳健经营、品牌沉淀”阶段,注重产品力建设和品牌理念输出。费用率方面,26H1销售/管理+研发/财务费用率分别为6.3%/3.6%/1.1%(同比+2.1pct/+0.7pct/+1.9pct),主要系拓展国内业务投入增加和汇率波动导致汇兑损失增加。营运能力方面,26H1存货周转天数约87.1天,同比减少约8.8天,实现经营活动所得现金净额0.48亿元。
宠物行业发展趋势如何?
宠物行业整体呈现多元化发展趋势,国际市场方面,OEM/ODM模式仍是重要增长点,欧美市场对高品质、差异化产品的需求持续提升,推动头部企业通过产能布局和供应链优化实现稳健增长。自主品牌方面,国内市场正经历从野蛮生长到高质量发展的转型,企业更注重品牌建设、产品研发和用户体验,毛利率普遍提升,但初期投入增加导致费用率短期承压。产品结构上,零食、主粮等刚需品类增长较快,而玩具等非刚需品类受经济环境影响波动较大。产能扩张方面,东南亚等成本洼地成为代工企业布局重点,但需关注当地政策、汇率及供应链稳定性风险。
报告重点关注哪些方向?
报告重点关注源飞宠物代工业务的产能扩张与市场深度绑定,通过在柬埔寨、孟加拉的现代化工厂布局,结合OEM/ODM模式与欧美零售商的紧密合作,实现境外市场收入稳健增长。自主品牌策略方面,报告强调从“外延式扩张”转向“内涵式发展”,聚焦境内市场的高质量建设,通过提升产品力、优化品牌理念,逐步实现毛利率和品牌价值的双重提升。同时,报告也分析了费用率上升的原因,主要涉及国内业务拓展投入增加和汇率波动带来的汇兑损失,以及存货周转效率的改善情况。
当前宠物市场现状如何判断?
当前宠物市场呈现结构性分化特征,国际市场方面,欧美市场成熟度高,消费升级趋势明显,对健康、安全、智能化的产品需求旺盛,头部企业凭借品牌和渠道优势保持领先。国内市场方面,渗透率持续提升但增速放缓,消费疲软和竞争加剧导致价格战频发,企业需在成本控制和品牌建设间寻求平衡。产品层面,零食、主粮等基础需求稳定,而玩具、服饰等衍生品受经济环境影响波动较大。产能方面,东南亚成为代工企业重要布局区域,但需关注政策、汇率及供应链风险,同时国内企业也在加大自主品牌产能建设,以应对市场变化。
研报提示哪些风险因素?
研报提示的主要风险因素包括:消费疲软,经济下行压力可能导致宠物消费降级,影响企业收入增长;行业竞争加剧,国内外品牌加速布局,价格战和同质化竞争可能压缩利润空间;关税政策风险,国际贸易环境变化可能影响原材料成本和出口业务;新品推广不及预期,自主品牌需要持续投入研发和营销,但新品市场接受度存在不确定性。此外,汇率波动导致的汇兑损失也是影响企业净利润的重要因素,需密切关注国际金融市场变化。