猜你想问
皖通高速2026年半年报核心内容是什么?
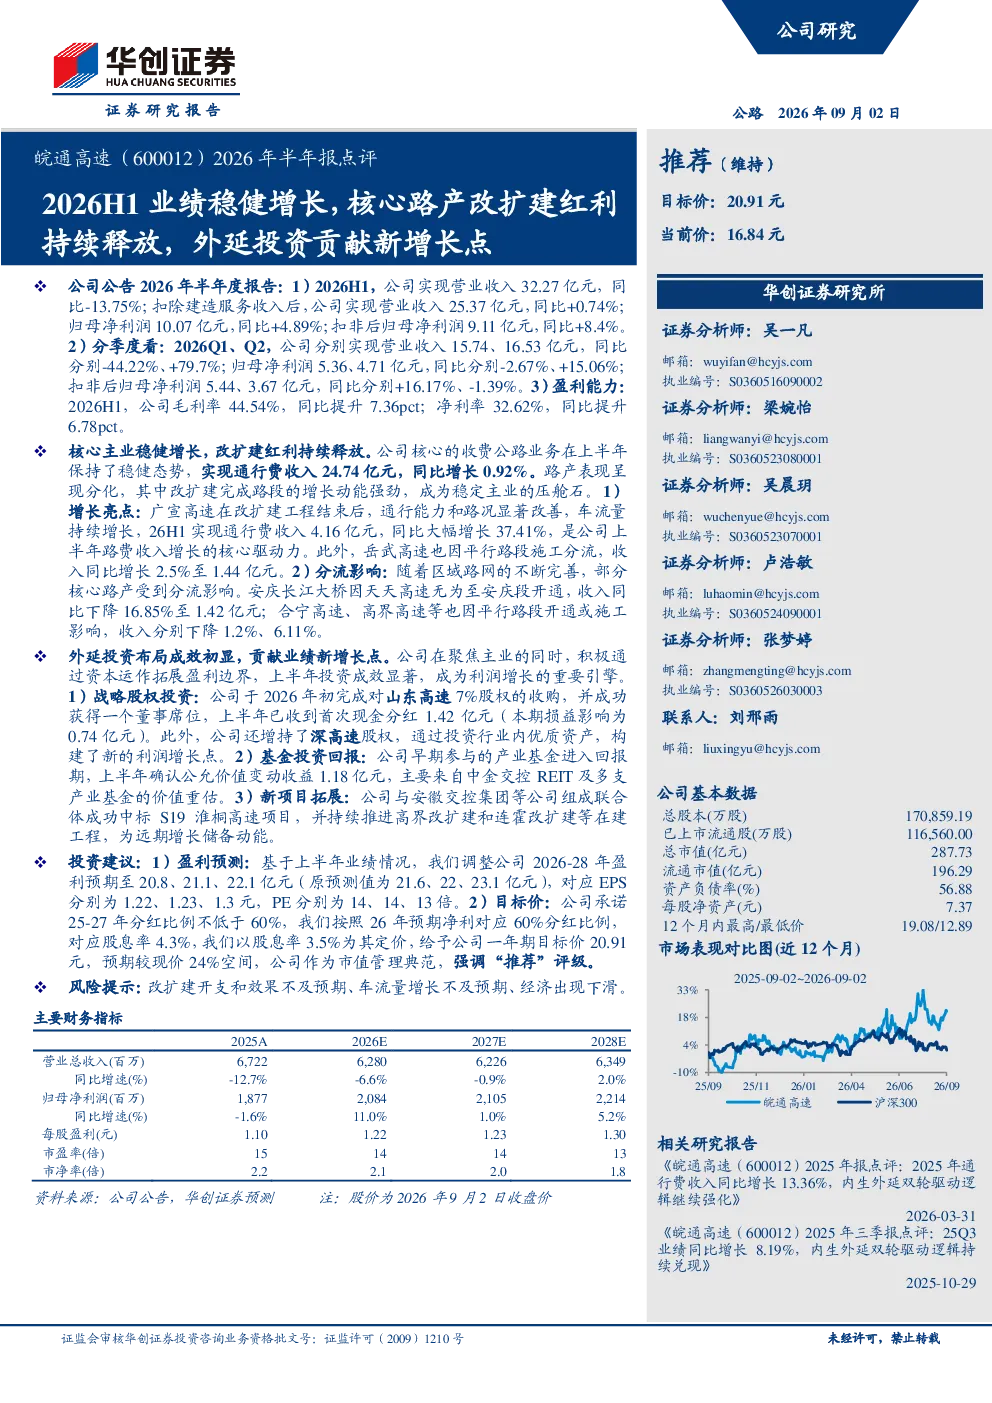
皖通高速2026年上半年实现营业收入32.27亿元,同比-13.75%(扣除建造服务收入后为25.37亿元,同比+0.74%);归母净利润10.07亿元,同比+4.89%;扣非后归母净利润9.11亿元,同比+8.4%。毛利率44.54%,同比提升7.36pct;净利率32.62%,同比提升6.78pct。核心主业方面,收费公路业务保持稳健,通行费收入24.74亿元,同比增长0.92%。改扩建路段增长强劲,广宣高速通行费收入4.16亿元,同比增长37.41%,成为主要增长动力。外延投资方面,成效显著,战略股权投资完成对山东高速7%股权收购,获得董事席位,收到现金分红1.42亿元;增持深高速股权。基金投资回报确认公允价值变动收益1.18亿元。新项目拓展中标S19淮桐高速项目,推进高界改扩建和连霍改扩建等在建工程。
高速公路行业发展趋势如何?
高速公路行业受益于国家基础设施建设和区域经济发展,持续受益于交通流量增长和路网优化。改扩建项目是行业增长的重要驱动力,通过提升通行效率和路况,带动收费收入增长。同时,外延投资和战略股权布局成为利润增长新引擎,通过多元化投资组合提升整体收益能力。未来,智慧高速、绿色交通等创新模式将推动行业转型升级,但车流量增长和宏观经济波动仍是主要变量。
皖通高速报告重点分析了哪些方面?
报告重点分析了皖通高速核心主业收费公路业务的稳健性,特别是改扩建路段带来的收入增长,如广宣高速收入同比增长37.41%。同时,外延投资成效显著,战略股权投资和基金投资回报成为利润增长的重要引擎。此外,报告还分析了分流影响,如安庆长江大桥收入下降16.85%,以及新项目拓展情况,如中标S19淮桐高速项目。
当前高速公路市场现状如何?
当前高速公路市场呈现稳步发展态势,但面临车流量增长放缓和分流竞争加剧的挑战。改扩建项目成为行业增长的重要驱动力,但投资回报周期较长。部分路段受分流影响收入下降,如安庆长江大桥。同时,外延投资和战略股权布局成为企业提升盈利能力的重要手段,通过多元化投资组合分散经营风险。市场竞争激烈,企业需持续优化路网布局和运营效率。
皖通高速报告提示了哪些风险?
皖通高速报告提示的主要风险包括改扩建开支和效果不及预期,可能导致投资回报下降;车流量增长不及预期,影响通行费收入;经济出现下滑,可能降低出行需求。此外,政策变化如收费调整、环保要求提升等也可能对经营产生影响。企业需密切关注宏观经济形势和行业政策动态,优化投资决策和风险管理。