猜你想问
艾森股份2026年中报核心数据表现如何?
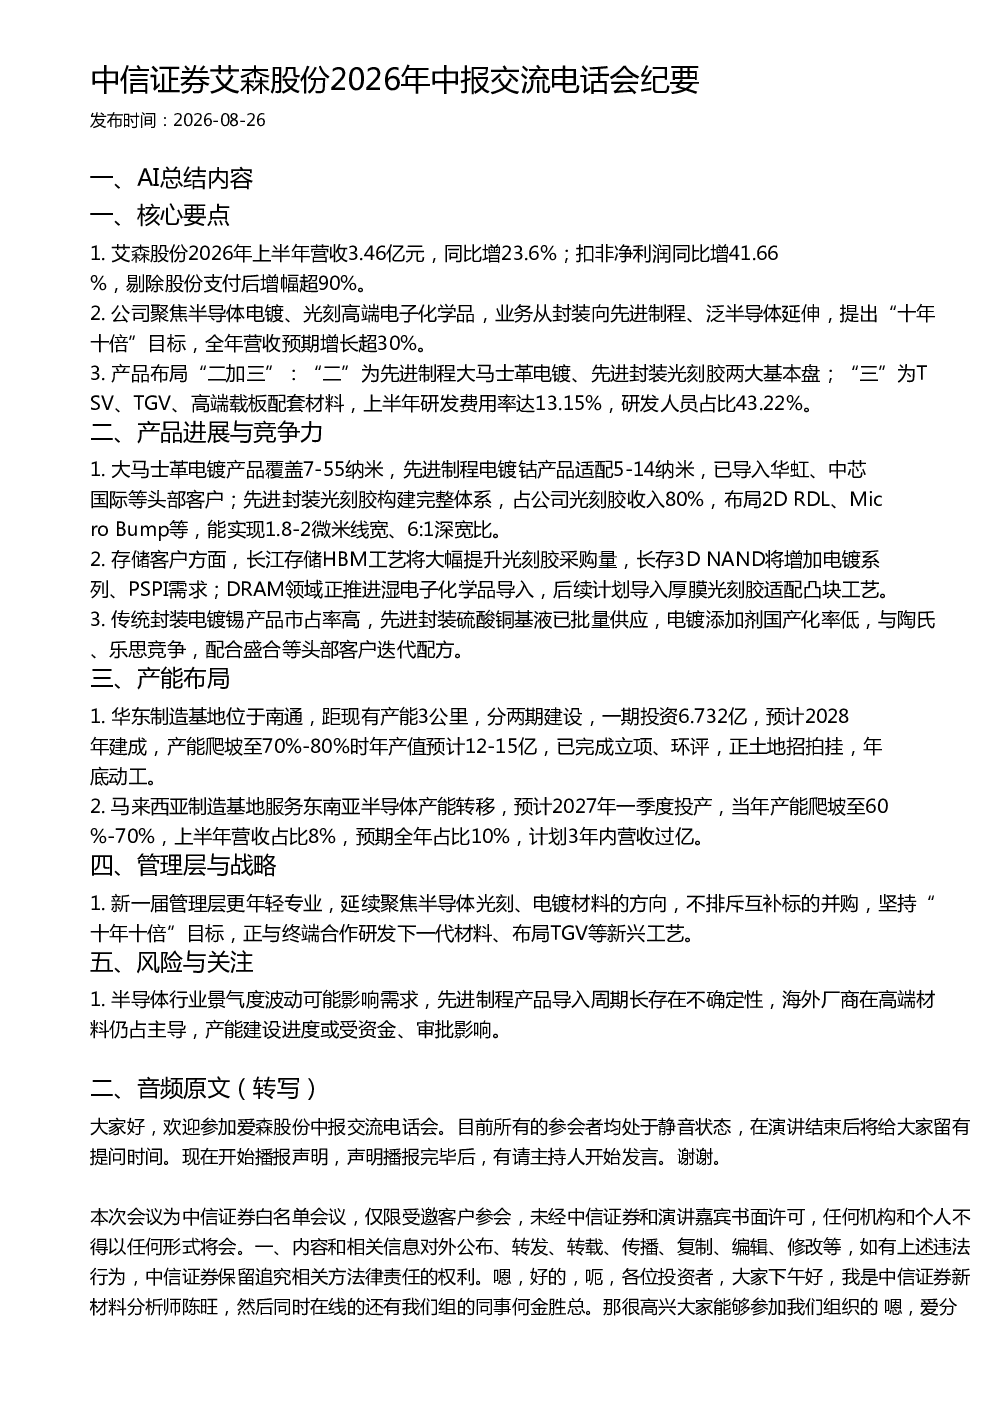
艾森股份2026年上半年营收同比增长23.6%,扣非净利润同比增长41.66%,剔除股份支付后增幅超90%。公司聚焦半导体电镀、光刻高端电子化学品,业务从封装向先进制程、泛半导体延伸,提出“十年十倍”目标,全年营收预期增长超30%。产品布局“二加三”:“二”为先进制程大马士革电镀、先进封装光刻胶两大基本盘;“三”为TSV、TGV、高端载板配套材料,上半年研发费用率达13.15%,研发人员占比43.22%
半导体电镀与光刻化学品赛道发展趋势如何?
半导体电镀与光刻化学品赛道正从传统封装向先进制程、泛半导体延伸。先进制程大马士革电镀产品覆盖7-55纳米,先进制程电镀钴产品适配5-14纳米,已导入华虹、中芯国际等头部客户。先进封装光刻胶构建完整体系,占公司光刻胶收入80%,布局2D RDL、Micro Bump等,能实现1.8-2微米线宽、6:1深宽比。存储客户方面,长江存储HBM工艺将大幅提升光刻胶采购量,长存3D NAND将增加电镀系列、PSPI需求;DRAM领域正推进湿电子化学品导入,后续计划导入厚膜光刻胶适配凸块工艺。
艾森股份报告重点分析了哪些业务方向?
艾森股份报告重点分析了半导体电镀与光刻高端电子化学品业务。大马士革电镀产品覆盖7-55纳米,先进制程电镀钴产品适配5-14纳米,已导入华虹、中芯国际等头部客户。先进封装光刻胶构建完整体系,占公司光刻胶收入80%,布局2D RDL、Micro Bump等,能实现1.8-2微米线宽、6:1深宽比。传统封装电镀锡产品市占率高,先进封装硫酸铜基液已批量供应,电镀添加剂国产化率低,与陶氏、乐思竞争,配合盛合等头部客户迭代配方。产品布局“二加三”:“二”为先进制程大马士革电镀、先进封装光刻胶两大基本盘;“三”为TSV、TGV、高端载板配套材料,上半年研发费用率达13.15%,研发人员占比43.22%
当前半导体电镀与光刻化学品市场现状如何?
当前半导体电镀与光刻化学品市场呈现高端化、细分化趋势。先进制程产品如大马士革电镀、先进制程电镀钴、先进封装光刻胶需求持续增长,已导入华虹、中芯国际等头部客户。传统封装电镀锡产品市占率高,但先进封装硫酸铜基液已批量供应,电镀添加剂国产化率低,与陶氏、乐思竞争激烈。存储客户方面,长江存储HBM工艺将大幅提升光刻胶采购量,长存3D NAND将增加电镀系列、PSPI需求;DRAM领域正推进湿电子化学品导入,后续计划导入厚膜光刻胶适配凸块工艺。市场格局方面,海外厂商在高端材料仍占主导地位。
艾森股份报告提示了哪些风险因素?
艾森股份报告提示了半导体行业景气度波动可能影响需求、先进制程产品导入周期长存在不确定性、海外厂商在高端材料仍占主导地位、产能建设进度或受资金、审批影响等风险因素。公司华东制造基地位于南通,分两期建设,一期投资6.732亿,预计2028年建成,产能爬坡至70%-80%时年产值预计12-15亿,已完成立项、环评,正土地招拍挂,年底动工。马来西亚制造基地服务东南亚半导体产能转移,预计2027年一季度投产,当年产能爬坡至60%-70%,上半年营收占比8%,预期全年占比10%,计划3年内营收过亿。产能建设与市场需求的匹配存在不确定性。