猜你想问
巨化股份2026上半年业绩表现如何?
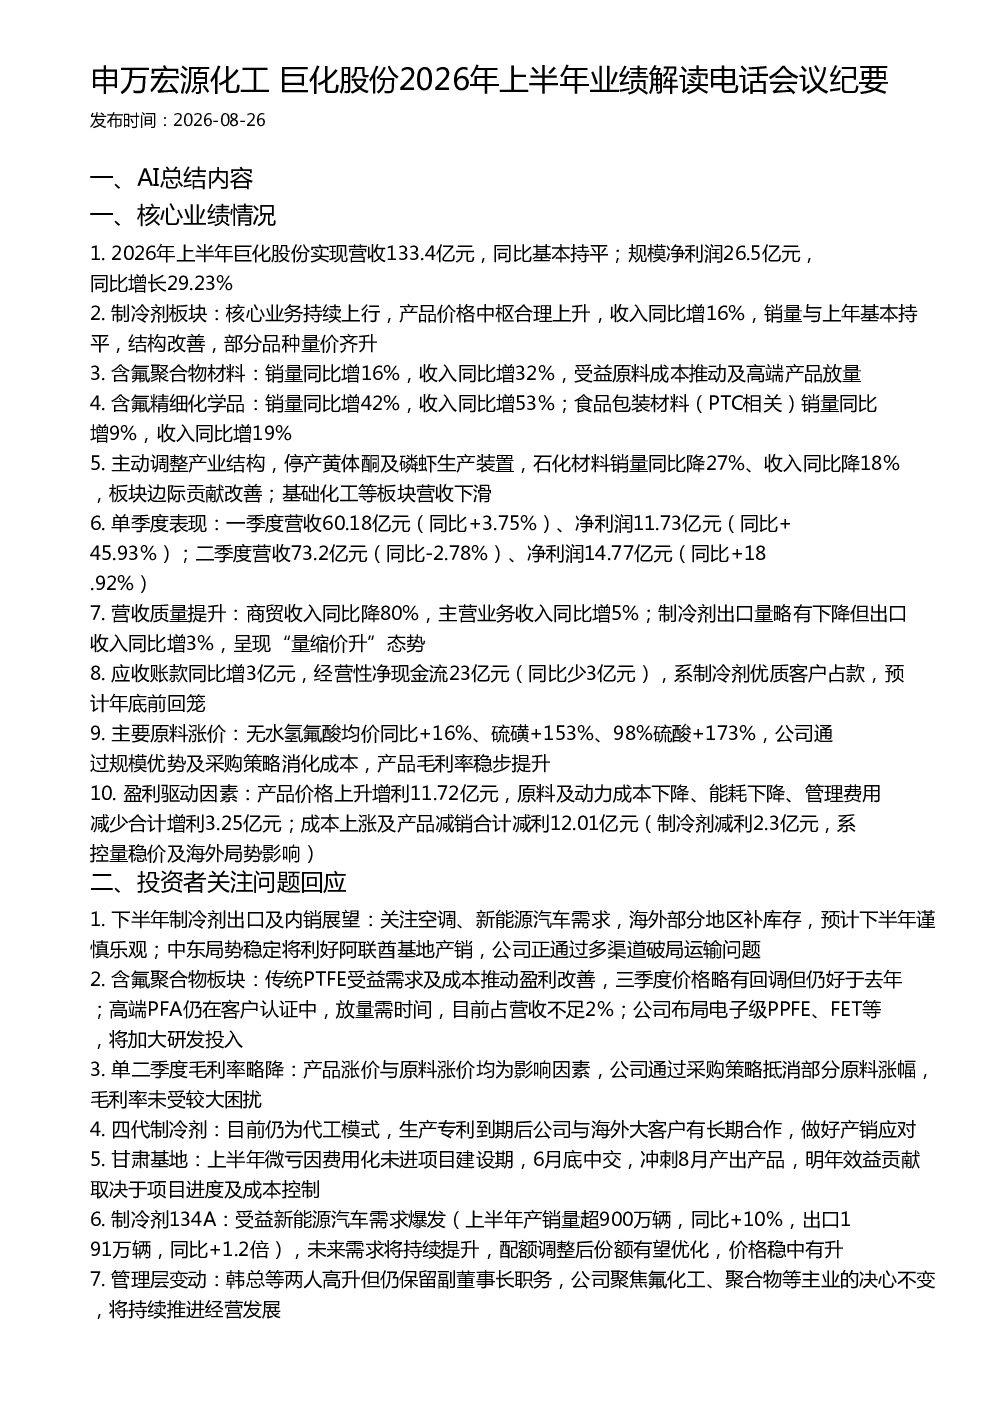
巨化股份2026年上半年实现营收133.4亿元,同比基本持平,净利润26.5亿元,同比增长29.23%。制冷剂板块收入同比增16%,含氟聚合物材料收入同比增32%,含氟精细化学品收入同比增53%。公司通过规模优势及采购策略消化成本,产品毛利率稳步提升。单季度看,一季度净利润同比增长45.93%,二季度同比增长18.92%。
制冷剂板块未来发展趋势如何?
制冷剂板块核心业务持续上行,产品价格中枢合理上升。下半年预计谨慎乐观,关注空调、新能源汽车需求及海外部分地区补库存。制冷剂134A受益新能源汽车需求爆发,未来需求将持续提升,配额调整后份额有望优化。公司布局电子级PTFE、FET等,加大研发投入,高端PFA仍在客户认证中,放量需时间。
含氟聚合物材料板块重点分析方向是什么?
含氟聚合物材料销量同比增16%,收入同比增32%,主要受益原料成本推动及高端产品放量。传统PTFE受益需求及成本推动盈利改善,三季度价格略有回调但仍好于去年。高端PFA目前占营收不足2%,公司加大研发投入,未来有望贡献更多增长。
当前制冷剂市场现状如何判断?
当前制冷剂市场呈现“量缩价升”态势,出口量略有下降但出口收入同比增3%。全球制冷剂90%份额在中国,中东、印度新增产能不足影响有限。下半年海外买家及国内下游补库存需求仍在,预计四季度制冷剂表现较好。公司通过全系列布局,不同产品周期互补,确保整体销量持平。
研报提示的主要风险有哪些?
研报提示的主要风险包括:海外局势波动影响出口、运输,存在阶段性供需博弈;高端产品认证及放量需时间,短期难贡献大额营收;项目建设进度及成本控制可能影响未来效益。公司正积极推进产业结构调整,聚焦氟化工、聚合物等主业发展。
你可能感兴趣
申万宏源化工 长青股份2026年中报业绩解读电话会
未知机构2026-08-11
申万宏源化工 泰和新材2026年上半年业绩解读
未知机构2026-08-25
申万宏源化工东岳集团2026年上半年业绩解读
未知机构2026-08-21
申万宏源化工史丹利2026年上半年业绩解读电话会议
未知机构2026-08-19
申万宏源化工赛轮轮胎2026年上半年业绩解读电话会议
未知机构2026-09-01
巨化股份2022年中报业绩解读电话会议纪要-调研纪要
未知机构2022-08-31
申万宏源化工:雅克科技2026年半年报业绩解读电话会
未知机构2026-08-26
申万宏源化工 凯立新材2026年半年报业绩解读电话会
未知机构2026-08-27
申万宏源化工:广信股份2026年半年报业绩解读电话会纪要
未知机构2026-08-25
申万宏源化工 皖维高新2026年半年报业绩解读电话会
未知机构2026-08-22