猜你想问
潮宏基最新报告核心内容是什么?
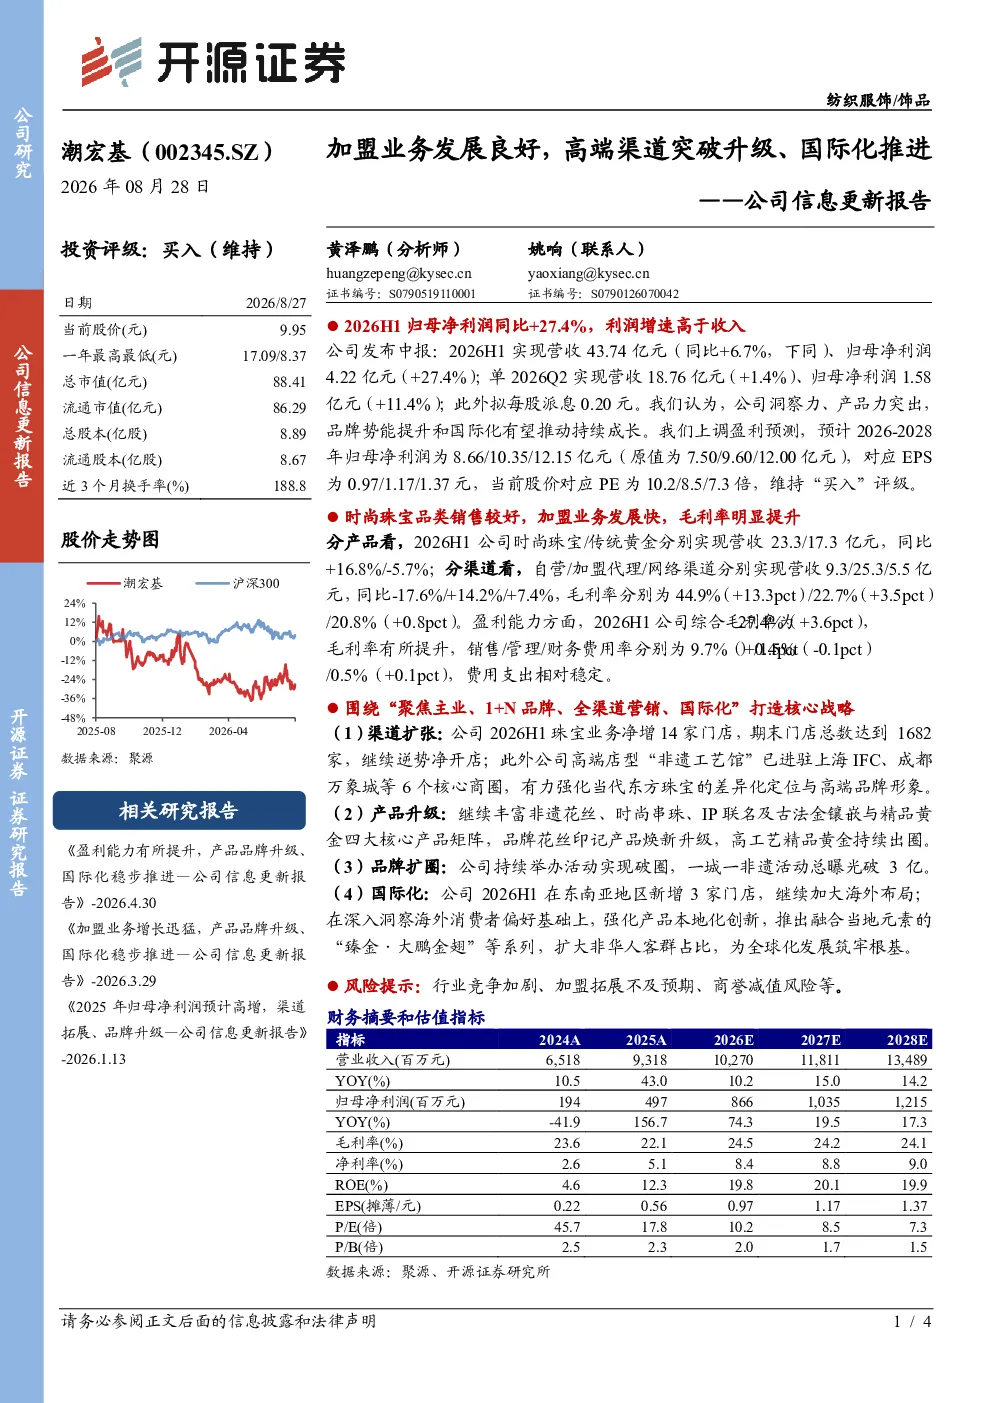
潮宏基2026年上半年实现营收43.74亿元同比增长6.7%归母净利润4.22亿元同比增长27.4%利润增速高于收入增速。时尚珠宝业务表现突出营收23.3亿元同比增长16.8%而传统黄金业务营收17.3亿元同比下降5.7%。加盟代理渠道营收25.3亿元同比增长14.2%毛利率提升明显。公司围绕聚焦主业1+N品牌全渠道营销国际化战略展开布局渠道扩张门店总数达到1682家高端店型强化品牌高端形象。产品升级丰富非遗花丝时尚串珠IP联名古法金镶嵌与精品黄金四大核心产品矩阵品牌花丝印记产品焕新升级。品牌扩圈持续举办活动实现破圈一城一非遗活动总曝光破3亿。国际化在东南亚地区新增3家门店加大海外布局推出融合当地元素的系列扩大非华人客群占比。
商贸零售行业发展趋势如何?
潮宏基报告显示商贸零售行业渠道扩张仍是关键趋势加盟代理渠道营收增长显著。产品升级方面时尚珠宝和非遗元素产品需求旺盛品牌差异化竞争加剧。国际化布局加速东南亚市场成为新增长点。品牌营销活动成为重要手段一城一非遗活动实现破圈提升品牌影响力。传统黄金业务面临挑战需要创新转型。综合来看行业竞争加剧企业需要聚焦主业提升产品力强化品牌建设拓展国际化市场。
报告重点分析了哪些方向?
报告重点分析了潮宏基渠道扩张成效加盟代理渠道成为主要增长引擎。产品升级方向时尚珠宝和非遗花丝产品表现突出。品牌建设通过一城一非遗活动实现破圈提升品牌知名度。国际化战略在东南亚市场取得进展。盈利能力方面时尚珠宝业务毛利率提升明显综合毛利率提升3.6个百分点。公司围绕聚焦主业1+N品牌全渠道营销国际化战略展开布局推动业务持续发展。
当前市场对潮宏基的判断是什么?
潮宏基报告显示公司上半年营收利润双增长但传统黄金业务面临下滑压力。加盟代理渠道成为主要增长动力高端渠道建设取得突破。公司通过产品升级品牌活动和国际化布局提升综合竞争力。分析师上调2026-2028年归母净利润预测至12.15亿元对应EPS为0.97-1.37元当前股价对应PE为10.2-7.3倍。公司业务布局符合商贸零售行业发展趋势具备一定竞争优势。
研报提示了哪些风险?
潮宏基研报提示商贸零售行业竞争加剧可能导致市场份额下滑。加盟拓展不及预期会影响公司营收增长。商誉减值风险需要关注公司国际化业务拓展面临文化差异和运营挑战。传统黄金业务转型失败可能影响盈利能力。公司需要加强品牌建设提升产品竞争力应对行业竞争和经营风险。