猜你想问
这份研报的核心内容是什么?
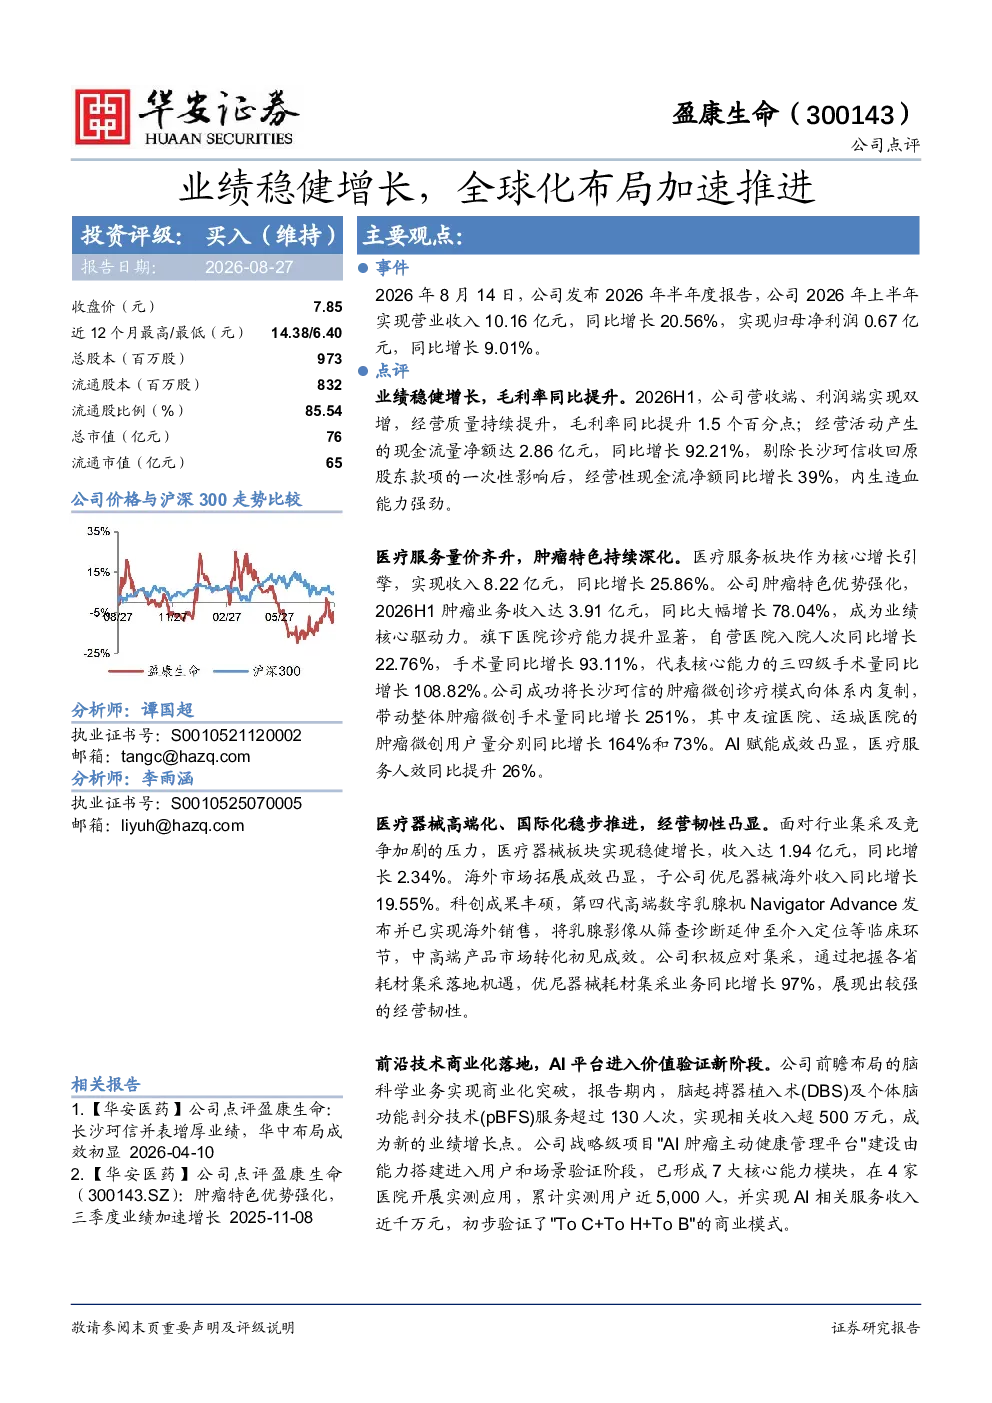
这份研报分析了300143盈康生命2026年上半年的业绩表现,指出公司营收10.16亿元(同比增长20.56%),归母净利润0.67亿元(同比增长9.01%),毛利率同比提升1.5个百分点。报告重点强调了医疗服务板块的肿瘤业务增长显著,收入3.91亿元(同比增长78.04%),自营医院入院人次和手术量均大幅提升。医疗器械板块收入1.94亿元,海外市场拓展成效凸显。此外,脑科学和AI肿瘤健康管理平台实现商业化突破,收入超500万元和近千万元。
医疗服务赛道的发展趋势如何?
医疗服务赛道呈现量价齐升趋势,特别是肿瘤业务增长迅猛。报告显示,盈康生命医疗服务板块收入同比增长25.86%,肿瘤业务收入同比增长78.04%,自营医院入院人次和手术量分别增长22.76%和93.11%。AI赋能提升医疗服务人效26%,表明技术驱动成为行业重要发展方向。未来,医疗服务高端化、智能化和国际化将是关键增长点。
研报重点分析了哪些方向?
研报重点分析了盈康生命业绩稳健增长的原因,包括毛利率提升、经营活动现金流量净额大幅增长等财务表现。医疗服务板块的肿瘤业务深化和AI赋能成效是核心亮点,医疗器械板块的高端化、国际化及耗材集采业务增长也值得关注。此外,前沿技术如脑科学和AI肿瘤健康管理平台的商业化落地,展现了公司技术创新和商业化的协同能力。
当前市场对盈康生命有何判断?
当前市场对盈康生命整体表现给予积极评价,公司展现出内生造血能力强、业务板块协同发展的特点。医疗服务和医疗器械双轮驱动战略成效显著,肿瘤业务增长尤为突出。海外市场拓展和前沿技术商业化进展良好,表明公司具备较强的竞争力和发展潜力。但需关注政策、并购和医院扩张等潜在风险因素。
研报提示了哪些风险?
研报提示了盈康生命面临的政策不确定性风险,包括医疗行业监管政策变化可能对公司业务的影响。并购不及预期风险,若公司通过并购扩张战略未能达到预期目标,可能影响长期增长。此外,医院扩张不及预期风险也不容忽视,若自营医院扩张速度放缓,可能影响医疗服务板块的进一步发展。这些风险需持续关注。