猜你想问
三一重工2026年半年报核心数据有哪些?
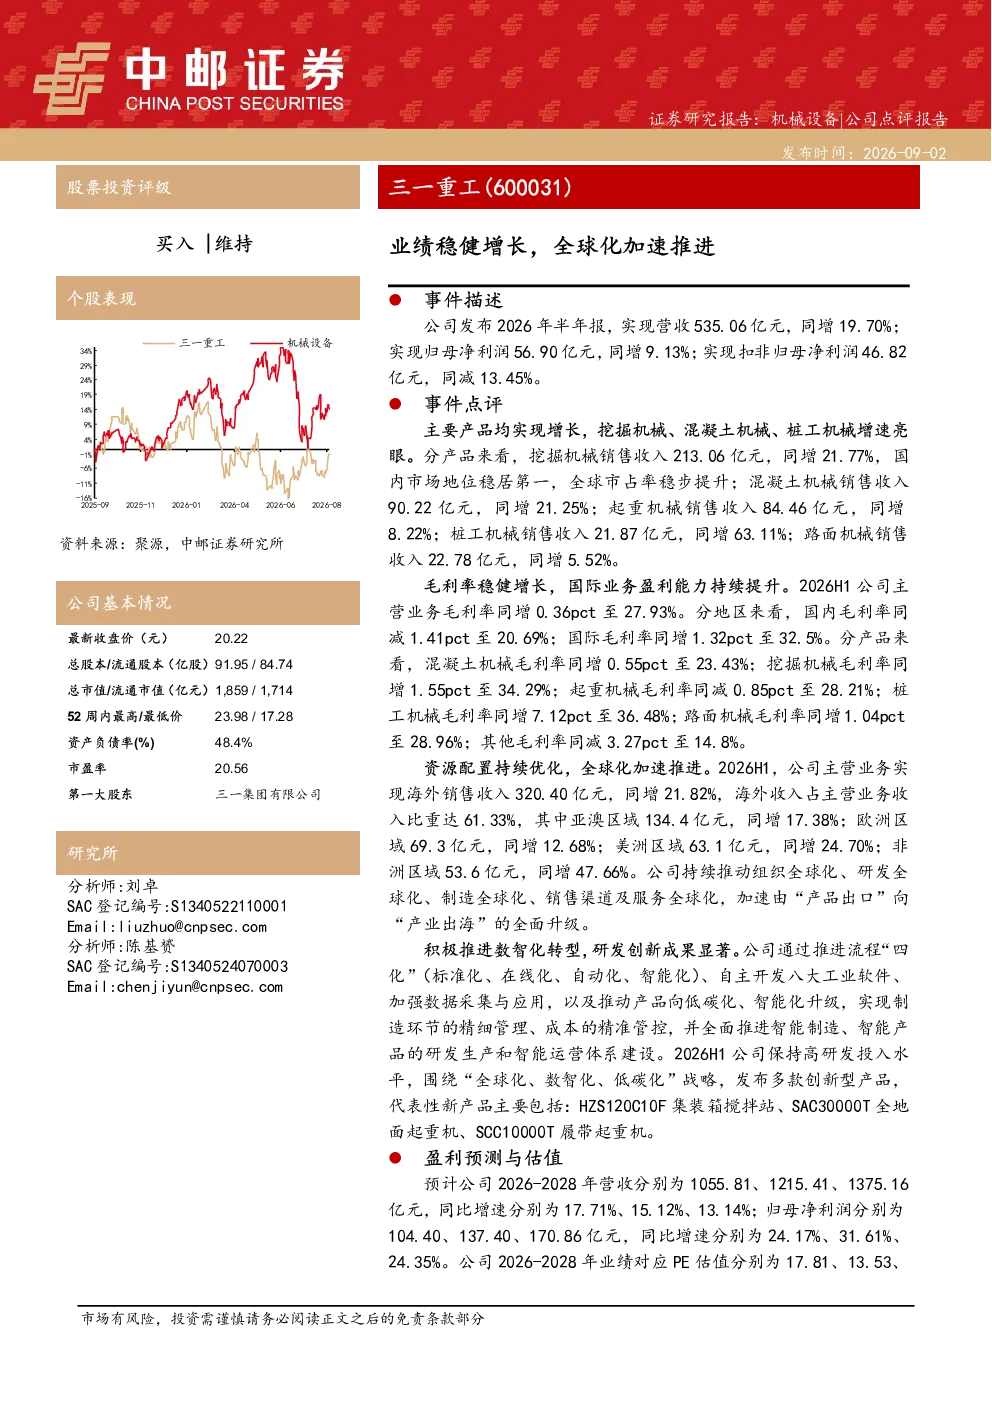
三一重工2026年半年报显示,公司实现营收535.06亿元,同比增长19.70%;归母净利润56.90亿元,同比增长9.13%。扣非归母净利润46.82亿元,同比减少13.45%。主要产品如挖掘机械、混凝土机械、桩工机械均实现增长,其中挖掘机械销售收入213.06亿元,同比增长21.77%,国内市场地位稳居第一,全球市占率稳步提升。公司持续推进全球化战略,2026H1海外销售收入320.40亿元,同比增长21.82%,海外收入占主营业务收入比重达61.33%
工程机械行业发展趋势如何?
工程机械行业正经历数字化转型和全球化加速阶段。企业通过推进数智化转型,实现制造环节的精细管理和成本精准管控。同时,行业全球化布局不断深化,海外市场收入占比显著提升。产品方面,智能化、低碳化升级成为趋势,挖掘机械、混凝土机械等主要产品销量持续增长,行业集中度进一步提升,头部企业竞争优势明显。
三一重工报告重点分析了哪些方面?
三一重工报告重点分析了产品增长、毛利率变化、全球化战略及数智化转型。产品增长方面,挖掘机械、混凝土机械等主要产品销量均实现同比增长,挖掘机械国内市占率第一,全球市占率稳步提升。毛利率方面,主营业务毛利率同比增长0.36个百分点至27.93%,国际毛利率提升明显。全球化战略持续推进,海外收入占比达61.33%。数智化转型通过流程“四化”、工业软件开发等提升管理效率。
当前工程机械市场现状如何?
当前工程机械市场呈现稳健增长态势,主要产品销量持续提升,行业集中度不断提高。企业积极推动全球化布局,海外市场收入占比显著增加,区域分布多元化。同时,数字化转型成为行业趋势,企业通过智能化、低碳化升级提升竞争力。市场竞争激烈,头部企业凭借技术、品牌和渠道优势占据主导地位。
三一重工研报提示哪些风险?
三一重工研报提示的主要风险包括海外市场开拓不及预期风险和国内市场景气度不及预期风险。海外市场拓展面临地缘政治、政策环境等不确定性,可能影响收入增长。国内市场景气度受宏观经济、基建投资等因素影响,若景气度下滑可能影响企业业绩。此外,原材料价格波动、技术迭代风险等也可能对企业经营带来挑战。