猜你想问
这份研报主要分析了哪些内容?
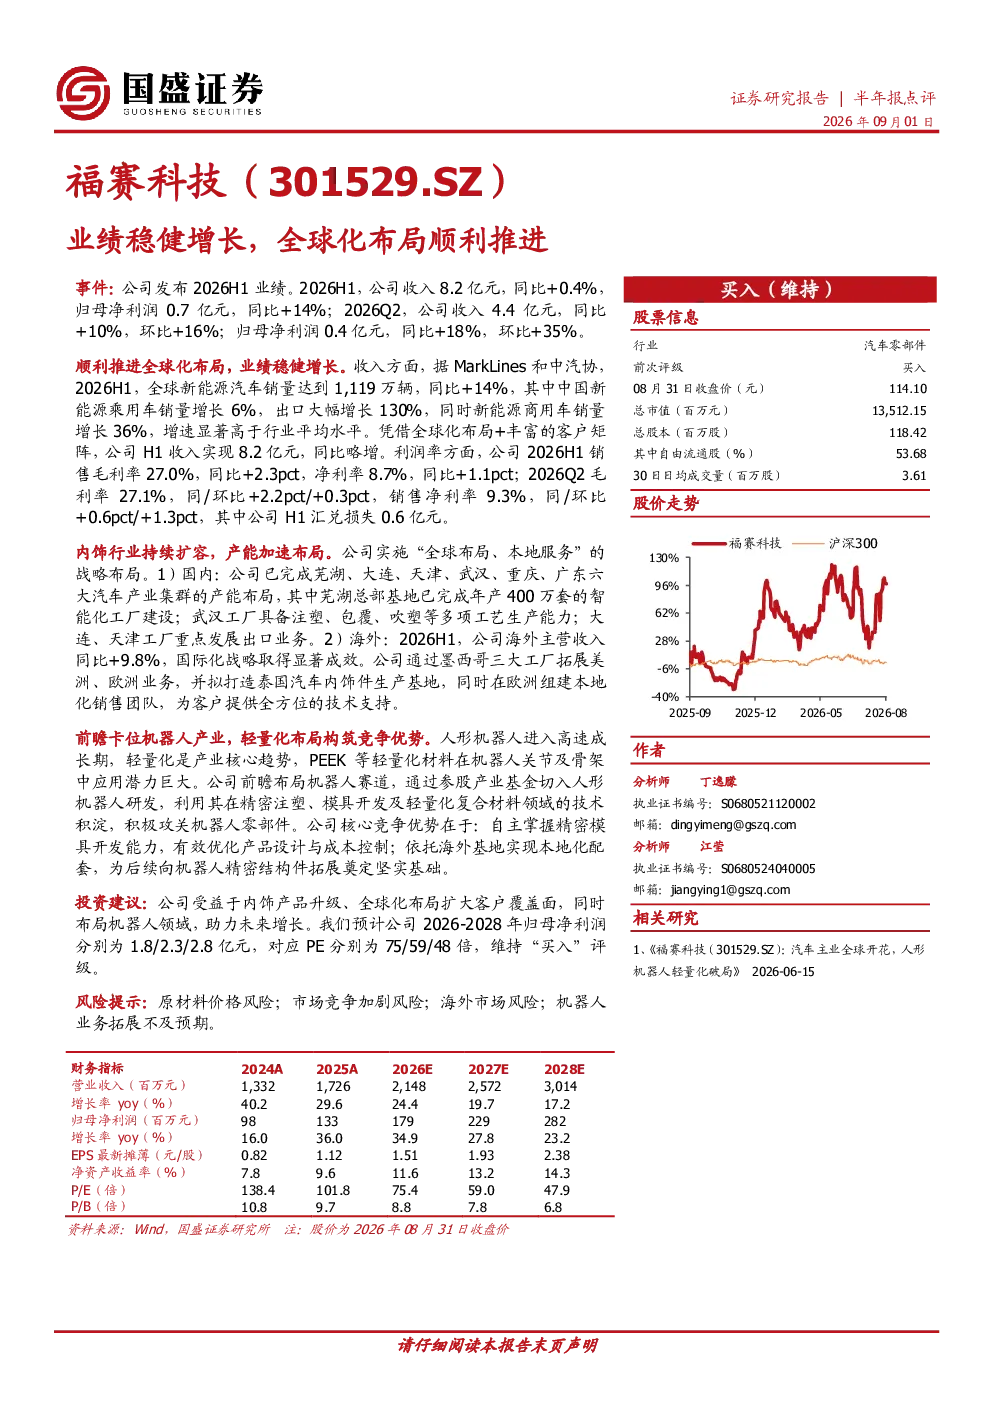
这份研报主要分析了301529福赛科技2026H1的业绩表现和全球化布局情况。公司H1实现收入8.2亿元(同比+0.4%),归母净利润0.7亿元(同比+14%);Q2收入4.4亿元(同比+10%,环比+16%),归母净利润0.4亿元(同比+18%,环比+35%)。报告还重点介绍了公司在内饰行业的产能布局和机器人产业的前瞻布局,以及未来的盈利预测和投资评级。
内饰行业的发展趋势如何?
内饰行业呈现持续扩容态势,国内六大产业集群产能布局已完成,海外通过墨西哥工厂拓展美洲、欧洲业务,并拟建泰国基地。全球新能源汽车销量增长带动行业需求,其中出口增长130%显著拉动公司海外主营收入同比+9.8%。行业受益于新能源汽车渗透率提升和技术升级,未来增长潜力较大。
报告重点分析了公司的哪些方面?
报告重点分析了公司内饰业务的产能扩张和全球化布局,以及机器人产业的战略布局。公司在内饰行业通过国内六大产业集群和海外工厂实现产能布局,并通过精密注塑、模具及轻量化材料技术攻关机器人零部件。报告还分析了公司未来三年的盈利预测和估值水平。
当前市场对该公司有何判断?
当前市场对该公司的主要判断是业绩稳健增长,同时全球化布局顺利推进。公司受益于全球新能源汽车销量增长和出口增长,业绩表现良好。内饰行业持续扩容,公司产能布局完善,机器人产业前瞻布局具有竞争优势。预计未来三年公司归母净利润将稳步增长。
研报提示了哪些风险?
研报提示的主要风险包括原材料价格波动、市场竞争加剧、海外市场拓展不及预期以及机器人业务拓展不及预期。原材料价格波动可能影响公司成本控制,市场竞争加剧可能影响市场份额,海外市场拓展和机器人业务拓展存在不确定性,可能影响公司未来的业绩表现。
你可能感兴趣
业绩稳健增长,全球化布局加速推进
华安证券2026-08-28
业绩稳健增长,全球化布局加速推进
医药生物华安证券2026-05-11
核心品类稳健增长,全球化布局加速推进
华西证券2026-09-14
25H1营收稳健增长,全球化布局加速推进-2025年半年报点评
西部证券2025-08-31
业绩稳健增长 全球化进展顺利
华西证券2023-08-29
智能底盘业务推动业绩增长,全球化布局进展顺利
轻工制造东吴证券2023-05-05
公司信息更新报告:墨西哥项目奠基仪式顺利举行,全球化布局持续推进
轻工制造开源证券2024-05-21
业绩稳健增长,推进全球化眼健康生态圈战略
医药生物东兴证券2020-04-23
业绩稳健增长,全球化加速推进
中邮证券2026-09-02
全球化布局推进,AIDC驱动业绩增长
长城证券2026-04-03