猜你想问
这份研报的核心内容是什么?
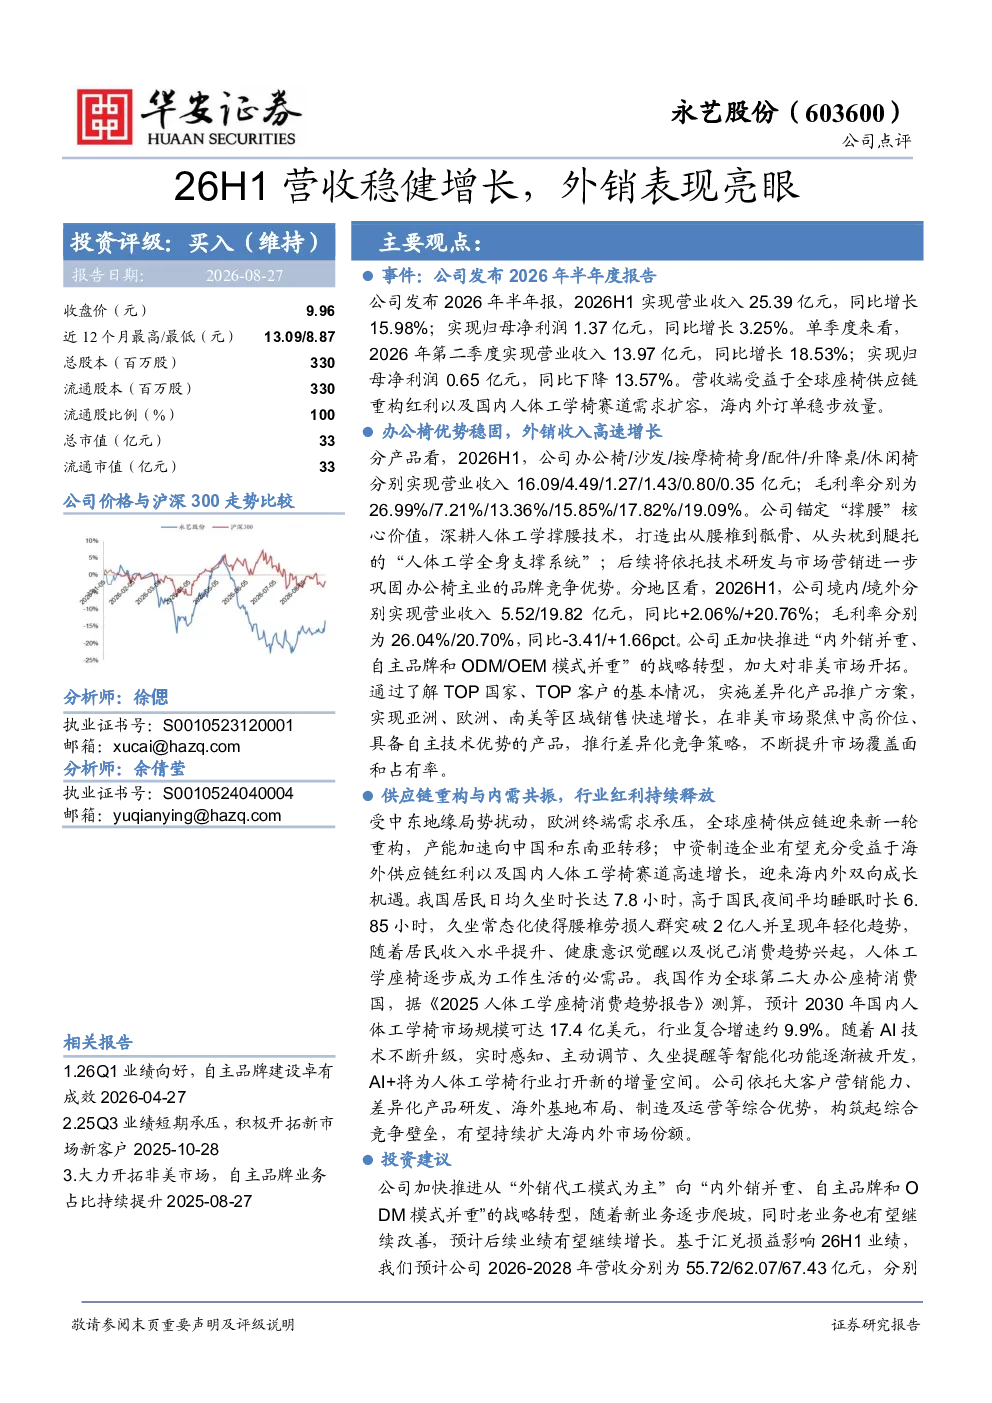
这份研报主要分析了永艺股份2026年上半年的经营情况。公司实现营业收入25.39亿元,同比增长15.98%;归母净利润1.37亿元,同比增长3.25%。营收增长主要得益于全球座椅供应链重构带来的红利以及国内人体工学椅需求扩容。办公椅产品线表现突出,毛利率为26.99%,公司通过深耕人体工学撑腰技术,打造了从腰椎到骶骨、从头枕到腿托的全身支撑系统,进一步巩固了品牌竞争优势。境外市场表现亮眼,境外营收19.82亿元,同比增长20.76%,毛利率提升1.66个百分点,公司正加速推进内外销并重、自主品牌和ODM/OEM模式并重的战略转型。
人体工学椅行业的发展趋势如何?
人体工学椅行业正处于快速发展阶段,主要得益于几个因素。首先,全球座椅供应链重构,产能向中国和东南亚转移,为国内企业带来发展机遇。其次,中国居民日均久坐时长达7.8小时,腰椎劳损人群突破2亿,健康意识提升和悦己消费趋势推动人体工学椅需求增长。第三,随着AI技术发展,智能化人体工学椅如实时感知、主动调节、久坐提醒等功能逐渐普及,为行业带来新的增量空间。据《2025人体工学座椅消费趋势报告》测算,预计2030年国内人体工学椅市场规模可达17.4亿美元,行业复合增速约9.9%。
研报对永艺股份的重点分析方向是什么?
研报重点分析了永艺股份的内外销业务发展及战略转型。公司正从以代工出口为主转向内外销并重、自主品牌和ODM/OEM模式并重。国内市场方面,公司深耕人体工学技术,巩固办公椅主业优势;境外市场方面,公司加大对非美市场的开拓力度,聚焦中高价位、具备自主技术优势的产品,在亚洲、欧洲、南美等区域实现销售快速增长。公司通过差异化竞争策略提升市场覆盖面和占有率,构筑综合竞争壁垒。
当前人体工学椅市场的现状如何?
当前人体工学椅市场呈现供需两旺的态势。供给端,全球座椅供应链重构推动产能向中国转移,国内企业受益于成本和供应链优势,迎来发展机遇。需求端,中国居民久坐问题突出,健康意识提升,人体工学椅逐步成为必需品。国内市场方面,中国是全球第二大办公座椅消费国,但市场渗透率仍有提升空间。行业竞争激烈,头部企业通过技术创新和品牌建设巩固优势。未来,智能化、个性化将是行业发展的重要方向。
研报提示了哪些风险?
研报提示了几个主要风险。国际宏观经济下行可能导致需求疲软,影响公司出口业务。国际需求变化也可能带来不确定性。原材料价格波动会直接影响生产成本。人民币汇率波动及出口退税率政策变动会影响公司境外业务盈利能力。此外,大客户集中也可能带来经营风险。公司需密切关注国际市场变化,加强供应链管理,优化产品结构,分散经营风险。