猜你想问
这份研报的核心内容是什么?
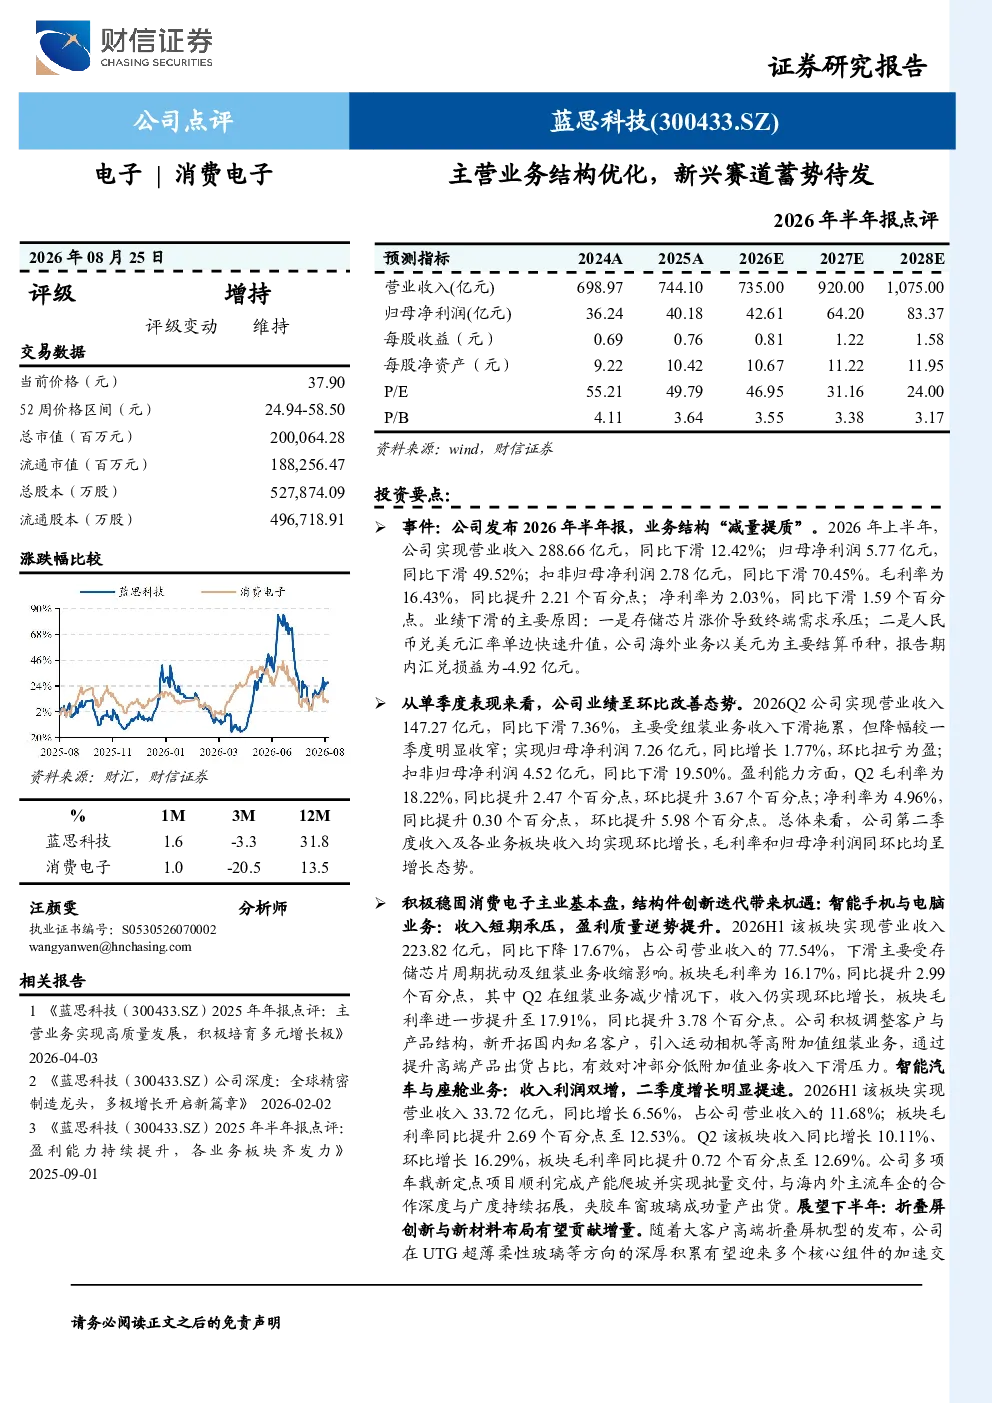
这份研报主要分析了蓝思科技2026年上半年的业绩表现。报告指出公司营业收入288.66亿元,同比下滑12.42%;归母净利润5.77亿元,同比下滑49.52%。尽管业绩下滑,毛利率提升至16.43%,但净利率下滑至2.03%。业绩下滑主要受存储芯片涨价导致终端需求承压及汇率变动影响。单季度来看,2026年Q2业绩环比改善,实现营业收入147.27亿元,同比下滑7.36%;归母净利润7.26亿元,同比增长1.77%,环比扭亏为盈。毛利率和净利率均呈增长态势。消费电子主业短期承压但盈利质量提升,智能汽车与座舱业务收入利润双增,AI端侧业务快速放量,新兴业务如商业航天、先进封装、AI服务器结构件等均取得显著进展。
建筑建材行业的发展趋势如何?
建筑建材行业正经历转型升级,新兴技术如智能建筑、绿色建材、新材料等逐渐成为行业焦点。随着城市化进程的推进和基础设施建设的持续投入,行业需求保持稳定增长。同时,环保政策趋严推动行业向绿色化、智能化方向发展。蓝思科技作为建筑建材领域的代表性企业,积极布局智能汽车、AI端侧等新兴赛道,通过技术创新和业务多元化提升自身竞争力。未来,行业整合将加剧,具备技术优势和市场资源的企业将更具发展潜力。
研报重点分析了哪些方向?
研报重点分析了蓝思科技的业务结构优化和新兴赛道布局。报告指出,公司消费电子主业短期承压但盈利质量提升,通过调整客户与产品结构,提升高端产品出货占比。智能汽车与座舱业务收入利润双增,成为新的增长点。AI端侧业务如智能头显与智能穿戴快速放量,新兴业务如商业航天、先进封装、AI服务器结构件等也取得显著进展。公司通过多元化业务布局,积极把握AI升级浪潮,打造多元业绩增长极。
当前市场对蓝思科技的评价如何?
当前市场对蓝思科技的评价较为积极。尽管公司2026年上半年业绩出现下滑,但单季度环比改善,且新兴业务展现出强劲增长势头。市场关注公司积极调整业务结构,布局智能汽车、AI端侧等高增长赛道。公司未来三年营收和净利润预计将保持高速增长,投资评级维持“增持”。市场认为公司具备较强的技术实力和创新能力,有望在新兴赛道中占据有利地位。
研报提到了哪些风险提示?
研报提示了蓝思科技面临的多重风险。首先,汇率波动可能导致业绩波动;其次,宏观经济波动可能影响终端需求;再次,存储价格波动对业务产生直接影响;此外,客户集中度较高也存在一定风险。新兴赛道的投资也存在不确定性,需要关注技术迭代和市场接受度。公司需加强风险管理,提升抗风险能力,以应对复杂多变的市场环境。