猜你想问
这份研报主要分析了什么内容?
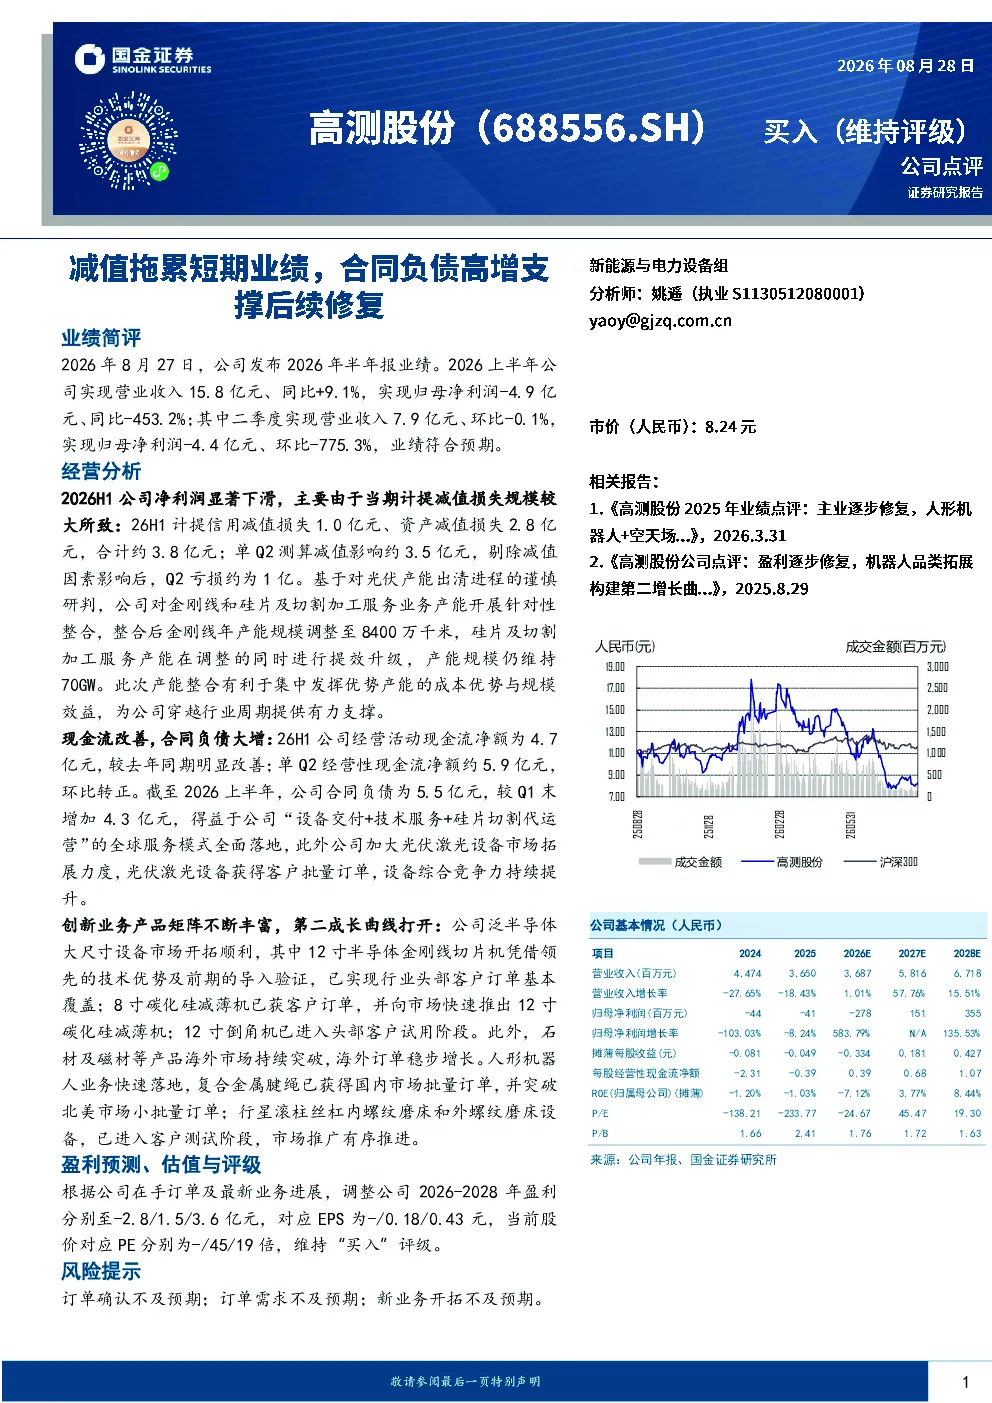
这份研报主要分析了高测股份2026年上半年的业绩表现及经营情况。报告指出,公司上半年净利润大幅下降主要由于计提了约3.8亿元的减值损失,包括信用减值损失1.0亿元和资产减值损失2.8亿元。剔除减值因素后,二季度亏损约为1亿元。报告还分析了公司产能整合、现金流改善、创新业务进展等方面的情况,并对公司2026-2028年的盈利预测及投资评级进行了调整。
机械设备行业目前的发展趋势如何?
机械设备行业目前的发展趋势主要体现在以下几个方面:一是产能整合与成本效益提升,企业通过整合产能来提高效率,降低成本,以应对行业周期性波动;二是创新业务的快速发展,如泛半导体大尺寸设备、人形机器人等新兴领域的设备需求增长迅速,为行业带来新的增长点;三是现金流改善,企业通过优化经营策略,改善现金流状况,为后续发展提供支撑;四是海外市场拓展,公司在海外市场的服务模式和设备销售持续增长,为业绩提供新的动力。
研报重点分析了哪些方面?
研报重点分析了以下几个方面:一是净利润下滑的原因,主要归因于计提的减值损失;二是公司产能整合的进展,金刚线和硅片及切割加工服务业务的产能调整情况;三是现金流改善情况,上半年经营活动现金流净额为4.7亿元,较去年同期明显改善;四是创新业务进展,包括泛半导体设备、石材及磁材产品、人形机器人业务的最新进展;五是盈利预测与投资评级,根据公司在手订单及最新业务进展,调整公司2026-2028年盈利预测及维持“买入”评级。
目前市场对高测股份的判断是什么?
目前市场对高测股份的判断主要集中在以下几个方面:一是短期业绩受减值拖累,但长期发展潜力较大;二是公司在产能整合和创新业务方面取得积极进展,为穿越行业周期提供支撑;三是现金流改善,合同负债高增为后续业绩修复提供动力;四是海外市场拓展顺利,为业绩增长提供新动力;五是创新业务如泛半导体设备、人形机器人等市场前景广阔。
研报中提到了哪些风险提示?
研报中提到了以下几个风险提示:一是订单确认不及预期,可能导致业绩增长不及预期;二是订单需求不及预期,可能影响公司业绩表现;三是新业务开拓不及预期,可能影响公司未来的增长潜力。这些风险提示提醒投资者在投资过程中需关注相关风险因素。