猜你想问
这份研报的核心内容是什么?
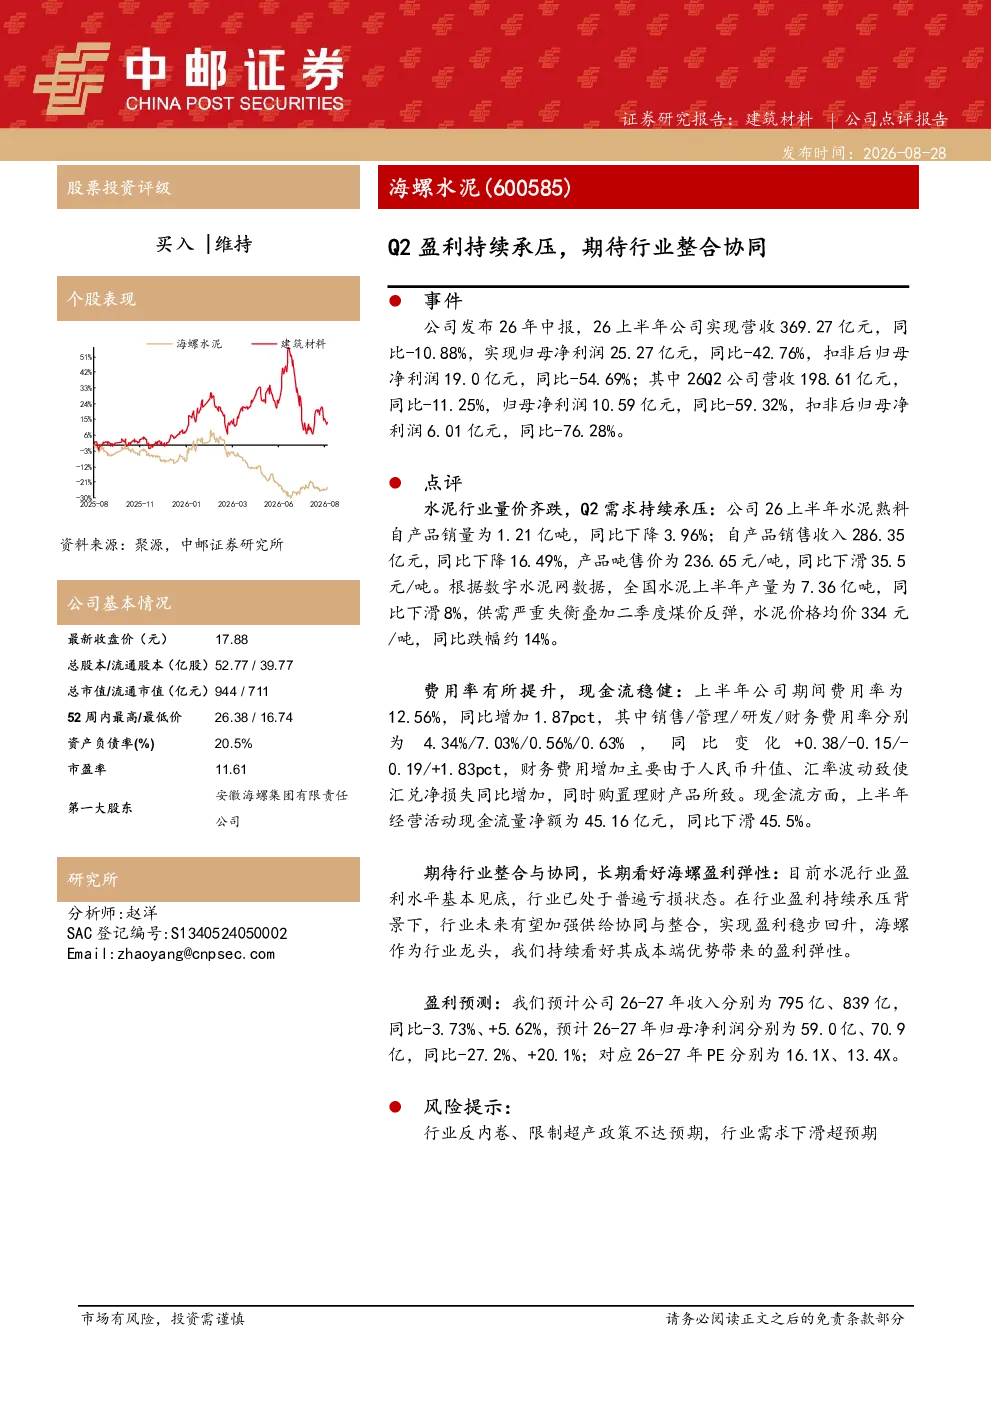
该研报分析了海螺水泥2026年中报数据,显示上半年营收369.27亿元,同比-10.88%;归母净利润25.27亿元,同比-42.76%。Q2营收198.61亿元,同比-11.25%;归母净利润10.59亿元,同比-59.32%。报告指出水泥行业量价齐跌,上半年产量同比下滑8%,价格均价同比跌幅约14%。公司水泥熟料自产品销量同比下降3.96%,自产品销售收入同比下降16.49%,吨售价同比下滑35.5元/吨。费用率有所提升,期间费用率为12.56%,同比增加1.87pct。财务费用增加主要由于汇兑净损失和购置理财产品;现金流方面,上半年经营活动现金流量净额同比下滑45.5%。
建筑建材行业未来发展趋势如何?
报告认为水泥行业盈利水平基本见底,未来有望加强供给协同与整合。海螺水泥作为行业龙头,凭借成本端优势带来盈利弹性。行业量价齐跌的现状下,供给端的整合与协同可能是行业未来发展的关键,有助于改善整体盈利能力。不过,行业仍面临反内卷、限制超产政策不达预期,以及行业需求下滑超预期的风险。
研报重点分析了哪些方向?
研报重点分析了海螺水泥的财务数据,包括营收、净利润、费用率、现金流等关键指标,并对比了同比变化情况。同时,报告也深入探讨了水泥行业的整体市场环境,如产量、价格、销量等数据变化,以及行业面临的挑战与机遇。报告强调了海螺水泥作为行业龙头在成本控制和未来整合中的潜在优势。
当前建筑建材市场现状如何?
当前建筑建材市场特别是水泥行业面临量价齐跌的困境。报告数据显示,上半年水泥产量同比下滑8%,价格均价同比跌幅约14%。海螺水泥自产品销量和销售收入均出现下滑,吨售价也明显下降。期间费用率和财务费用有所上升,现金流状况恶化。整体来看,市场处于调整期,行业盈利能力受到较大压力。
研报提到了哪些风险提示?
研报提示了几个主要风险:一是行业反内卷趋势可能加剧竞争,影响盈利水平;二是限制超产政策若未能有效执行,可能对行业供给端产生不确定性;三是行业需求可能下滑超预期,进一步压缩企业生存空间。这些风险因素可能对水泥行业的整体表现和海螺水泥的未来业绩产生不利影响。