猜你想问
这份研报的核心内容是什么?
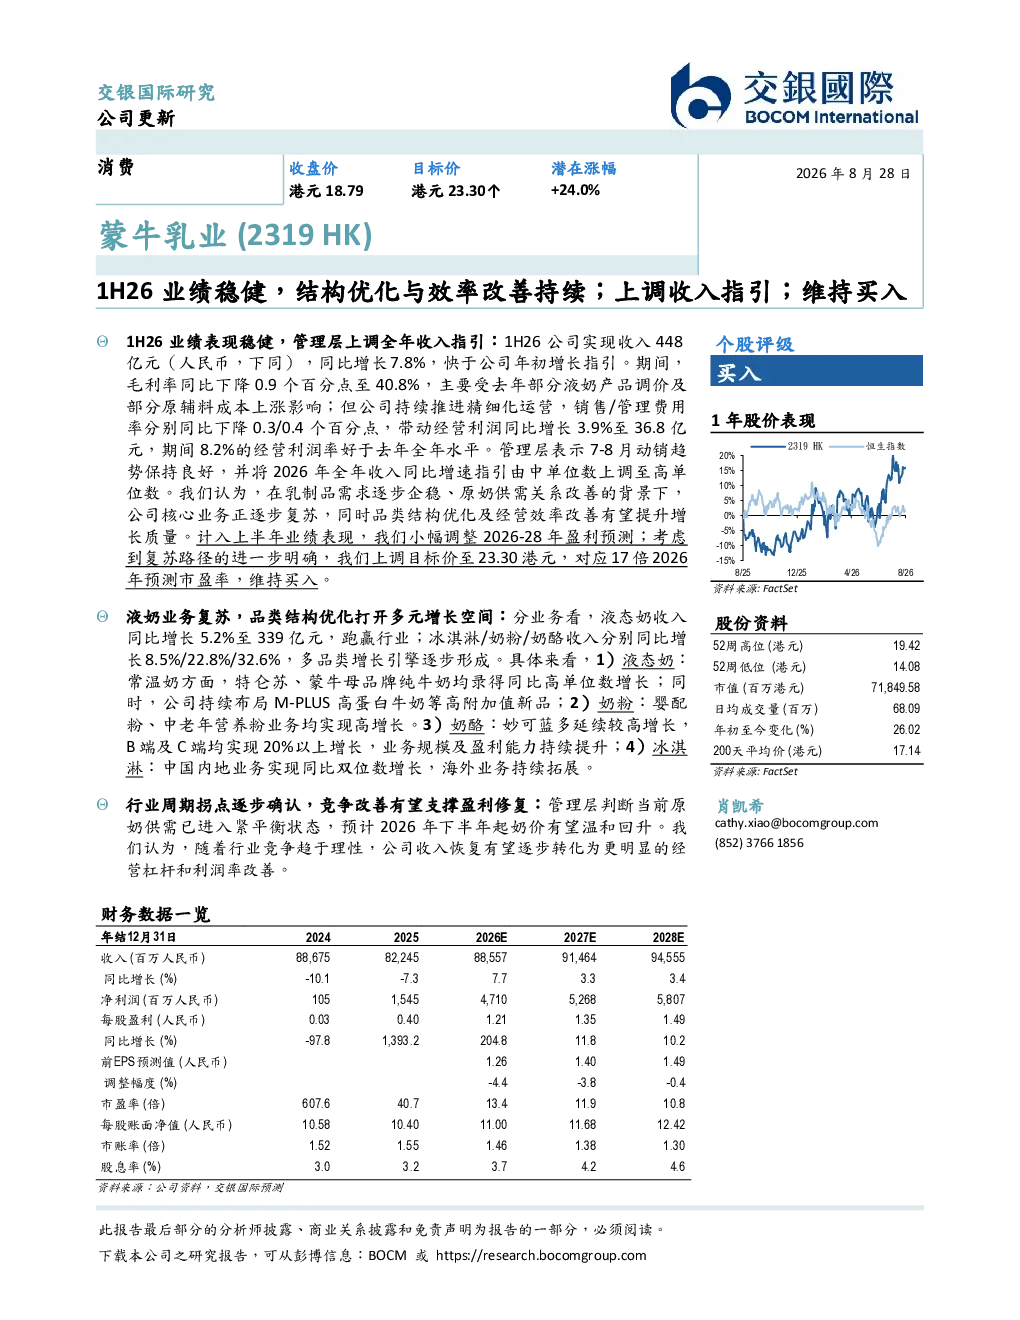
这份研报指出蒙牛乳业2026年上半年实现收入448亿元,同比增长7.8%,快于年初指引。毛利率下降0.9个百分点至40.8%,主要受产品调价及成本上涨影响;但销售/管理费用率分别下降0.3/0.4个百分点,带动经营利润同比增长3.9%至36.8亿元,经营利润率8.2%好于去年全年。管理层将全年收入增速指引从中位数上调至高单位数,表示7-8月动销良好。
乳制品行业未来发展趋势如何?
研报认为乳制品行业周期拐点逐步确认,原奶供需进入紧平衡状态,预计2026年下半年奶价温和回升。随着行业竞争趋于理性,公司收入恢复有望转化为经营杠杆和利润率改善。液奶、奶粉、奶酪、冰淇淋等细分品类均呈现增长态势,常温奶、高蛋白牛奶、婴配粉、中老年营养粉、妙可蓝多等子品牌表现突出,品类结构优化打开多元增长空间。
研报重点分析了哪些业务方向?
研报重点分析了蒙牛乳业的液奶业务复苏情况,特别是常温奶(特仑苏、蒙牛母品牌)高单位数增长,以及M-PLUS高蛋白牛奶等新品的布局。同时关注奶粉业务中的婴配粉、中老年营养粉的高增长,奶酪业务中妙可蓝多B端/C端20%以上增长带来的规模与盈利能力提升,还有冰淇淋业务中国内地业务同比双位数增长及海外业务的持续拓展。
当前乳制品市场的现状是怎样的?
当前乳制品市场呈现行业周期逐步回暖的态势。蒙牛乳业上半年业绩稳健,收入增长超预期,费用率优化效果显著。液奶、冰淇淋等品类增长强劲,显示出消费者需求的恢复和升级。原奶价格趋于稳定,供需关系改善,为行业盈利修复提供支撑。竞争格局方面,随着龙头企业效率提升,市场趋于理性,有利于头部企业巩固优势。
研报中提示了哪些风险因素?
研报指出,尽管乳制品行业前景向好,但仍需关注原奶价格波动风险,虽然当前供需趋于平衡,但未来奶价仍可能受季节性、疫病等因素影响。此外,市场竞争加剧可能导致价格战,影响利润率。同时,新产品推广和渠道拓展过程中也存在不确定性,需要持续关注成本控制和运营效率。