猜你想问
海大集团2026年业绩表现如何?
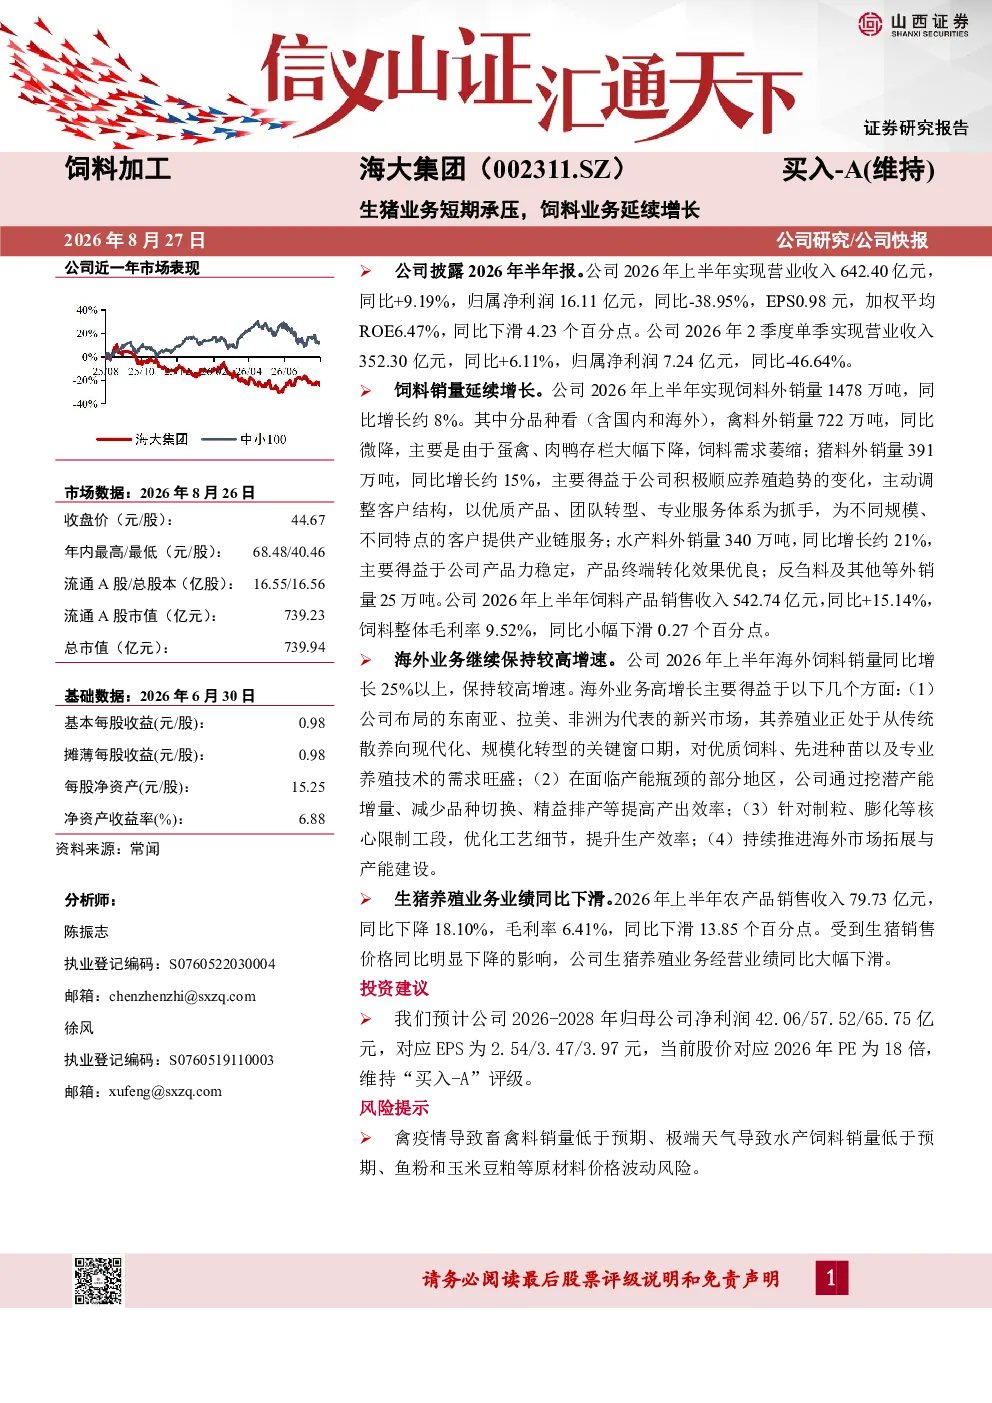
2026年上半年,海大集团实现营业收入642.40亿元,同比增长9.19%;归属净利润16.11亿元,同比下滑38.95%。2季度单季营收352.30亿元,同比增长6.11%;净利润7.24亿元,同比下滑46.64%。整体业绩分化,饲料业务延续增长,生猪业务短期承压。
饲料业务增长的主要驱动因素是什么?
海大集团饲料业务上半年外销量1478万吨,同比增长约8%。其中,猪料外销量增长约15%,得益于客户结构调整和专业服务;水产料外销量增长约21%,产品力稳定;禽料外销量微降,主要受蛋禽、肉鸭存栏下降影响。海外饲料销量同比增长25%以上,主要得益于新兴市场需求旺盛、产能效率提升及持续拓展海外市场。
农林牧渔行业发展趋势如何?
农林牧渔行业呈现多元化发展趋势,养殖业转型升级加速,饲料需求结构优化。海大集团在禽料、猪料、水产料等领域均有布局,受益于客户结构调整和产品创新。海外市场潜力巨大,尤其东南亚、拉美、非洲等新兴市场养殖业需求旺盛,为行业带来增长空间。
海大集团报告重点分析了哪些方面?
报告重点分析了海大集团整体业绩表现、饲料业务各品种销量及增长驱动因素、海外市场拓展情况、生猪养殖业务业绩下滑原因等。同时,报告还评估了公司未来三年盈利预期及当前估值水平,指出公司未来三年盈利预期持续提升,当前估值具有吸引力。
海大集团报告有哪些风险提示?
报告提示的主要风险包括禽疫情、极端天气、原材料价格波动等。禽疫情可能影响禽料需求;极端天气可能影响养殖业生产;原材料价格波动可能影响饲料成本。此外,行业竞争加剧、政策变化等也是需要关注的潜在风险。
你可能感兴趣
生猪养殖经营向好,饲料业务短期承压
农林牧渔国联证券2024-09-04
公司信息更新报告:生猪出栏量延续高增长,饲料业务量价承压
农林牧渔开源证券2022-09-01
生猪养殖承压,饲料动保业务稳定增长
国联证券2023-08-28
2021年年报及2022年一季报点评:业绩短期承压,生猪与饲料边际改善可期
国信证券2022-04-21
2026年半年报业绩点评:饲料主业与海外拓展彰显韧性,生猪养殖业务承压亏损
中泰证券2026-08-24
Q3业绩短期承压,国际业务H3C延续强劲增长动能
信息技术安信证券2023-10-30
全球主要InP衬底供应商,AI光互联驱动量价齐升,腾讯核心业务增长韧性延续,AI投入前置加速Agent商业化闭环,中国电信增值税调整致短期利润承压,中期派息分红比率提升至75%
第一上海证券2026-08-24
饲料盈利下滑业绩短期承压,各项业务蓄势待发
农林牧渔信达证券2019-05-08
公司信息更新报告:猪周期反转业绩改善,饲料短期承压长期增长无忧
农林牧渔开源证券2024-07-31
公司信息更新报告饲料业务表现亮眼海外增长提速,猪养殖业务承压
开源证券2026-09-04