猜你想问
格力电器2026年半年度报告核心内容有哪些?
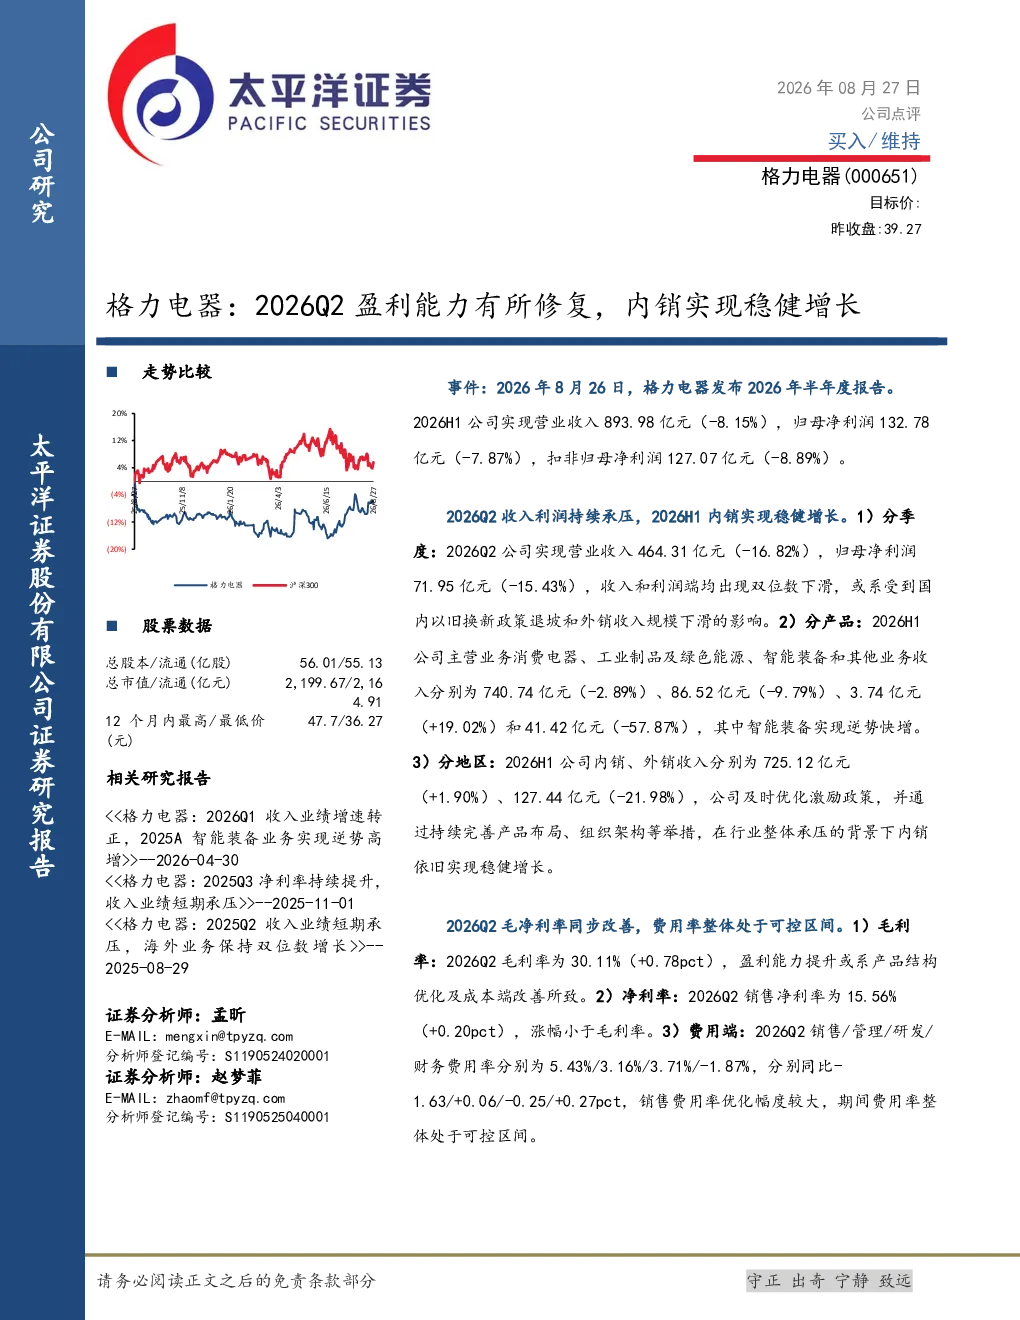
格力电器2026年半年度报告显示,整体业绩承压,营业收入和净利润均出现下滑。2026H1营业收入893.98亿元,归母净利润132.78亿元,扣非归母净利润127.07亿元。2026Q2业绩下滑更为明显,营业收入464.31亿元,归母净利润71.95亿元。分产品看,智能装备实现逆势增长,内销收入在行业承压背景下实现稳健增长,达到725.12亿元,同比增长1.90%。毛利率和净利率均有所改善,2026Q2毛利率提升至30.11%,净利率为15.56%
家用电器行业2026年发展趋势如何?
2026年家用电器行业面临挑战与机遇。国内消费市场回暖带动内需,供给端工业生产加速复苏。行业竞争加剧,企业需持续优化产品结构,提升产品竞争力。同时,海外市场拓展面临不确定性,原材料价格波动和汇率波动也是行业需关注的风险因素。部分企业如格力电器通过深耕家用空调与暖通设备,维持中央空调高市占率,并布局新能源业务,以应对市场变化
格力电器报告重点分析了哪些方面?
格力电器报告重点分析了公司业绩表现、费用与盈利能力、投资建议与预测以及风险提示。报告显示,尽管公司整体业绩承压,但内销业务实现稳健增长,毛利率和净利率有所改善。公司持续优化产品矩阵,深耕家用空调与暖通设备,并拟增持子公司格力钛股份助力新能源业务发展。报告还提示了行业竞争加剧、海外扩展不及预期、原材料价格波动、汇率波动等风险
当前家用电器市场现状如何?
当前家用电器市场处于转型升级阶段,市场竞争激烈。一方面,国内消费市场逐步回暖,为行业带来增长机遇;另一方面,行业面临成本上升、需求结构变化等挑战。企业需积极应对,通过技术创新、产品升级、渠道优化等方式提升竞争力。格力电器等龙头企业凭借技术优势和品牌影响力,在市场中保持领先地位,但整体行业仍需应对多重挑战
格力电器研报提示了哪些风险?
格力电器研报提示了行业竞争加剧、海外扩展不及预期、原材料价格波动、汇率波动等风险。行业竞争加剧可能导致市场份额下降和利润率下滑。海外市场拓展面临政治、经济等多重不确定性,可能影响外销收入。原材料价格波动和汇率波动也会对企业的成本和收入产生影响。此外,技术变革和消费者需求变化也是企业需关注的风险因素