猜你想问
这份研报的核心内容是什么?
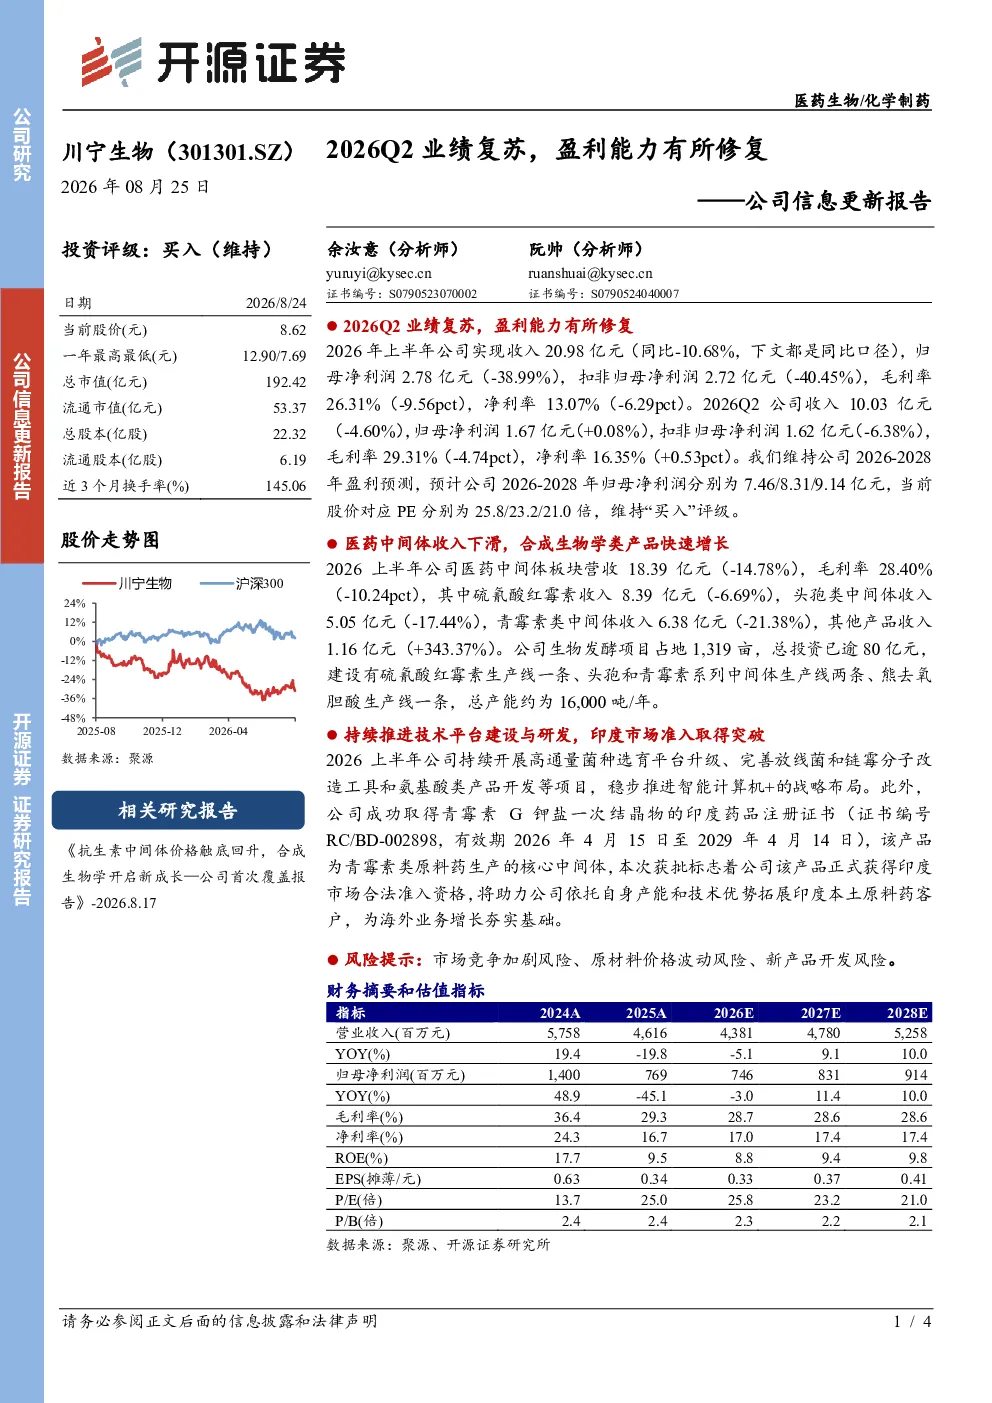
研报指出2026年上半年公司实现收入20.98亿元,归母净利润2.78亿元,Q2业绩有所复苏,归母净利润同比增长0.08%。毛利率和净利率分别下降9.56pct和6.29pct,但Q2有所改善。医药中间体收入下滑,合成生物学产品快速增长,生物发酵项目总产能约为16,000吨/年。公司持续推进技术平台建设,并取得青霉素G钾盐在印度的注册证书。
医药中间体赛道的发展趋势如何?
医药中间体板块上半年营收18.39亿元,但同比下降14.78%。其中硫氰酸红霉素、头孢类和青霉素类中间体收入分别下降6.69%、17.44%和21.38%,但其他产品收入增长343.37%。这表明医药中间体行业面临结构调整,合成生物学产品成为新的增长点。公司生物发酵项目总产能约为16,000吨/年,技术平台建设持续推进,如高通量菌种选育平台升级等。
研报重点分析了哪些方向?
研报重点分析了公司业绩复苏与盈利能力修复情况,Q2归母净利润同比增长0.08%,毛利率和净利率Q2有所改善。同时关注医药中间体收入下滑及合成生物学产品快速增长,特别是生物发酵项目总产能约为16,000吨/年。此外,公司技术平台建设如高通量菌种选育平台升级、放线菌和链霉分子改造等,以及印度市场准入资格的取得。
当前医药行业市场现状如何?
医药行业市场现状显示,公司医药中间体板块上半年营收18.39亿元,同比下降14.78%。硫氰酸红霉素、头孢类和青霉素类中间体收入分别下降6.69%、17.44%和21.38%,但其他产品收入增长343.37%。这反映了行业竞争加剧和产品结构调整。公司通过合成生物学产品快速增长来应对挑战,生物发酵项目总产能约为16,000吨/年,并取得印度市场准入资格。
研报提示了哪些风险?
研报提示的主要风险包括市场竞争加剧风险,医药中间体板块收入下滑表明行业竞争激烈;原材料价格波动风险,可能影响公司成本控制;新产品开发风险,虽然合成生物学产品增长迅速,但新产品开发仍存在不确定性。此外,技术平台建设和印度市场准入也面临挑战,需关注相关进展。