猜你想问
这份研报的核心内容是什么?
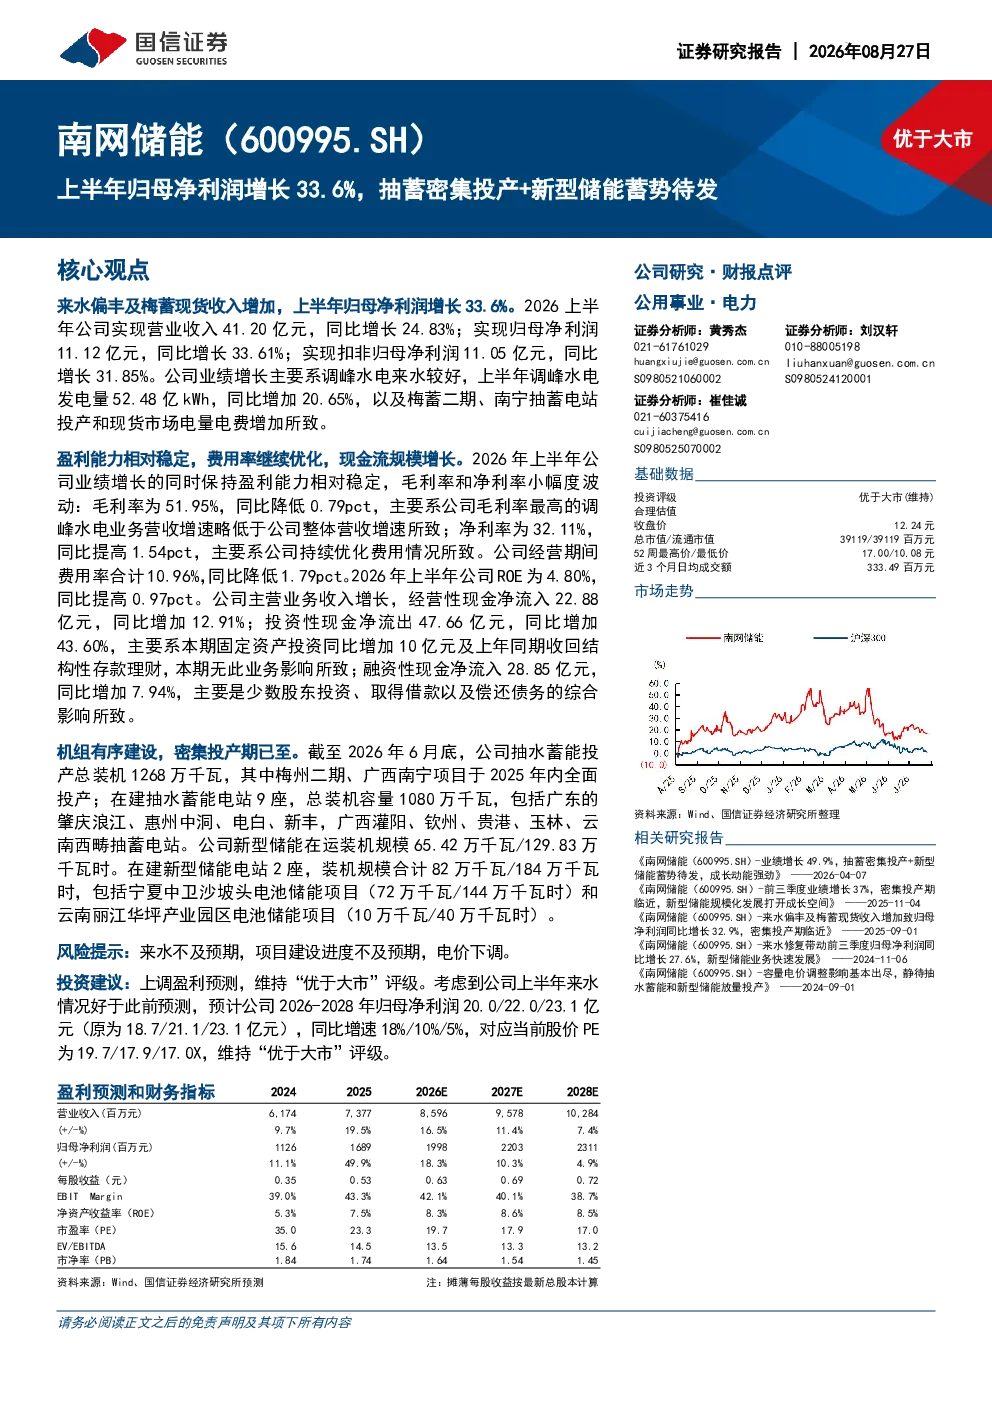
这份研报指出,公司上半年归母净利润增长33.6%,主要得益于调峰水电来水较好、梅蓄二期和南宁抽蓄电站投产以及现货市场电量电费增加。报告详细分析了公司营业收入41.20亿元,同比增长24.83%,归母净利润11.12亿元,同比增长33.61%等关键数据,同时展示了调峰水电发电量同比增长20.65%等亮点。
抽水蓄能和新型储能行业的发展趋势如何?
抽水蓄能和新型储能行业正快速发展,报告中提到公司抽水蓄能投产装机达1268万千瓦,在建抽水蓄能电站9座,总装机容量1080万千瓦。新型储能在运装机规模达65.42万千瓦/129.83万千瓦时,在建新型储能电站2座,装机规模合计82万千瓦/184万千瓦时。这些数据表明行业蓄势待发,未来增长潜力巨大。
研报重点分析了哪些方面?
研报重点分析了公司上半年业绩增长的原因,包括调峰水电来水情况、抽蓄电站投产进度以及现货市场表现。此外,报告还详细披露了公司财务数据,如营业收入、净利润、毛利率、净利率等,并介绍了公司抽水蓄能和新型储能的建设情况,为投资者提供了全面的信息参考。
当前电力市场现状如何?
当前电力市场呈现供需平衡但结构性矛盾的特点,调峰需求日益增长,抽水蓄能和新型储能作为重要调节手段,其作用愈发凸显。报告中提到公司调峰水电发电量同比增长20.65%,以及抽蓄电站的密集投产,反映了市场对这类电源的迫切需求。同时,现货市场电量电费增加也支撑了公司业绩增长。
研报提示了哪些风险?
研报提示了来水不及预期、项目建设进度不及预期以及电价下调等风险。来水不及预期会影响调峰水电发电量,进而影响公司业绩;项目建设进度不及预期可能导致抽蓄和新型储能项目无法按计划投产,影响公司发展节奏;电价下调则可能压缩公司盈利空间。投资者需关注这些风险因素,谨慎决策。
你可能感兴趣
业绩增长49.9%,抽蓄密集投产+新型储能蓄势待发,成长动能强劲
国信证券2026-04-07
抽蓄投产叠加来水偏丰,归母净利高增,成长主线清晰
长城证券2026-08-27
来水偏丰及梅蓄现货收入增加致归母净利润同比增长32.9%,密集投产期临近
国信证券2025-09-01
2020年度财报点评:2020年归母净利润同比增长15.9%,21年固废项目密集投产业绩增长确定性高
公用事业长城证券2021-03-31
来水修复带动前三季度归母净利润同比增长27.6%,新型储能业务快速发展
国信证券2024-11-06
公司点评报告:A股抽蓄龙头,新型储能引领业绩增长
中原证券2023-04-25
2024年一季度归母净利润同比增长33.6%,盈利能力持续提升
电子设备国信证券2024-04-22
年报点评:新型储能业务进入高速增长期,抽蓄业务短期承压不改长期价值
公用事业中原证券2024-04-19
公司中报点评:项目投产带动固废板块业绩高增,上半年公司归母同比增长36%
公用事业长城证券2021-08-17
公司三季报点评:疫情影响消退归母净利润实现正增长,固废项目明年进入密集投产期
机械设备长城证券2020-10-30