猜你想问
这份研报的核心内容是什么?
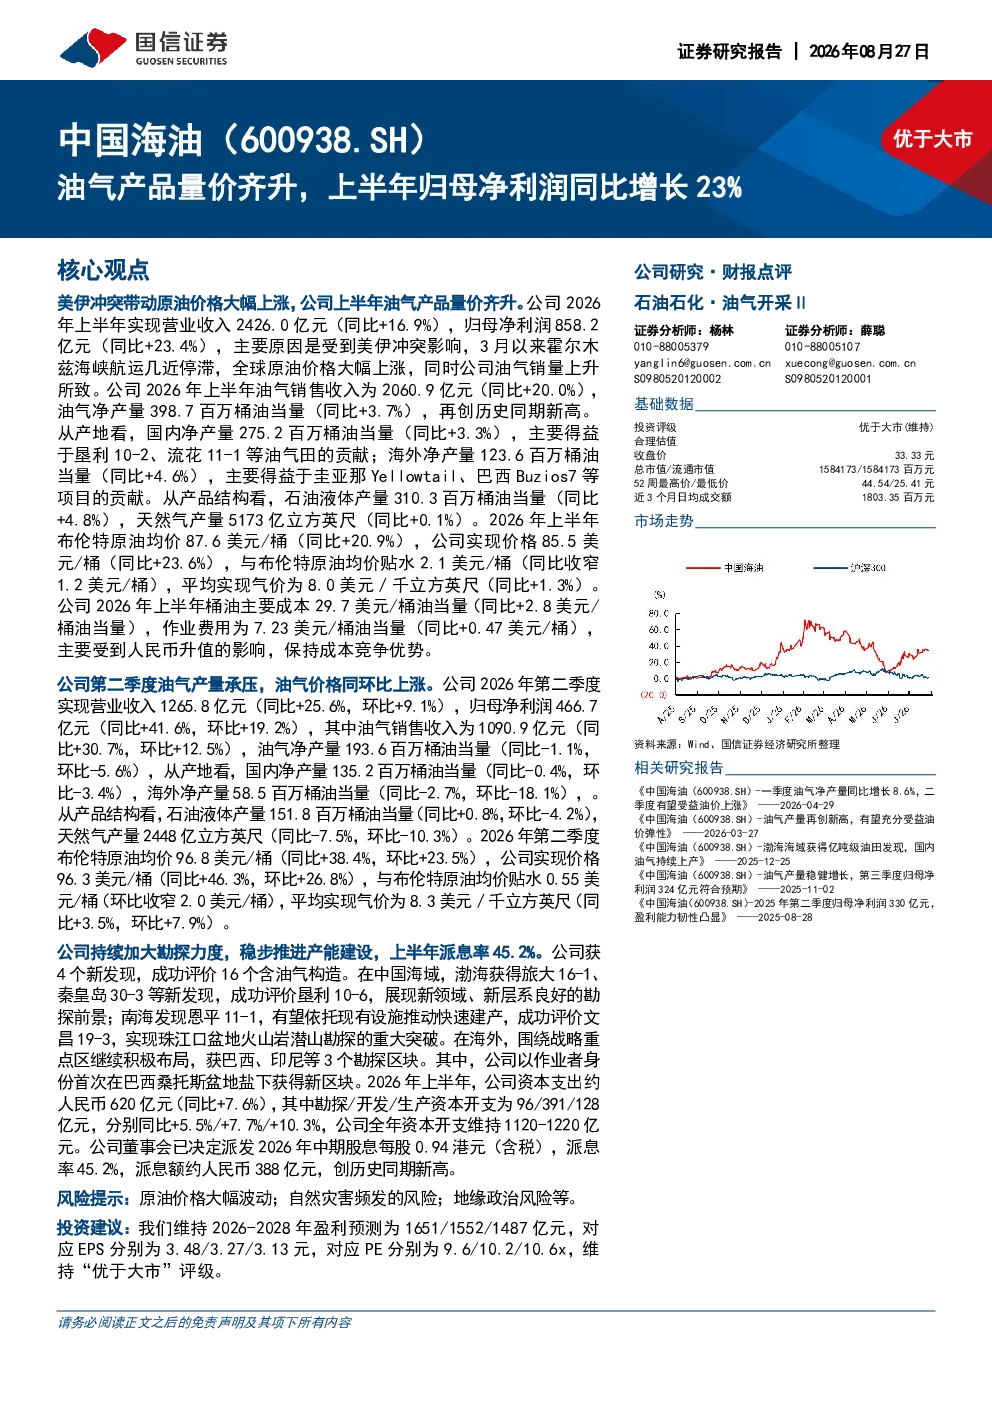
这份研报指出,公司上半年油气产品量价齐升,归母净利润同比增长23%。主要原因是美伊冲突导致霍尔木兹海峡航运受阻,全球原油价格大幅上涨,同时公司油气销量上升。报告详细分析了公司营业收入、归母净利润、油气销售收入、油气净产量等关键数据,显示公司业绩表现强劲。
油气行业未来发展趋势如何?
油气行业未来发展趋势受多种因素影响,包括全球能源需求变化、地缘政治风险、技术进步等。当前,全球能源转型加速,但油气仍将是未来一段时间内重要的能源来源。同时,技术创新如提高采收率、碳捕获等将有助于提升行业效率和环境可持续性。
研报重点分析了哪些方面?
研报重点分析了公司油气产品的量价齐升对公司业绩的影响,详细列举了公司营业收入、归母净利润、油气销售收入、油气净产量等关键数据,并对比了国内外净产量、石油液体产量、天然气产量等指标的变化。此外,报告还分析了公司勘探与产能建设情况,以及中期股息政策。
当前油气市场现状如何判断?
当前油气市场现状表现为全球原油价格受地缘政治等因素影响波动较大,同时油气供需关系紧张。公司油气产品量价齐升,归母净利润同比增长,显示公司在当前市场环境下仍能保持较强的盈利能力。但市场不确定性仍存,需关注原油价格波动、地缘政治风险等因素。
研报提示了哪些风险?
研报提示的主要风险包括原油价格大幅波动、自然灾害频发以及地缘政治风险等。原油价格波动直接影响公司油气销售收入和利润水平,自然灾害可能对油气生产设施造成破坏,地缘政治风险则可能影响油气供应链安全。公司需密切关注这些风险,并采取相应措施进行管理和应对。
你可能感兴趣
水泥产品量价齐升,归母净利润同比增长60.82%
建筑建材安信证券2019-08-22
上半年归母净利润同比增长206%,新能源龙头量利齐升
交通运输国信证券2022-08-31
北交所信息更新:乘电网建设高景气,绝缘核心产品量价齐升,2025年归母净利润同比+70.30%
开源证券2026-04-20
上半年公司归母净利润同比增长64%,三大业务量价齐升
国信证券2026-08-26
万华化学(600309.SH)上半年归母净利润同比增长64%,三大业务量价齐升
国信证券2026-08-26
草铵膦量价齐升,归母净利润同比增长93%
农林牧渔财富证券2018-02-01
公司信息更新报告:Q2归母净利润同比+1,545%,锂盐产品量价齐增带动业绩增长
基础化工开源证券2026-08-27
上半年归母净利润同增566%,银漫矿业量价齐升
有色金属国信证券2024-09-05
金属资源化业务量价齐升,驱动上半年归母净利润同比翻倍
信达证券2026-08-19
2025年报&2026年一季报点评:Q1归母净利润同比+49%,船用发动机量价齐升
机械设备东吴证券2026-05-11