猜你想问
这份研报主要讲了什么内容?
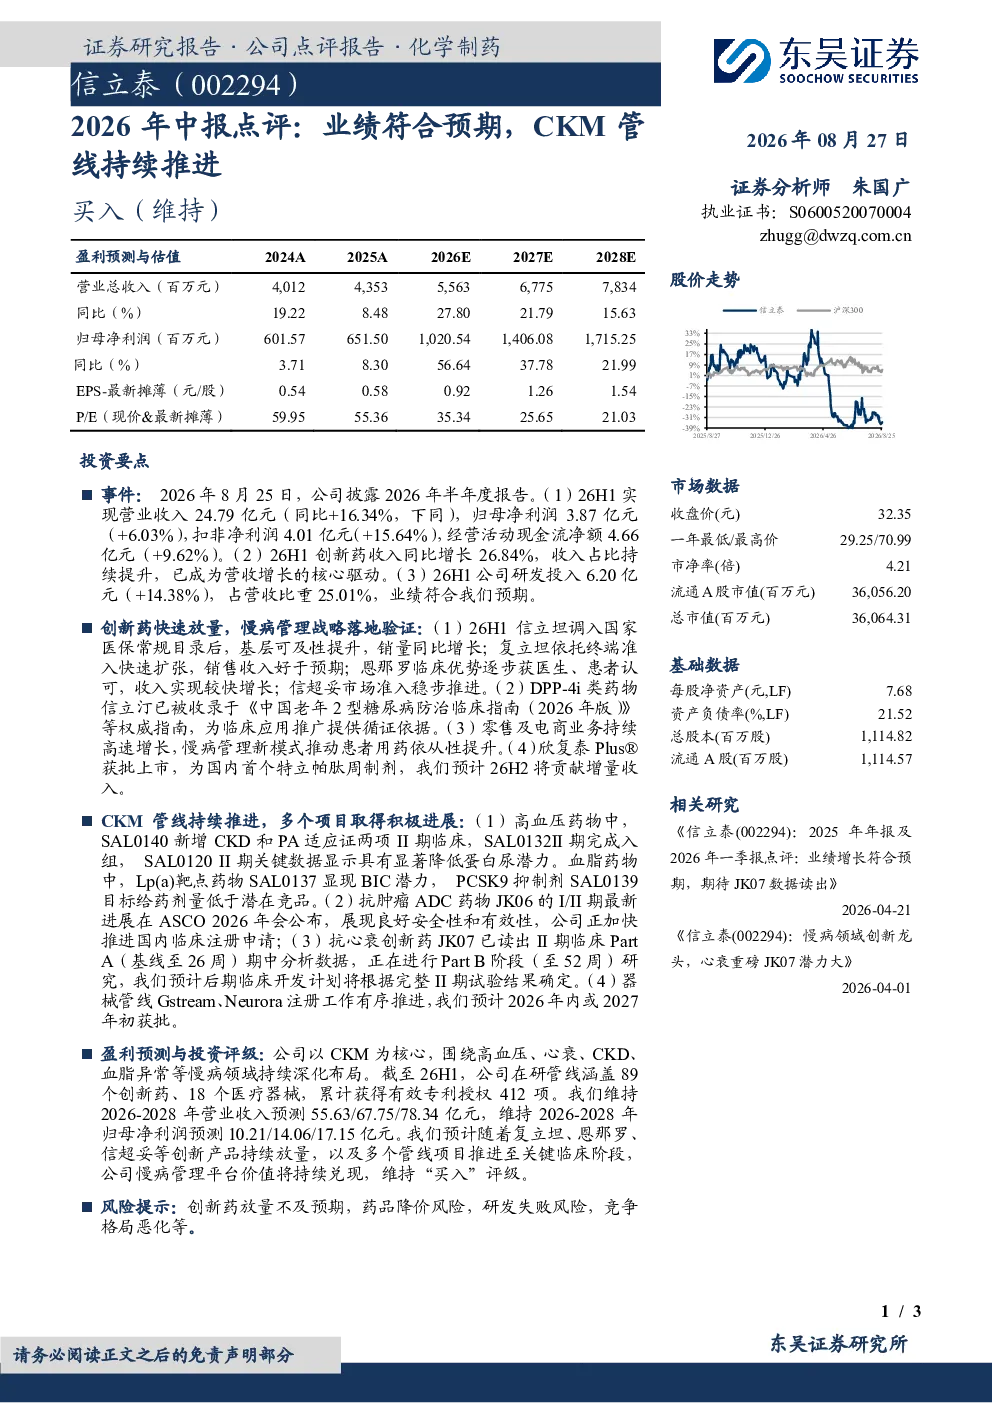
这份研报主要分析了信立泰2026年半年度报告,显示公司实现营业收入24.79亿元同比增长16.34%,归母净利润3.87亿元同比增长6.03%。创新药收入增长是核心驱动力,研发投入6.20亿元占营收25.01%。报告还提到信立坦调入医保后销量增长,复立坦、恩那罗收入良好,信超妥市场准入推进。DPP-4i类药物信立汀被收录于权威指南,零售及电商业务高速增长。CKM管线方面,高血压药物SAL0140新增适应证临床,SAL0132完成入组,SAL0120 II期显示降低蛋白尿潜力。血脂药物SAL0137显现BIC潜力,SAL0139目标剂量低于竞品。抗肿瘤ADC药物JK06公布良好进展,加速临床注册申请。抗心衰创新药JK07完成II期临床分析,器械管线Gstream、Neurora注册工作有序推进。
医药行业慢病管理赛道的发展趋势如何?
医药行业慢病管理赛道正持续发展,随着人口老龄化和健康意识提升,慢病患者基数扩大,驱动相关药物和服务的需求增长。政策端,国家医保目录调整和集采常态化为创新药企带来机遇,需关注药品降价风险。技术端,创新药企通过研发DPP-4i等靶点药物,提升产品竞争力。零售及电商业务成为重要增长点,需关注渠道变革带来的影响。信立泰等领先企业通过多管线布局和慢病管理平台建设,逐步扩大市场影响力。
研报重点分析了信立泰的哪些方面?
研报重点分析了信立泰的业绩表现、创新药放量情况及CKM管线进展。业绩方面,公司营收和利润符合预期,创新药收入增长显著。创新药方面,信立坦调入医保后销量增长,复立坦、恩那罗收入良好,信超妥市场准入稳步推进,DPP-4i类药物信立汀被收录于权威指南。CKM管线方面,高血压药物SAL0140新增适应证临床,SAL0132完成入组,SAL0120 II期显示降低蛋白尿潜力,血脂药物SAL0137显现BIC潜力,SAL0139目标剂量低于竞品,抗肿瘤ADC药物JK06公布良好进展,加速临床注册申请,抗心衰创新药JK07完成II期临床分析,器械管线Gstream、Neurora注册工作有序推进。
当前医药市场对信立泰这类企业的判断是什么?
当前医药市场对信立泰这类企业的判断是,公司业绩符合预期,创新药管线持续推进,慢病管理平台价值逐步兑现。公司通过多款创新药放量,如信立坦、复立坦等,提升市场竞争力。CKM管线布局广泛,涵盖高血压、血脂、抗肿瘤、抗心衰等多个领域,多个管线推进至关键临床阶段,未来增长潜力较大。零售及电商业务持续高速增长,欣复泰Plus®获批上市,预计2026年将贡献增量收入。但需关注创新药放量不及预期、药品降价、研发失败等风险。
研报提到了哪些风险提示?
研报提到了创新药放量不及预期、药品降价、研发失败、竞争格局恶化等风险。创新药放量不及预期可能导致业绩增长放缓,药品降价风险需关注医保控费政策变化,研发失败风险存在于临床试验阶段,竞争格局恶化可能影响市场份额。此外,政策变化、临床结果不达预期等因素也可能带来不确定性。投资者需关注公司应对这些风险的能力,如通过多管线布局分散风险,提升产品竞争力等。