猜你想问
这份研报主要分析了什么内容?
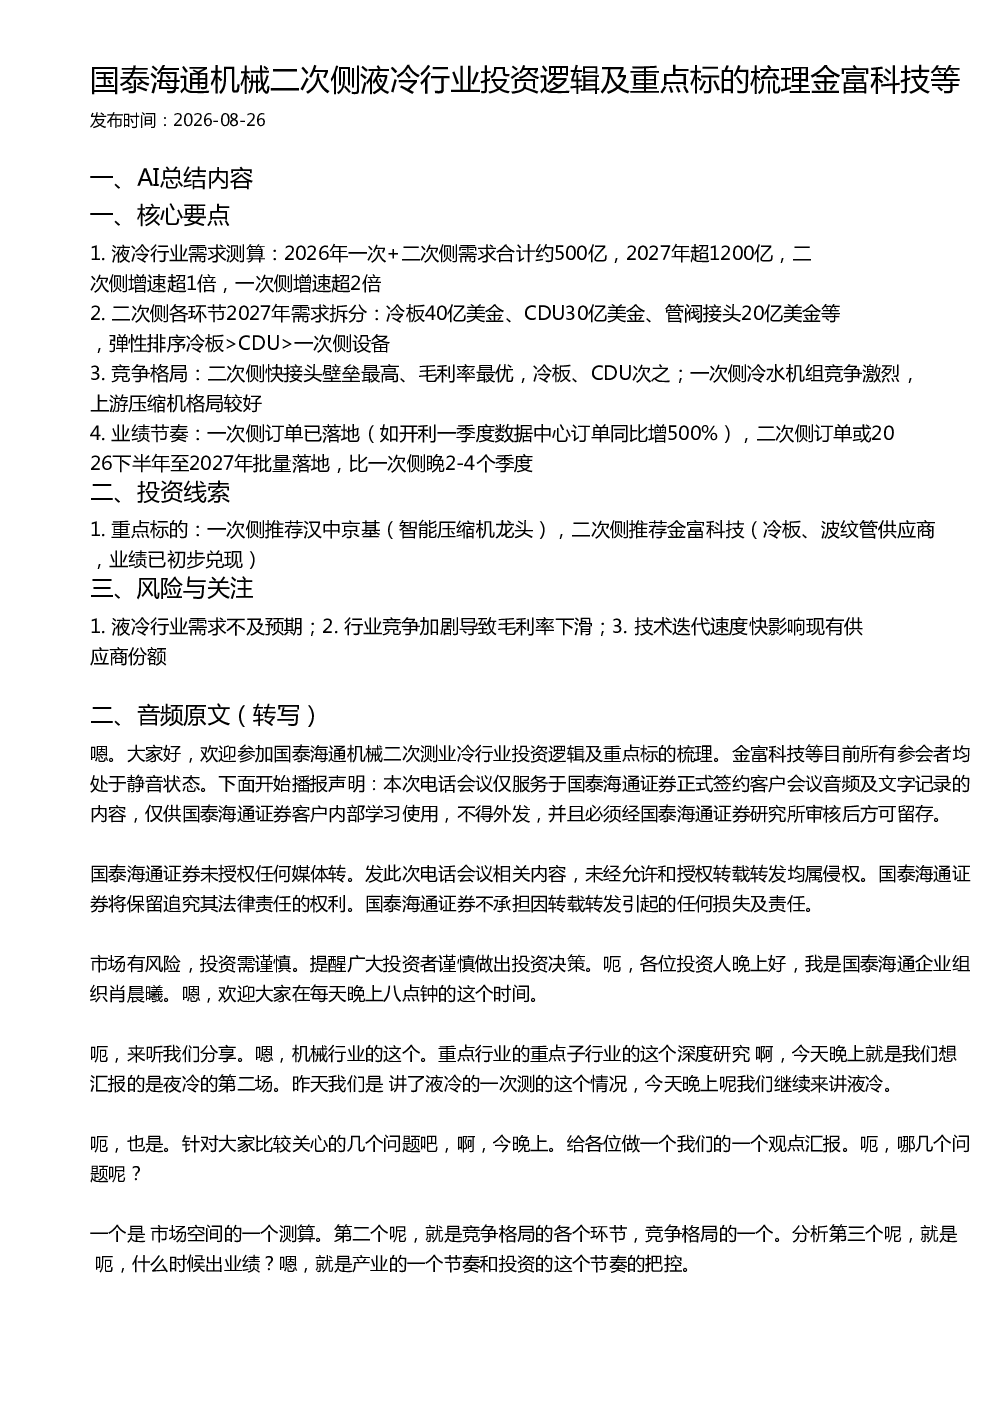
这份研报主要分析了二次侧液冷行业的投资逻辑和重点标的。报告预测了2026年和2027年液冷行业的市场需求,指出二次侧液冷市场增速远超一次侧,并详细拆分了二次侧各环节的需求。同时,报告梳理了二次侧和一次侧的竞争格局,指出二次侧中快接头壁垒最高、毛利率最优,冷板和CDU次之;一次侧中冷水机组竞争激烈,上游压缩机格局较好。报告还分析了业绩节奏,指出一次侧订单已落地,二次侧订单预计2026下半年至2027年批量落地。最后,报告推荐了汉中京基和金富科技作为一次侧和二次侧的重点标的。
二次侧液冷行业的发展趋势如何?
二次侧液冷行业的发展趋势向好。根据报告测算,2026年一次侧+二次侧液冷需求合计约500亿人民币,2027年将超过1200亿人民币,其中二次侧增速超过1倍,一次侧增速超过2倍。二次侧各环节中,冷板需求弹性最大,其次是CDU和管阀接头。从竞争格局来看,二次侧中快接头技术壁垒最高,毛利率最优,冷板和CDU次之。这些数据表明二次侧液冷行业市场空间广阔,发展潜力巨大。
研报重点分析了哪些方向?
研报重点分析了二次侧液冷行业的投资逻辑和重点标的。在投资逻辑方面,报告从市场需求、竞争格局、业绩节奏等多个维度进行了深入分析。在市场需求方面,报告预测了2026年和2027年液冷行业的市场需求,并详细拆分了二次侧各环节的需求。在竞争格局方面,报告梳理了二次侧和一次侧的竞争格局,指出二次侧中快接头壁垒最高、毛利率最优,冷板和CDU次之;一次侧中冷水机组竞争激烈,上游压缩机格局较好。在业绩节奏方面,报告分析了订单落地的时间节点。最后,报告推荐了汉中京基和金富科技作为一次侧和二次侧的重点标的。
当前液冷行业的市场现状如何?
当前液冷行业的市场现状是需求快速增长,竞争格局逐渐清晰。根据报告测算,2026年一次侧+二次侧液冷需求合计约500亿人民币,2027年将超过1200亿人民币,其中二次侧增速超过1倍,一次侧增速超过2倍。从竞争格局来看,二次侧中快接头技术壁垒最高,毛利率最优,冷板和CDU次之;一次侧中冷水机组竞争激烈,上游压缩机格局较好。这些数据表明液冷行业市场空间广阔,发展潜力巨大,同时市场竞争也在加剧。
研报提示了哪些风险?
研报提示了液冷行业投资的三类风险。第一,液冷行业需求不及预期。虽然报告预测液冷行业需求将快速增长,但市场需求受宏观经济、行业应用等多重因素影响,存在不及预期的风险。第二,行业竞争加剧导致毛利率下滑。随着液冷行业的发展,市场竞争将日益激烈,可能导致行业整体毛利率下滑。第三,技术迭代速度快影响现有供应商份额。液冷技术更新换代速度快,现有供应商可能面临技术迭代带来的市场份额变化风险。这些风险需要投资者密切关注。